Morosidad en Argentina: 5,8 millones de deudores y por qué no hay una solución única
Un informe basado en datos del BCRA muestra que la mora es heterogénea: el 14,5% de los deudores concentra el 73% del dinero atrasado.
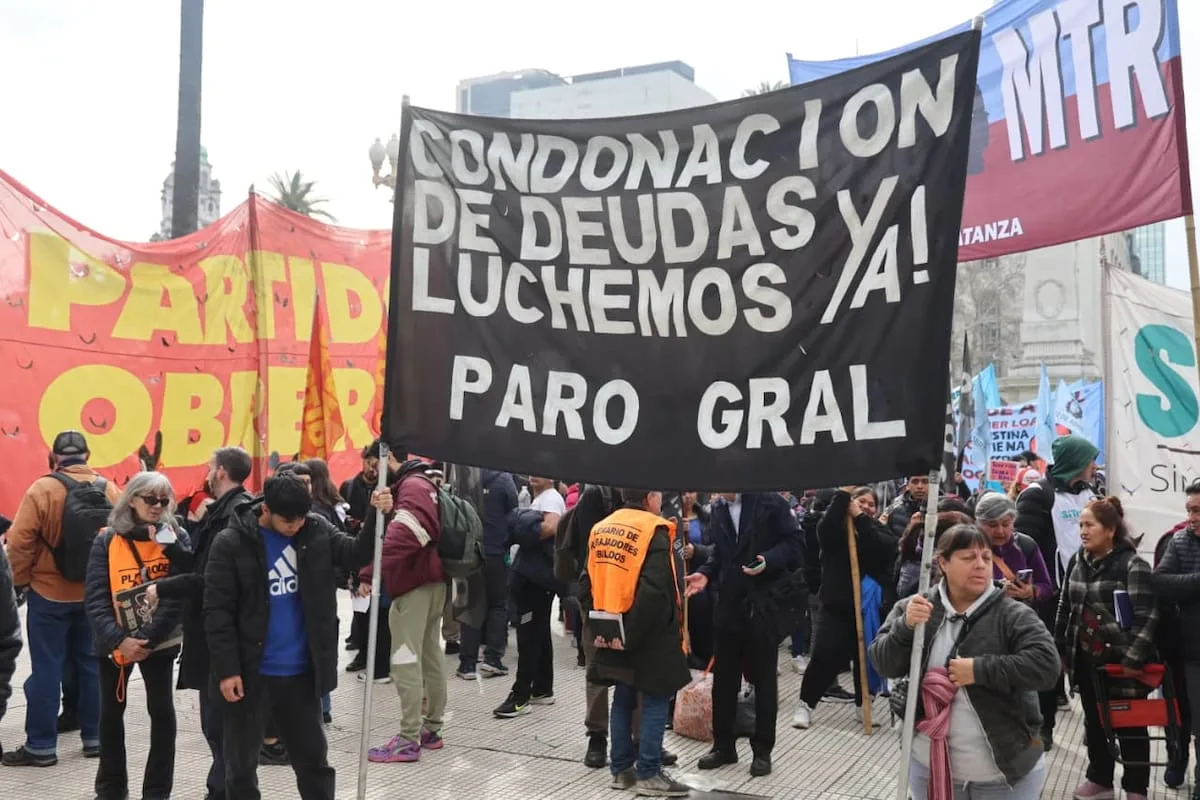
Un análisis elaborado por Matías Fernández a partir de la base de datos de deudores del Banco Central de la República Argentina (BCRA) reveló que 5.859.104 personas registran pagos atrasados en el país, por un total de $17,79 billones. Ese monto equivale al 15,5% del crédito total del sistema financiero. Los datos, difundidos semanas atrás en redes sociales, corresponden a junio de 2026 y fueron actualizados a julio con leves alzas que no modifican la conclusión central.
La distribución de esa mora está lejos de ser uniforme. El 17% de los morosos debe menos de $100.000 y casi el 40% mantiene deudas inferiores a un salario mínimo. En el otro extremo, apenas el 14,5% de los deudores concentra el 73% del dinero en mora. Los jóvenes de entre 18 y 25 años exhiben la tasa de incumplimiento más elevada del sistema.
Del lado de quienes otorgan crédito también hay realidades distintas. Los bancos públicos y privados concentran cerca del 65% del total de la mora, mientras que fintechs, supermercados y prestamistas no bancarios reúnen un número mucho mayor de personas con atrasos, aunque con montos individuales bastante menores.
El informe concluye que no existe una crisis sistémica de endeudamiento. Un aumento de la morosidad no implica un problema homogéneo con una única respuesta posible. Las causas del fenómeno son múltiples: el aumento de los servicios públicos en el presupuesto familiar, el rezago de salarios y jubilaciones frente a la inflación, el crecimiento de la ludopatía entre los jóvenes, el uso de tarjetas de crédito para financiar emprendimientos y la desaceleración de la inflación, que impide licuar las deudas en pesos como ocurría en otros períodos.
"Las soluciones masivas suelen trasladar costos hacia otros actores y generar efectos de largo plazo sobre la confianza y el crédito", sostiene el análisis. La Argentina ya atravesó episodios en los que intervenciones estatales de alcance general modificaron contratos de crédito y ahorro con consecuencias profundas.
Un antecedente emblemático fue la estatización de la deuda privada en 1982, formalizada mediante la Circular A 251 del BCRA. El Estado absorbió vencimientos en dólares de empresas privadas por aproximadamente US$15.000 millones, permitiendo que esas obligaciones se cancelaran en pesos al tipo de cambio oficial mientras el Banco Central asumía la deuda en moneda extranjera. Aquella transferencia benefició sobre todo a grandes grupos económicos y tuvo un elevado costo fiscal.
Otros ejemplos son el plan Bonex en 1989, el corralito en diciembre de 2001, el default de la deuda pública declarado en el Congreso el 23 de diciembre de 2001 y el corralón junto con la pesificación asimétrica en 2002. Más allá de las diferencias, todos alteraron las reglas originales de los contratos financieros y dejaron una huella persistente sobre la confianza en el sistema.
La salida al problema de la mora debería construirse, en la mayoría de los casos, mediante acuerdos entre acreedores y deudores adaptados a cada préstamo. La refinanciación a plazos más largos, la reducción de la tasa de interés, las quitas parciales, la condonación de intereses punitorios o el reconocimiento contable de las pérdidas forman parte de las herramientas habituales.
Existen además políticas públicas que pueden reducir el problema sin alterar los contratos: la baja de las tasas como consecuencia de una inflación menor, la eliminación del impuesto sobre los ingresos brutos aplicado a los intereses de los préstamos, una mayor transparencia sobre el costo financiero y medidas más eficaces para combatir el juego ilegal en redes sociales, especialmente entre los jóvenes.
El desafío no consiste en encontrar una solución "mágica", sino en reconocer que detrás de la palabra morosidad conviven millones de situaciones distintas. Cuando el diagnóstico es heterogéneo, las respuestas también deberían serlo.
Por qué importa
La mora afecta a millones de hogares, pero no responde a un patrón único: conviven deudas de consumo mínimas con grandes créditos bancarios. Eso condiciona cualquier política pública, porque una solución masiva podría trasladar costos a otros actores y golpear la confianza en el crédito.
Qué sigue
Habrá que seguir la evolución de los indicadores de mora en los próximos meses y el debate sobre medidas concretas, como la baja del impuesto sobre los ingresos brutos a los intereses o la regulación del juego ilegal en redes sociales.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #morosidad argentina →
Anses paga este viernes 25 de septiembre a jubilados con haberes superiores y desempleo
PUAM octubre 2026: el haber sube 1,66% y llega a $418.598,80 con el bono
Jubilación mínima en octubre 2026: cuánto cobran con el aumento del 1,66% y el bono
PNC de Anses: con el aumento del 1,66%, cuánto se cobra en octubre de 2026
Jubilaciones Anses octubre 2026: aumento del 1,66% y bono de $70.000
Cuánto ahorro necesitás para poder decir que no: la métrica que falta en tu planilla
Más en Finanzas Personales
Más leídas
7 días- 1
Gary Oldman y el rol que casi lo aleja del cine: llega la sexta temporada de Slow Horses
Espectáculos
- 2
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 3
Irán rechazó el Starlink que Israel le ofreció en plena Asamblea de la ONU
Internacionales
- 4
Malvinas: dos jueces envían exhortos a Gran Bretaña e Israel por la explotación petrolera
Justicia
- 5
Más de 350 personalidades de la cultura respaldan a Ariana Harwicz tras su exclusión en Granada
Cultura