RIGI: 47 proyectos por US$208.700 millones y el debate por la renta de Vaca Muerta
El régimen de incentivos acumula inversiones en energía y minería, mientras economistas advierten sobre el riesgo de repetir la "maldición de los recursos naturales".
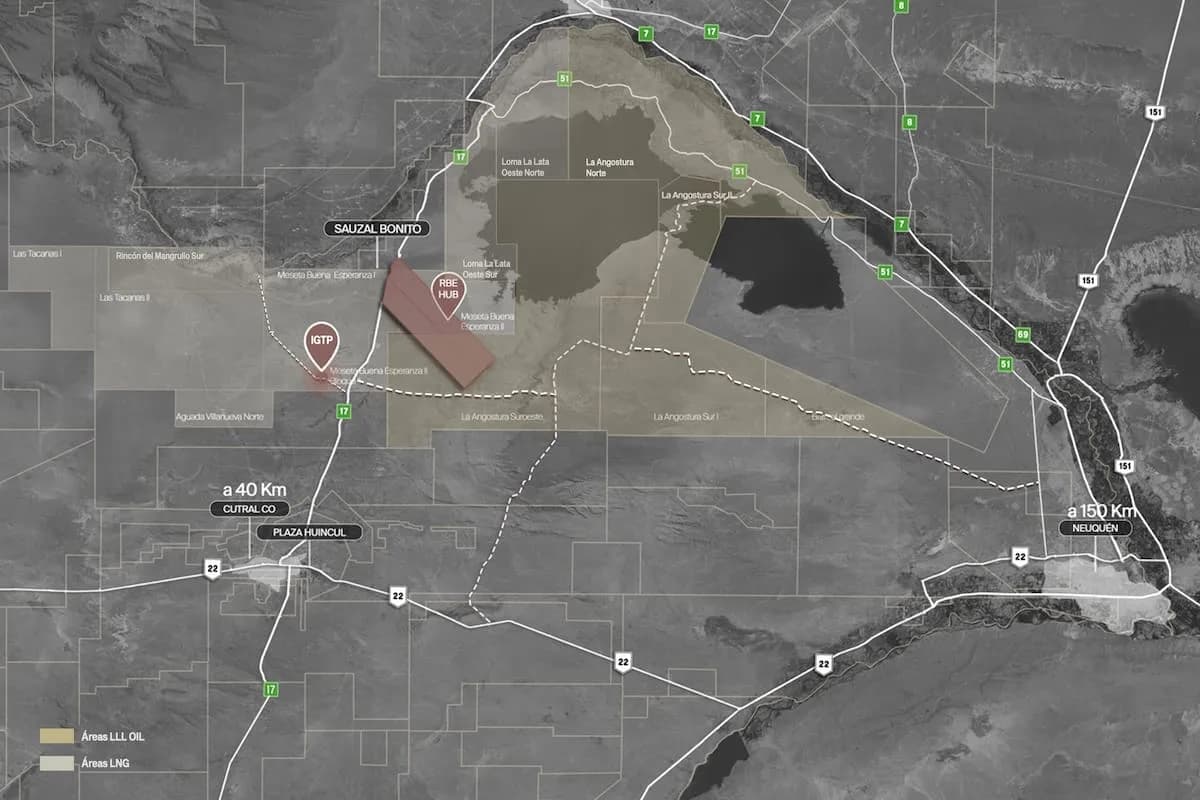
El Régimen de Incentivo para Grandes Inversiones (RIGI) acumula 47 proyectos inscriptos por un total cercano a US$208.700 millones, de los cuales 23 ya fueron aprobados y representan unos US$49.700 millones. La energía concentra el 64,6% del monto total comprometido, entre gas, petróleo y generación eléctrica, mientras la minería —cobre, litio, oro y plata— explica el 34,8% del capital, aunque lidera en cantidad de presentaciones individuales con 12 proyectos aprobados.
El plazo de adhesión al régimen fue prorrogado hasta el 8 de julio de 2027, una ventana que el Gobierno considera clave para sostener el ritmo de anuncios. Según la lectura oficial, la cuenta de inversiones a concretarse en los próximos años suma valor agregado y oculta procesos de compra y procura intermedios que pueden llegar a duplicar el valor bruto de producción: los 200 generan 400 de valor bruto.
Las objeciones, sin embargo, apuntan al bajo porcentaje de aprobación sobre el total presentado y al escaso desembolso efectivo en los proyectos ya aprobados. Esos cuestionamientos asocian la demora a la desconfianza sobre el futuro político y a las amenazas opositoras de cambiar las reglas de juego o avanzar con expropiaciones. También hay críticas internas: se descalifica al RIGI como una parodia de política industrial selectiva que beneficia a algunos grandes inversores, o se busca criminalizar un potencial daño ambiental bajo la etiqueta de ecocidio, ignorando —según la defensa del régimen— el prontuario de inseguridad jurídica, expropiaciones y defaults recurrentes que arrastra el país.
La discusión de fondo excede al RIGI. Durante décadas la teoría económica se enfrentó a una aparente paradoja: países extraordinariamente ricos en petróleo, gas o minerales mostraron resultados económicos y sociales muy inferiores a los de naciones con escasos recursos naturales. El economista británico Richard M. Auty estandarizó el concepto en el libro Sustaining Development in Mineral Economies: The Resource Curse Thesis, de 1993. Un boom de recursos puede apreciar el tipo de cambio, reducir la competitividad de otros sectores transables —la llamada "enfermedad holandesa"—, aumentar la volatilidad macroeconómica y disparar una disputa política por la apropiación de la renta.
En The Prize, Daniel Yerguin atribuye a Juan Pablo Pérez Alfonzo, ministro de petróleo de Venezuela y uno de los ideólogos de la OPEP, la expresión "el excremento del diablo" para referirse al recurso fósil. La frase resultó premonitoria de lo que sucedió en su país en las últimas décadas.
"No hay garantía de que una enorme renta energética y minera produzca desarrollo", sostiene el economista Daniel Gustavo Montamat. Peor, puede ocurrir lo contrario si los dólares adicionales alimentan una expansión permanente del gasto público, una apreciación excesiva del tipo de cambio, endeudamiento basado en expectativas o una lucha política por apropiarse de la renta. El problema no es la abundancia de recursos, sino la incapacidad para administrar la renta que generan.
Los casos internacionales marcan el contraste. Noruega se volvió rica por tener petróleo; Australia no sufrió un colapso por su riqueza minera; Chile convirtió parte de su renta del cobre en un instrumento de estabilidad. La diferencia está en las instituciones, las reglas fiscales y la capacidad de transformar una riqueza agotable en capital permanente. Acemoglu y Robinson, en ¿Por qué fracasan los países?, responderían que todo depende de las instituciones. Y en el negocio petrolero y minero pesan, sobre todo, las que rigen la apropiación, el reparto y el uso de la renta.
Montamat plantea que empresas y gobiernos deben converger en un objetivo productivo común: maximizar la renta del petróleo, del gas o del cobre. La mayor renta apropiable beneficia el reparto entre el Estado, titular del dominio originario, y las empresas, que ejercen el dominio útil. Para eso, los precios internos deben alinearse con los internacionales: todo divorcio entre ambos —retenciones a la exportación o precios sostén— afecta la renta apropiable, genera desconfianza y disuade la entrada de nuevos inversores. En hidrocarburos y minería el país es tomador de precios internacionales, pero los costos dependen de decisiones propias: riesgo país, impuestos, infraestructura logística y bienes y servicios asociados. Si suben los costos, hay menos renta para repartir, reinvertir y aplicar a otros proyectos.
Por qué importa
La magnitud de las inversiones en energía y minería obliga a definir desde ahora cómo se administra la renta: sin reglas fiscales e instituciones sólidas, los dólares adicionales pueden alimentar gasto, apreciación cambiaria y disputa política en lugar de desarrollo.
Qué sigue
El plazo de adhesión al RIGI vence el 8 de julio de 2027 y resta definir el alcance del "super-RIGI" para las nuevas industrias del futuro. La evolución de los desembolsos efectivos en los 23 proyectos aprobados será el termómetro de la confianza inversora.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #rigi →
Milei viaja a París con 13 gobernadores aliados para atraer inversiones y destrabar el Presupuesto
Milei prepara un raid por nueve provincias para mostrar los proyectos del RIGI
Rolando Figueroa pidió "un gran acuerdo" hasta las elecciones para sostener el rumbo
Milei cargó contra la prensa y la llamó "sicarios de la pluma"
Vaca Muerta suma una inversión de US$12.400 millones y Brasil define su futuro electoral
TotalEnergies anunció inversiones por US$5000 millones en Vaca Muerta
Más en Energía
Más leídas
7 días- 1
Luis Ventura confirmó el alta médica de su hijo Antonio tras cinco días internado
Espectáculos
- 2
Detuvieron por error a una pareja de la Policía Federal acusada de un robo en Tres de Febrero
Policiales
- 3
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
Economía
- 4
Andy Carroll reveló quién lo agredió sexualmente: el bailarín Kevin Adams
Sucesos
- 5
Detrás de las velas para el papa León XIV: una fábrica de Lomas del Mirador que trabaja desde 1960
Religión