Casi el 40% de los menores de 24 años con créditos está en mora
Un informe de Eco Go sobre datos del BCRA muestra que la morosidad golpea con fuerza a los jóvenes, aunque concentran montos bajos de deuda.
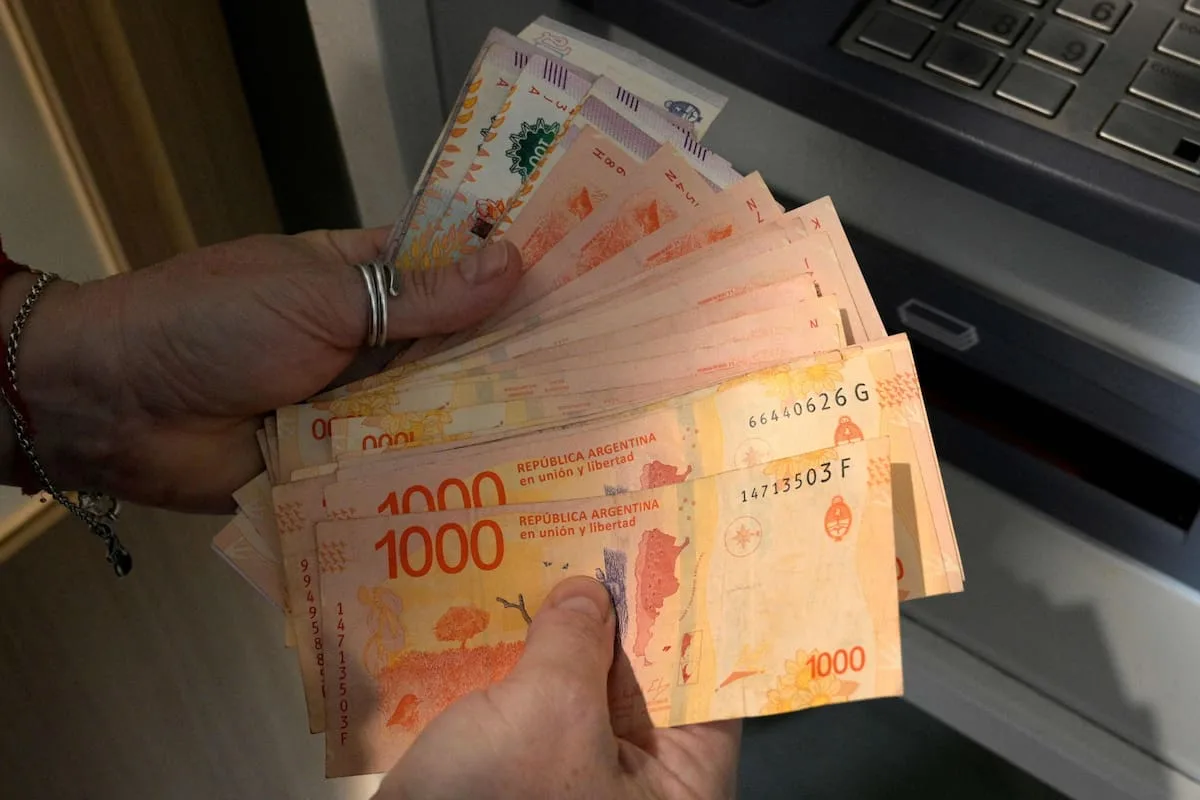
La morosidad en el sistema financiero argentino golpea con más fuerza a los jóvenes. Según un informe de la consultora Eco Go elaborado a partir de datos de la Central de Deudores (Cendeu) del Banco Central, cuatro de cada 10 menores de 24 años que tomaron créditos tienen deuda en situación irregular. El problema, sin embargo, se concentra en montos bajos.
El análisis abarca a 20,73 millones de personas con algún tipo de deuda. De ese total, 5,52 millones (26,6%) presenta algún tipo de irregularidad, con un saldo moroso de $17,98 billones, equivalente al 18% de la deuda total del sistema financiero.
La foto muestra una paradoja: aunque son menos las personas que accedieron al crédito bancario, hay más deudores morosos entre los proveedores no bancarios (3,77 millones) que en el sistema bancario (3,08 millones). La deuda, en cambio, es mayor con los bancos.
Por edad, el ranking ubica a los más jóvenes como los más afectados. El 38,8% de los menores de 24 años tiene deuda irregular sobre un universo de 1,25 millones de deudores. La proporción baja con la edad: 35,7% entre los 25 y 34 años, 30% entre los 35 y 44 y 24% entre los 45 y 54.
"Los jóvenes entraron por el crédito no bancario, y los mayores casi no explican la mora. El deterioro de la cartera no es homogéneo. La tensión está concentrada fundamentalmente entre los jóvenes y las edades medias, no entre los adultos mayores", concluye el informe de Eco Go.
En montos, la mayor parte de la deuda en mora corresponde a personas de entre 35 y 44 años, con $5,55 billones (31% del total). Los jóvenes de 25 a 34 concentran el 20,6% ($3,7 billones), mientras que los menores de 24 apenas representan el 3,1% ($0,55 billones).
La distribución también es desigual: el 58,5% del monto total en mora ($10,5 billones) corresponde al 10,2% de los deudores, unas 561.000 personas con deudas superiores a los cinco salarios medios. En el otro extremo, casi la mitad de los morosos concentra apenas el 5,5% de la deuda, con un promedio de $309.537 por persona.
"Lo que los números muestran es que no hay un problema sistémico", dijo Marina Dal Poggetto, directora de Eco Go. La economista atribuyó el alza de la mora al cambio de régimen inflacionario: "La deuda en sí no es mala. Pero en el país cambió el régimen inflacionario, las cuotas se dejaron de licuar, las tasas reales quedaron altas y hay un problema de ingresos".
Para Matías Rajnerman, jefe de Macroeconomía del Banco Provincia, el fenómeno responde a la caída del poder de compra. "El aumento de la morosidad es una consecuencia de la caída de los ingresos, de la destrucción de los puestos de trabajo en un contexto de aumento del crédito", sostuvo.
Por qué importa
El dato expone el impacto del ajuste sobre los ingresos de los hogares más jóvenes, que accedieron al crédito no bancario y hoy enfrentan tasas reales altas con cuotas que dejaron de licuarse por la inflación.
Qué sigue
Habrá que seguir la evolución de la mora en los próximos informes del BCRA y si el Gobierno toma medidas para aliviar la carga financiera de los deudores jóvenes, en un contexto de ingresos todavía rezagados.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Seguí leyendo sobre #morosidad
Ver todas →

Más en Finanzas Personales


Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 2
Gary Oldman y el rol que casi lo aleja del cine: llega la sexta temporada de Slow Horses
Espectáculos
- 3
Fórmula 1 en Madrid: el Rey, Nadal y Beckham, entre las celebridades del GP de España
Deportes
- 4
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos
- 5
El Padrino, la pizzería de Caballito que nació de una librería fundida y resiste desde 1975
Gastronomía