Crédito en Argentina: récord en dólares y freno en pesos durante septiembre
El stock de crédito al sector privado creció 1,45% en septiembre, por debajo de la inflación estimada, mientras los préstamos en dólares marcaron un nuevo máximo de US$26.230 millones.
El crédito en Argentina profundizó en septiembre la brecha que arrastra desde hace más de un año: se expandió con fuerza en dólares, pero quedó planchado en pesos. El stock de crédito al sector privado, que había cerrado agosto en $107,7 billones, avanzó apenas hasta $109,2 billones, un 1,45% nominal, por debajo de la inflación estimada para el período, que rondó entre 1,7% y 1,9% según cálculos privados. El INDEC dará a conocer el IPC oficial el martes 13.
En lo que va de 2026, el financiamiento en pesos acumula un alza de 19%, inferior al 21,3% que registró el costo de vida hasta fines de agosto. Parte de esa expansión nominal no respondió a un crecimiento genuino de las carteras, sino a la capitalización de intereses impagos, según explicó Guillermo Barbero, socio y vicepresidente ejecutivo de First Capital Group.
El crédito en dólares, en cambio, avanzó otro 3,7% en septiembre, con un incremento cercano a US$1.000 millones. Fue la quinta vez en el año que crece a ese ritmo y cerró por encima de los US$26.230 millones, un nuevo máximo histórico. Así, acumula una expansión del 41% en 2026.
Los números reflejan la brecha que atraviesa la economía: los rubros favorecidos por el modelo —energía, minería y agro, que aportan exportaciones y divisas— muestran tasas de actividad alcistas, mientras que los sectores ligados a la demanda interna, como industria, comercio y construcción, siguen en baja.
Esa divergencia se agrava por el apretón monetario que mantiene la administración Milei, pese al anuncio de fines del año pasado sobre una remonetización que nunca llegó. La Base Monetaria aumentó apenas 0,5% nominal en los últimos dos meses, contra una inflación acumulada de 3,9% en ese lapso. En términos anuales, creció 11,7% nominal frente a una inflación de 33,6%, lo que implica una contracción real del 16%, según Quantum Finanzas.
La circulación monetaria, en tanto, subió 21,6% y los billetes y monedas en poder del público, 23,3%, con caídas reales de 12 y 10,3 puntos, respectivamente. El ministro de Economía, Luis Caputo, ratificó días atrás esa dirección: “La base monetaria prácticamente no creció en el último año. Los que creen que van a salir pesos de algún lado para comprar dólares, no; sepamos que la cantidad de pesos es limitada”.
Con ese panorama, analistas y bancos son escépticos sobre un repunte del financiamiento capaz de cambiar el estado de la actividad, como ocurrió en la segunda mitad de 2024 y la primera de 2025. En las entidades admiten que no esperan cambios en esta dinámica en los próximos meses, más allá de algún repunte estacional por la necesidad de liquidez de las empresas a fin de año.
“Con una actividad que, en los sectores afectados, no levanta cabeza, ingresos muy amesetados e incertidumbre creciendo, imaginamos que lo que viene será lo mismo: crédito en dólares creciendo y en pesos vegetando, porque, en el caso de las empresas, ya ni es un tema de tasas: es un tema de falta de demanda”, explicó el gerente a cargo de la cartera de un banco privado de primera línea.
Otro ejecutivo del sistema señaló que la demanda en pesos no aparece, sobre todo entre individuos, y pierde fuerza entre las empresas. Mencionó que la flexibilización normativa para que empresas con ingresos solo en pesos puedan pedir crédito en dólares, implementada hace 45 días, todavía no tiene impacto. “Varios bancos ya trabajaron esa opción internamente, pero todavía no concretaron nada. Otros decidieron que no asumirán el descalce de monedas y los que sí avanzaron lo hicieron en pequeños montos y con algunos desarrolladores inmobiliarios bien calificados”, detalló.
Para el economista jefe de EcoAnalytics, Santiago Casas, la evolución del crédito estará condicionada por un problema estructural: “La incertidumbre sobre la tasa de fondeo futura en el mercado monetario”. Según explicó, no hay una tasa de referencia que garantice el fondeo de liquidez de los bancos y el mercado sabe que, ante cualquier presión cambiaria, el BCRA dejará que la liquidez se estrangule y la tasa suba para moderar la demanda de divisas. Esa reputación de dureza mantiene controladas las expectativas de depreciación, pero paraliza el crédito, porque los bancos deben cargar un spread muy grande a las tasas activas.
Del lado de la demanda, con ingresos golpeados y temor a la pérdida de empleo, la mayoría de quienes buscan financiamiento son los que ya están en problemas. El índice de confianza de la Universidad Di Tella cayó 5,9% en septiembre y acumula una baja del 21,4% desde diciembre. En la consultora LCG evalúan que la mora en niveles altos impone una retracción del crédito por ambos lados y que no esperan una reactivación fuerte de los préstamos en pesos, lo que condiciona la recuperación de la actividad.
Por qué importa
La brecha del crédito refleja una economía a dos velocidades: los sectores exportadores acceden a financiamiento en dólares, mientras la industria, el comercio y la construcción quedan fuera del mercado en pesos, lo que limita la recuperación del consumo y el empleo.
Qué sigue
El INDEC publicará el IPC oficial el martes 13, dato clave para medir la caída real del crédito en pesos. Los analistas anticipan que la dinámica se mantendrá sin cambios hasta fin de año, más allá de algún repunte estacional por liquidez.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #crédito en pesos →
Caputo pidió a los gobernadores un acuerdo político urgente: "En marzo ya va a ser tarde"
Riesgo país superó los 650 puntos y alcanzó su máximo nominal del año
Riesgo país en máximos del año: Caputo habló de shock externo y defendió el rumbo
JP Morgan ve recesión técnica y duda del consumo que espera el Gobierno para 2027
Riesgo país y shock global complican los US$5.000 millones que Caputo espera colocar en 2027
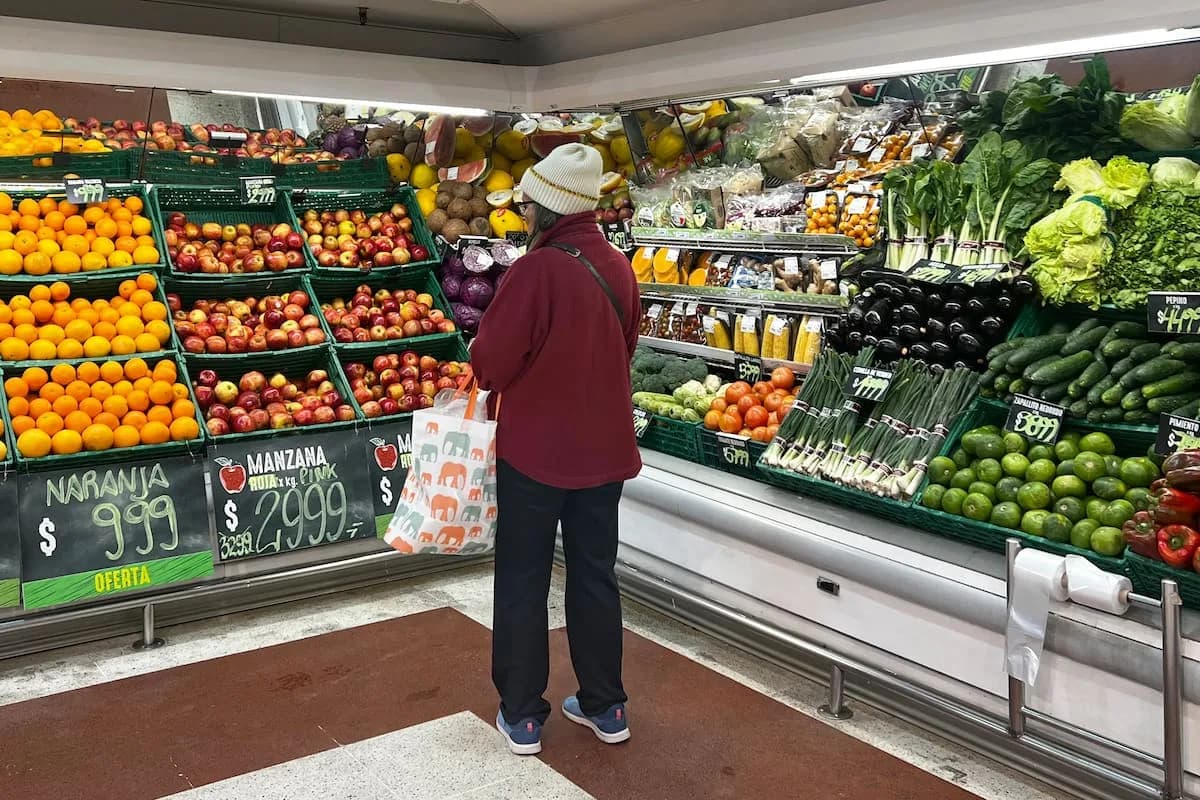
Inflación de septiembre: las consultoras proyectan cerca del 2% por la suba de alimentos
Más en Mercados
Más leídas
7 días- 1
Detuvieron por error a una pareja de la Policía Federal acusada de un robo en Tres de Febrero
Policiales
- 2
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
Economía
- 3
Detrás de las velas para el papa León XIV: una fábrica de Lomas del Mirador que trabaja desde 1960
Religión
- 4
Quién es Emiliano Tarragona, el escort que denunció a Maxi Ghione y habló en LAM
Policiales
- 5
Ella Beatty, hija de Warren Beatty y Annette Bening, brilla como asesina en Monster
Espectáculos