El efectivo toca mínimos históricos: cómo los argentinos se volcaron a pagos digitales
Por cada peso en billetes que circula, hay $2,35 en transacciones digitales. El QR y las billeteras virtuales lideran una transformación que alcanzó hasta el transporte público.
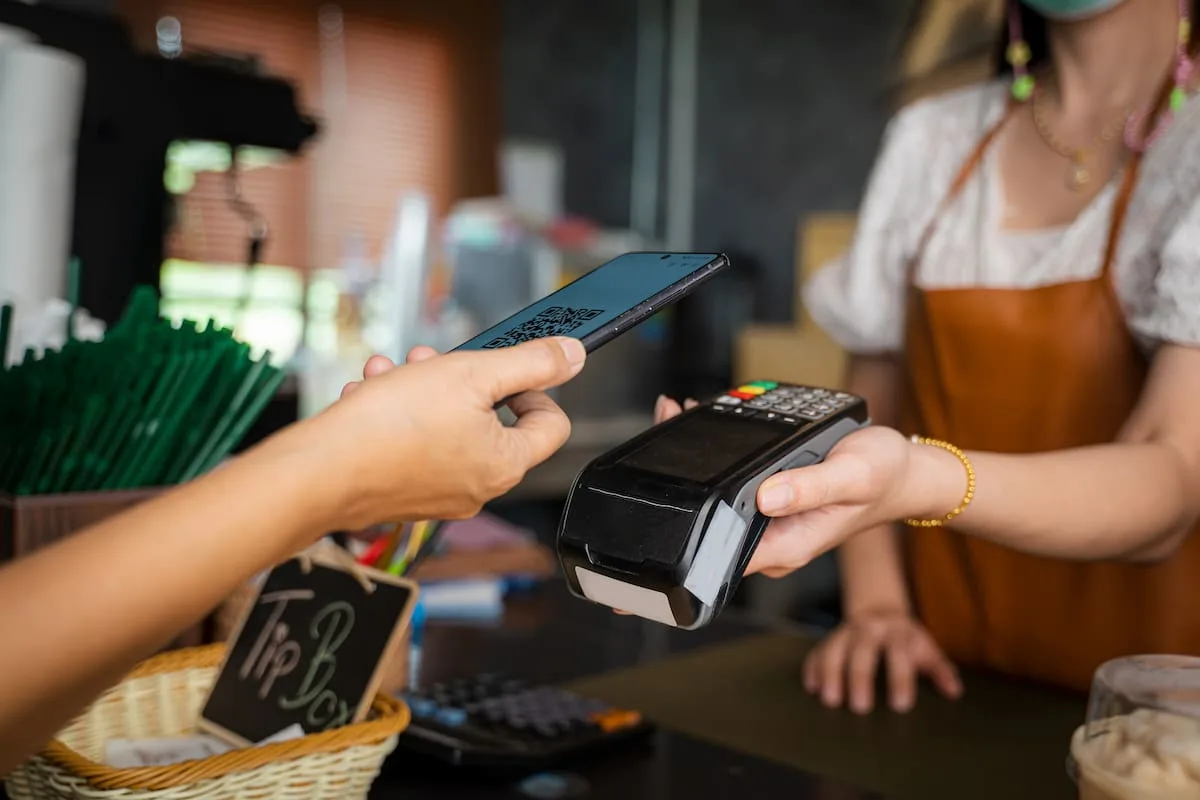
La Argentina vive una aceleración sin precedentes en la adopción de pagos digitales. Por cada peso en efectivo que circula en la economía, hay $2,35 que se mueve de forma digital, según datos de Coelsa, la infraestructura que vincula bancos y billeteras virtuales del país. En menos de una década, el ecosistema de pagos se transformó desde los cheques virtuales hasta las transferencias instantáneas y el código QR en comercios.
Hay 339 millones de cuentas digitales registradas en Argentina. En promedio, cada argentino posee ocho cuentas: cuatro bancarias (CBU) y cuatro billeteras digitales (CVU). Esta proliferación refleja cómo la digitalización alcanzó tanto a la economía formal como a la informal, donde comerciantes reciben pagos a través de alias en billeteras virtuales.
El crecimiento de cuentas en dólares marca otra tendencia significativa. En el primer cuatrimestre de 2024, se abrieron 2,8 millones de cuentas en dólares en bancos, un aumento de 6,22% respecto a finales de 2023. Las transacciones en moneda extranjera también crecieron a dos dígitos en comparación interanual, concentradas en operaciones inmobiliarias, venta de vehículos y bienes de uso. Sin embargo, los comercios de consumo diario aún no adoptaron masivamente el dólar como medio de pago.
El código QR interoperable se convirtió en el protagonista de la revolución digital local. A diferencia de otros países que privilegian los pagos por aproximación contactless, Argentina apostó por el escaneo de códigos. En el primer cuatrimestre se registraron 931 millones de operaciones por QR, un salto del 70,13% anual.
El uso varía según el rubro. El QR domina en combustible (ticket promedio de $16.822), supermercados ($17.285), farmacias ($21.276) y restaurantes ($22.538). Los montos mayores se ven en servicios públicos ($66.358), vinotecas ($88.714) y pagos de créditos ($107.515).
El transporte público evidencia la transformación en el consumo de sectores de menores ingresos. Aunque aún está disponible solo en algunos colectivos y estaciones de subte en Capital Federal, Buenos Aires, Santa Fe, Mendoza y Córdoba, el QR es el medio de pago más elegido en los segmentos C3, D1 y D2.
La demanda por nuevas opciones impulsa innovaciones. Las billeteras digitales trabajan en incorporar transferencias por aproximación, permitiendo enviar dinero acercando dos celulares. También se prepara el lanzamiento de tecnología NFC que ofrecerá elegir entre QR y contactless desde cualquier cuenta virtual.
En las tesorerías corporativas, el papel también retrocede. El echeq representa el 61% del total de cheques presentados al cobro en el sistema financiero. Hasta ahora se emitieron 11,9 millones de documentos virtuales en lo que va del año, con un crecimiento interanual del 13,47%. El 79% proviene de personas jurídicas y el 21% de profesionales.
La confiabilidad del echeq supera al cheque físico. El rechazo por falta de fondos en el echeq es una décima parte del que genera el cheque en papel. Al momento del cobro, prácticamente el 100% de los echeqs se acredita; solo un 0,4% es rechazado, frente al 4% en cheques tradicionales. Esta diferencia refleja la trazabilidad y responsabilidad que caracterizan al instrumento digital.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Guillermo Mondino: "El Gobierno le pega al fleje con la potencia de Del Potro sin la sutileza de Federer"
Melconian advierte que el tipo de cambio "acelera las quiebras" y cuestiona el ritmo de las reformas
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
La población mundial llegará a su pico en 2056 y después empezará a caer
Israel pasó de 450% de inflación a potencia tecnológica: la receta que explicó un académico en IDEA
Riesgo país en 655 puntos: por qué el mercado no confía en Milei
Más en Economía
Más leídas
7 días- 1
Detuvieron por error a una pareja de la Policía Federal acusada de un robo en Tres de Febrero
Policiales
- 2
Ella Beatty, hija de Warren Beatty y Annette Bening, brilla como asesina en Monster
Espectáculos
- 3
Quién es Emiliano Tarragona, el escort que denunció a Maxi Ghione y habló en LAM
Policiales
- 4
Detrás de las velas para el papa León XIV: una fábrica de Lomas del Mirador que trabaja desde 1960
Religión
- 5
Monster: las diferencias entre la serie de Lizzie Borden y el caso real de 1892
Espectáculos