Dessy, economista jefe del Citi: "Un tipo de cambio más alto podría ser un alivio para algunos sectores"
El economista jefe del Citi para la Argentina, Paraguay y Uruguay sostiene que el ajuste fiscal volvió al país menos vulnerable y pide comprar más reservas para bajar el riesgo país.
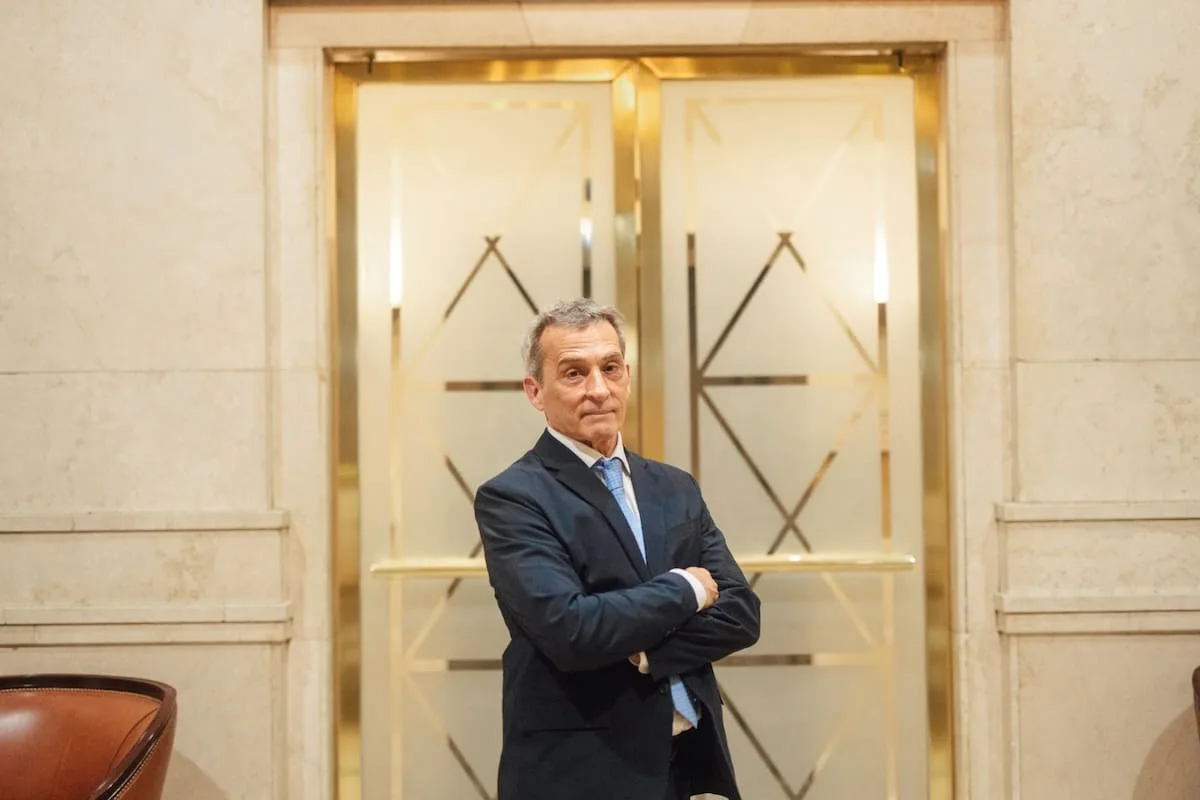
El riesgo país de la Argentina superó los 650 puntos básicos en las últimas semanas, después de haber estado cerca de perforar los 400. Para Ricardo Dessy, economista jefe del Citi para la Argentina, Paraguay y Uruguay, lo llamativo no es el salto, sino la resistencia del país frente al nuevo escenario internacional. El indicador trepó por la suba de la tasa de interés en Estados Unidos y por la ruptura de la tregua en la guerra cambiaria.
En una entrevista, el economista sostuvo que el ajuste fiscal "elevó las paredes del castillo", aunque marcó diferencias con el Gobierno: recomienda comprar más reservas y dejar que el tipo de cambio suba un poco para aliviar a los sectores que más sufren la transición del modelo económico.
"Hubo un cambio muy fuerte, que fue la suba de la tasa de interés en Estados Unidos. Si hace 20 años me decías que el máximo impacto de eso iba a ser una suba de 50 puntos del riesgo país, yo firmaba", afirmó Dessy. Y agregó: "Incierto es peor que malo. El mundo está cambiando fuertemente, las cosas no se resuelven como antes".
El economista explicó que el contexto global está marcado por la guerra, las treguas rotas y los países más endeudados del planeta, con déficits inelásticos y gastos en defensa crecientes. "En ese contexto, el riesgo país de la Argentina subió relativamente poco, siendo un país tan dependiente del mundo, con pocas reservas y sin mercado de capitales", remarcó.
Consultado sobre por qué la Argentina tiene un riesgo país tan superior al de Brasil, que está por debajo de los 200 puntos, Dessy fue directo: "Es falta de confianza". Según su lectura, el riesgo país tiene un componente financiero, uno económico y uno político, y en el caso argentino pesa más la desconfianza que la capacidad de pago.
"La Argentina ha hecho una reforma estructural muy profunda, migrando la actividad y la prosperidad hacia los sectores donde tiene ventajas competitivas, con exportaciones que van a superar los US$100.000 millones al año", planteó. Sin embargo, reconoció que ese cambio genera asimetrías entre el interior y las zonas urbanas: mientras el AMBA sufre el ajuste del sector público, el interior crece de la mano de la ganadería, la minería, el petróleo y el gas.
Sobre el enfriamiento de la economía, Dessy evitó el optimismo pero destacó que los coletazos internacionales ahora pegan menos. "Nos vamos convirtiendo en Brasil, en Uruguay, en Perú. Que haya una guerra espantosa, que el Brent supere los US$100, que suba la tasa en Estados Unidos y que el dólar siga en $1540, como antes, no lo hubiera creído", dijo. Y anticipó que puede haber una recesión técnica, pero que probablemente en el cuarto trimestre la tendencia cambie.
El economista describió el dilema que, a su juicio, atraviesa al Gobierno con una metáfora: "el dilema de la ambulancia". Un paciente grave necesita llegar 10 minutos antes y el chofer puede pasar de 100 a 130 km/h, pero la probabilidad de chocar aumenta más que la de mejorar al paciente. En esa línea, consideró que el Gobierno prefiere honrar la estabilidad, la previsibilidad cambiaria y la baja inflación antes que acelerar por una mejora transitoria de la actividad.
"Tengo diferencias. Creo que hay que comprar más reservas para generar más confianza y que baje el riesgo país más rápido. El problema de la Argentina hoy, mucho peor que el fiscal, es el de confianza", sostuvo. Para Dessy, un tipo de cambio más alto no es solución de nada, pero intervendría menos: "La devaluación nunca genera prosperidad sostenida. Nadie invierte porque se devalúa. Pero la transición es muy dura".
El economista argumentó que el pass-through del tipo de cambio a la inflación se redujo fuertemente, porque la inflación actual se explica más por correcciones de precios relativos que por exceso de oferta monetaria. "Yo tomaría un poco más de riesgo para comprar reservas, sin preocuparme tanto por qué se hace con los pesos que hay que emitir", afirmó.
Respecto del impacto sobre el empleo, reconoció que los sectores intensivos en mano de obra sufren, mientras crecen los intensivos en capital y en capital humano, como los centros de software o de servicios financieros. "Hay mucha exportación de talento. Conozco arquitectos y abogados que trabajan para estudios de Texas o de California", contó.
La discusión sobre el tipo de cambio y la actividad económica atraviesa el debate público en un contexto de advertencias sobre el impacto del tipo de cambio y de proyecciones de PBI recortadas por la brecha entre sectores.
Por qué importa
La discusión sobre reservas y tipo de cambio define el margen de maniobra del Gobierno para sostener la desinflación sin frenar la actividad. Lo que haga el Banco Central con sus reservas impacta directo en el riesgo país y en el costo del crédito.
Qué sigue
Habrá que seguir la evolución del riesgo país y las decisiones del Banco Central sobre compra de reservas en las próximas licitaciones. También el dato de inflación del próximo mes, que marcará si el pass-through cambiario se mantiene acotado.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #ricardo dessy →
Educación financiera en Argentina: el desafío que sigue a la inclusión bancaria
El mercado dice que la economía argentina entró en recesión y solo crecería 1,2% este año
Dólar hoy: el oficial cotiza a $1540 y el blue se vende a $1545 este martes 6 de octubre
El riesgo país argentino perforó los 600 tras el triunfo de Flavio Bolsonaro en Brasil
Dólar hoy: el oficial cotiza a $1540 y el blue se ubica en $1560 este lunes 5 de octubre
Misión de EE.UU. llega a la Argentina para evaluar inversiones en minería y energía
Más en Economía
Más leídas
7 días- 1
Luis Ventura confirmó el alta médica de su hijo Antonio tras cinco días internado
Espectáculos
- 2
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
Economía
- 3
Andy Carroll reveló quién lo agredió sexualmente: el bailarín Kevin Adams
Sucesos
- 4
Gaby Sabatini deslumbró en la Paris Fashion Week con un look de Lacoste
Belleza y Moda
- 5
Quién es Sebastián Favre, el vecino de Nordelta investigado por disparar contra carpinchos
Bienestar Animal