Stablecoins en Argentina: siete usos y los riesgos de tener dólares digitales
El 94,3% de las operaciones cripto del país terminan en monedas atadas al dólar. Cómo usarlas y qué revisar antes de empezar.

En la Argentina, de cada 100 pesos que se operan contra criptomonedas, más de 94 terminan en stablecoins, monedas digitales atadas al valor del dólar. El dato surge de un estudio de la firma a16z crypto, con datos de Artemis, y deja al país al tope del ranking mundial: el peso argentino marca 94,3%, por encima del mexicano (84,4%) y del brasileño (74,9%).
La adopción se mantuvo firme incluso después de que la inflación mensual bajara del pico de 25,5% al 2,1% de julio, y de que en abril de 2025 se levantaran las restricciones para comprar dólares en el banco. Las dos razones de emergencia que explicaban el fenómeno se debilitaron y la conducta siguió, lo que sugiere que las stablecoins quedaron incorporadas como herramienta de uso cotidiano.
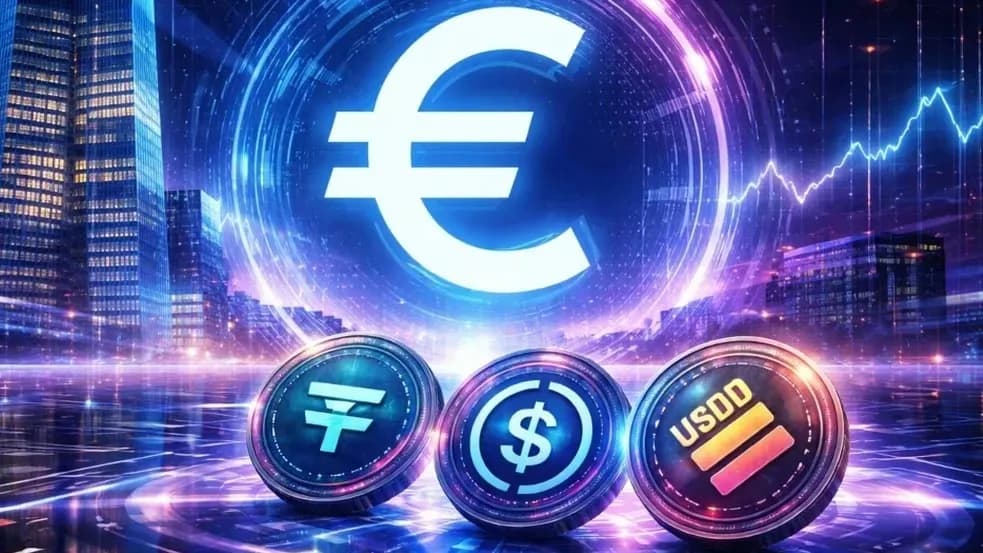
Una stablecoin es una criptomoneda diseñada para valer siempre lo mismo que un dólar. Para sostener esa paridad, el emisor mantiene reservas, en general letras del Tesoro estadounidense y depósitos bancarios. Las dos más grandes son USDT, de Tether, y USDC, de Circle: entre ambas concentran el 88,6% de un mercado que ronda los 290.400 millones de dólares.
La diferencia con bitcoin es de propósito: bitcoin es un activo volátil cuyo precio depende de la oferta y la demanda. Las stablecoins están pensadas para no moverse, y su valor agregado está en cómo se mueven: se transfieren las 24 horas, los 7 días de la semana, sin horario bancario ni feriado; viajan al exterior sin bancos corresponsales; y pueden guardarse en autocustodia, con claves que controla el usuario.
Estos son los siete usos más frecuentes que se les puede dar a las stablecoins, y también lo que conviene revisar antes de dar el primer paso.
1) Dolarizarte con liquidez inmediata. Es el uso más obvio y el que explica la mayor parte de ese 94,3%. Comprar USDT o USDC transforma pesos en un activo denominado en dólares sin necesidad de abrir una cuenta bancaria en moneda extranjera, y con la ventaja operativa de poder mover ese saldo a cualquier hora. Tiene sentido incluso con una inflación más baja, porque el riesgo que se cubre incluye un eventual salto cambiario.
2) Cobrar ingresos del exterior. Quien trabaja para una empresa extranjera, atiende clientes internacionales o factura por plataformas de freelance puede recibir USDC directamente en una billetera, con menos intermediarios y comisiones en el camino. Además, puede separar dos decisiones que en el circuito bancario vienen pegadas: dónde cobrás y cuándo invertís.
3) Enviar dinero al exterior. Una transferencia bancaria internacional involucra bancos corresponsales, horarios de corte, comisiones y tiempos de liquidación, mientras que una stablecoin va de una billetera a otra a través de la red. Pero no siempre resulta más barata: el costo final depende de la red que uses y de los canales de entrada y salida.
4) Pagar cuando viajás. Existen tarjetas internacionales que se fondean con stablecoins, de modo que el saldo queda dolarizado hasta el momento mismo del consumo. Para el argentino que viaja, la diferencia salta a la vista: al momento de escribir esta nota, el dólar tarjeta se ubicaba en 1.995,50 pesos, mientras que el dólar cripto operaba cerca de los 1.597 pesos.
5) Transferir entre personas. Alguien vende un auto y acuerda cobrar en USDC, un argentino que vive temporalmente afuera le manda dinero a la familia, dos socios liquidan una deuda en dólares digitales. En todos esos casos, la operación se resuelve entre dos billeteras, y para montos chicos la simplicidad operativa suele ser muy superior, siempre teniendo presente que esto no exime de las obligaciones impositivas.
6) Tener liquidez defensiva dentro del ecosistema cripto. Para quien ya opera con criptomonedas, la stablecoin funciona como la posición de efectivo del sistema. En lugar de salir a pesos o a dólares bancarios cada vez que quiere bajar el riesgo, el inversor pasa parte de su cartera a stablecoins y después vuelve a entrar. Una cartera 100% en bitcoin puede pasar a 60% bitcoin y 40% en stablecoins ante un escenario de mayor incertidumbre, y volver atrás cuando la lectura cambia.
7) Obtener rendimiento sobre dólares digitales. Acá empieza la zona que exige más cuidado, porque las stablecoins pueden prestarse en protocolos de finanzas descentralizadas, colocarse en fondos de liquidez o depositarse en plataformas que ofrecen una tasa. Si alguien te ofrece 8%, 10% o 15% anual en dólares, la pregunta obligada es de dónde sale exactamente ese rendimiento y qué riesgo estás asumiendo a cambio, porque una stablecoin no es un bono del Tesoro ni un depósito bancario con garantía: hay riesgo de crédito, de contraparte, de liquidez, de contrato inteligente y de cambio regulatorio.
Antes de dar el primer paso, hay que mirar tres cosas. Lo primero es el precio de entrada: el dólar cripto operaba en torno a los 1.597 pesos contra los 1.535 del dólar oficial, una prima de alrededor del 4% que es el costo de esa infraestructura. Lo segundo es el riesgo de la propia moneda: en marzo de 2023, cuando quebró el Silicon Valley Bank, el USDC llegó a operar por debajo de los 87 centavos porque Circle tenía allí 3.300 millones de dólares de su respaldo. Lo tercero es la plataforma que uses para comprar y guardar: no todas ofrecen el mismo nivel de seguridad, y conviene investigar su historial y reputación.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #stablecoins →
Dólar cripto hoy: cotización del 20 de agosto, a cuánto opera
EE.UU. autoriza recompensas por stablecoins y los bancos alertan por fuga de depósitos
Dólar hoy: el oficial cotiza a $1540 y el blue se vende a $1545 este martes 6 de octubre
Dólar hoy: el oficial cotiza a $1540 y el blue se ubica en $1560 este lunes 5 de octubre
Dólar hoy: el oficial cerró a $1545 y el blue cotizó a $1555 este viernes 2 de octubre
Dólar hoy: el oficial cotiza a $1540 y el blue se ubica en $1555 este jueves 1° de octubre
Más en Finanzas Personales
Más leídas
7 días- 1
Debate Lula-Bolsonaro en Brasil: dónde ver el cara a cara del viernes 23 de octubre
Internacionales
- 2
Denunció que un chofer de aplicación la golpeó tras una discusión en pleno viaje
Policiales
- 3
Casa Nekola, la casa que Miguel Ángel Roca diseñó en Córdoba, se vende por US$732.000
Arquitectura
- 4
Triciclo eléctrico chino con aire acondicionado: cuánto costaría si llega a Brasil
Autos
- 5
Detuvieron a una mujer acusada de prostituir a su hija desde los 11 años en Moreno
Trata de Personas