El riesgo país argentino saltó a 511 puntos y se desacopló de sus pares emergentes
El indicador subió más de 100 puntos desde julio, mientras la región casi no se movió; analistas ven factores técnicos y riesgo político.
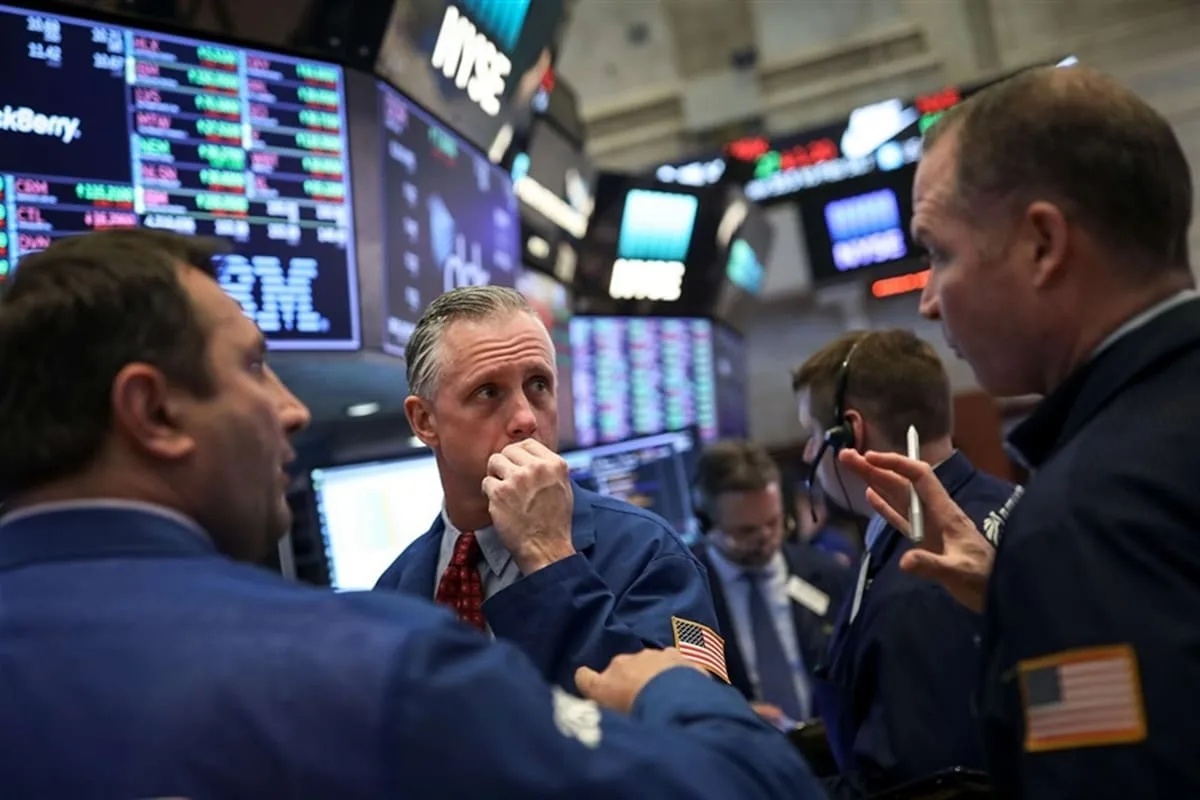
El riesgo país argentino volvió a subir este martes y cerró en 511 puntos, 24 unidades por encima del lunes y el nivel más alto en casi tres meses. El indicador, que mide el sobrecosto de endeudamiento de la Argentina frente a Estados Unidos, aumentó más de 100 puntos en poco más de un mes, mientras que el resto de los mercados emergentes prácticamente no se movió.
El contraste se hizo evidente después del 7 de julio, cuando el riesgo país había caído a 403 puntos, uno de los niveles más bajos en ocho años. Desde entonces, escaló 108 puntos hasta los 511 actuales. Según un relevamiento de GMA Capital, mientras la Argentina acumulaba una suba superior a los 100 puntos, el promedio de América Latina aumentó apenas cinco y el de los emergentes globales se mantuvo sin cambios.
“El movimiento argentino es idiosincrático. Somos nosotros”, resumió Nery Persichini, Head of Research & Strategy de GMA Capital.
La suba se produce desde niveles muy inferiores a los que enfrentó el Gobierno durante buena parte de su gestión. Javier Milei asumió con un riesgo país superior a los 1900 puntos y el indicador volvió a superar los 1000 antes de las últimas elecciones legislativas, para luego iniciar una fuerte caída. Desde entonces, el Gobierno mantuvo una intensa búsqueda de alternativas para asegurar los pagos de la deuda y despejar vencimientos, mientras intenta generar condiciones para recuperar el acceso al financiamiento internacional.
La baja del riesgo país es una pieza central de ese objetivo: cuanto menor es el indicador, menor es la tasa que debería pagar la Argentina para colocar deuda y mayores son las posibilidades de volver a financiarse voluntariamente en los mercados. El descenso hacia los 400 puntos de julio había acercado esa posibilidad; el regreso por encima de los 500 volvió a alejarla.
La comparación con otros emergentes muestra que el contexto internacional explica solo una parte de lo ocurrido. Las tasas de interés de largo plazo subieron en Estados Unidos y encarecieron el financiamiento para los países emergentes, pero mientras el riesgo argentino escaló con fuerza, el de sus pares mostró movimientos mucho más acotados.
Los bonos argentinos suelen reaccionar con mayor intensidad que otros títulos cuando cambia el humor de los mercados. Pedro Siaba Serrate, de Portfolio Personal Inversiones (PPI), estimó que la deuda argentina tiene un “beta” cercano a 1,6 frente al índice de deuda emergente. En términos simples, si ese mercado sube o baja 1%, sería esperable que los bonos argentinos se movieran alrededor de 1,6% en la misma dirección.
Incluso al ajustar por esa mayor sensibilidad, la Argentina empezó a perder terreno frente a sus pares en agosto. Entre fines de mayo y fines de julio, los bonos argentinos habían acumulado un “sobredesempeño” de 5,4% frente a los emergentes. Luego de las primeras semanas de agosto, esa ventaja se redujo a apenas 1,1%.
“En junio, cuando la Argentina obtuvo la segunda suba de calificación a B- por parte de S&P Global, la deuda argentina exhibió un sobre desempeño respecto al índice de referencia”, explicó Siaba Serrate. Pero, ante la falta de nuevos catalizadores, las noticias poco alentadoras del frente legislativo y la caída de los índices de confianza, señaló que el mercado comenzó a desarmar posiciones y tomar ganancias para reducir la potencial volatilidad de cara al año electoral. “Por el momento, no vemos grandes catalizadores para que esta debilidad se termine en el corto plazo”, agregó.
El desacople se observa incluso al ampliar la comparación a los países latinoamericanos. Entre el 3 y el 18 de agosto, el riesgo país argentino aumentó 98 puntos, de 413 a 511, según datos de JP Morgan. Ningún otro país de la región mostró un deterioro semejante: El Salvador y Paraguay, los que más aumentaron después de la Argentina, sumaron apenas seis puntos. Brasil subió cinco; Colombia y Uruguay, cuatro; y Ecuador, dos. En sentido contrario, Bolivia redujo su riesgo país en 23 puntos y Chile, en siete.
La diferencia también aparece al restringir la comparación a países con una calificación crediticia similar. “Del grupo de países de Latam que están en la categoría crediticia de la Argentina —Ecuador, El Salvador y Bolivia—, la Argentina es el crédito que mayor deterioro presentó en su riesgo relativo”, explicó Ramiro Blázquez, estratega del fondo StoneX.
Para Blázquez, detrás del movimiento hay un componente técnico y otro relacionado con el riesgo político. Cuando aumenta la aversión al riesgo internacional, la elevada liquidez de los bonos argentinos hace que los administradores de fondos puedan recurrir primero a esos títulos para reducir rápidamente su exposición. Sin embargo, advirtió: “El deterioro del riesgo país es muy marcado como para estar únicamente explicado por este factor técnico”.
Grit Capital describió ese mismo fenómeno como un “efecto cajero automático”. La Argentina tiene una de las curvas de bonos soberanos en dólares más líquidas entre los mercados emergentes y, cuando los administradores globales necesitan reducir riesgos rápidamente, esos títulos son relativamente fáciles de vender para hacerse de efectivo.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Seguí leyendo sobre #riesgo país
Ver todas →

Más en Economía
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía
- 3
Fórmula 1 en Madrid: el Rey, Nadal y Beckham, entre las celebridades del GP de España
Deportes
- 4
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud
- 5
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos