

La mora bancaria frenó su racha alcista en junio, pero persiste en créditos personales
El índice general de irregularidad cayó al 7,6%, aunque los préstamos personales escalaron al 16,3%.
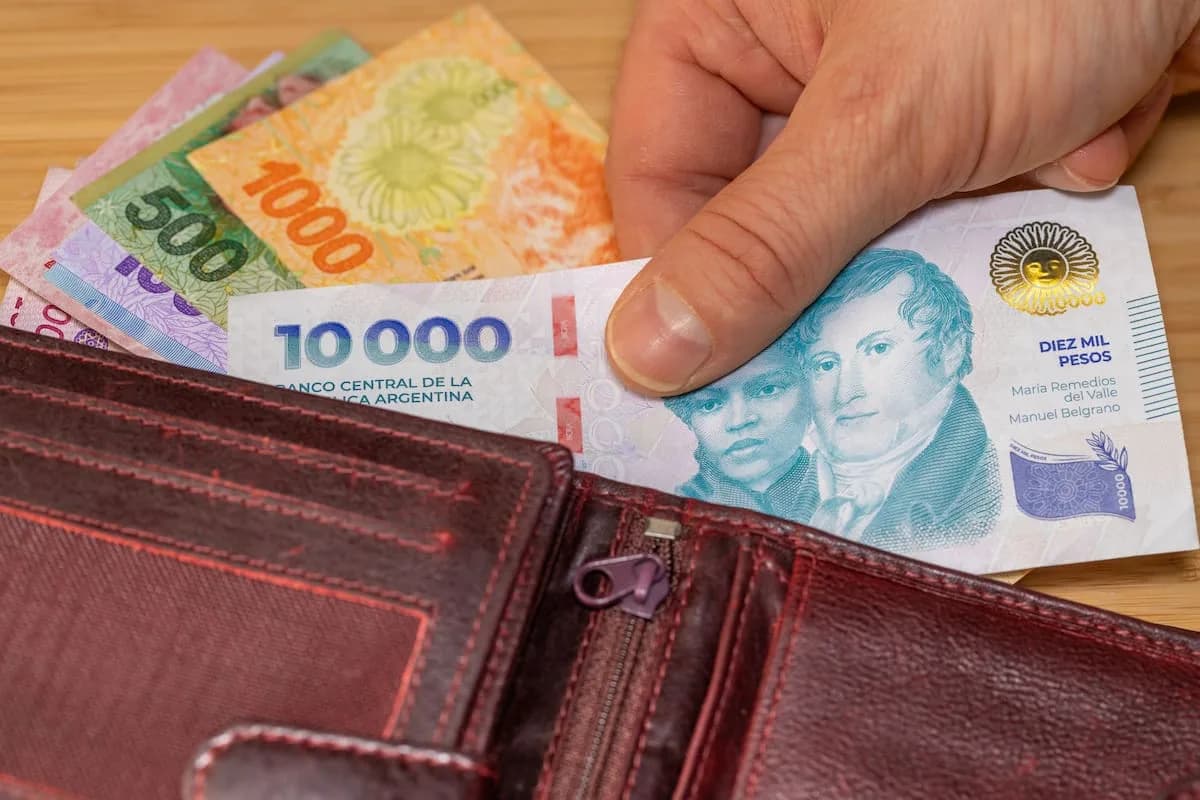
La mora bancaria interrumpió en junio una racha de 19 meses consecutivos de aumentos. El índice general de irregularidad de la cartera de créditos al sector privado bajó del 7,7% al 7,6%, según el último Informe de Bancos del Banco Central (BCRA), publicado este viernes.
Sin embargo, el alivio fue parcial: los niveles de atraso se mantuvieron estables en las familias (12,8%) y en las empresas (3,5%), pero siguieron escalando en los préstamos personales, que pasaron del 15,9% en mayo al 16,3% en junio.
La entidad que preside Santiago Bausili atribuyó la mejora a una desaceleración en el ritmo de crecimiento real de la cartera en situación irregular y a un aumento real del crédito total. En junio, los saldos en todas las monedas crecieron 3,1% mensual y 10,1% interanual.
No obstante, el crédito en pesos a familias se mantuvo estancado, mientras que solo repuntaron las líneas para empresas. Ese comportamiento sugiere que la estabilización responde, en parte, a una oferta de préstamos todavía contenida.
Los préstamos en pesos representan alrededor del 77% del total desembolsado por los bancos, mientras que los denominados en dólares, pese a su crecimiento sostenido, equivalen al 23% restante. Así, cerca de tres de cada cuatro pesos adeudados a los bancos corresponden a líneas comerciales, tarjetas de crédito o préstamos personales.
El informe oficial reconoce que, si bien la mora bajó en las tarjetas, aumentó en los préstamos personales y prendarios, y se mantuvo sin cambios significativos en los hipotecarios. En el financiamiento a empresas, el coeficiente de irregularidad se mantuvo en 3,5%, con leves aumentos en construcción, comercio e industria, y una ligera baja en producción primaria.
Pese a la estabilización, los niveles de mora siguen siendo los más elevados de los últimos 21 años. El fenómeno está influido por el deterioro en fintech y billeteras virtuales, que registran impagos de hasta el 30%. Según Fundar, uno de cada cuatro argentinos con crédito está atrasado en sus pagos, y uno de cada seis pesos prestados a familias no vuelve.
El BCRA, en tanto, destacó que el indicador de probabilidad de default estimada (PDE) se redujo 0,2% en junio, hasta 2,6%, gracias a los elevados niveles de cobertura de los bancos. Las previsiones totales representaron el 86,6% de la cartera irregular y el 6,5% de las financiaciones.
Desde el BCRA esperan que junio haya marcado un quiebre. Bausili había comparado el proceso de mora con un proceso digestivo: "lento y difícil de acelerar". El optimismo se basa en dos factores: las refinanciaciones y la recuperación del crédito a las familias, lo que aumentaría el denominador de la fórmula que calcula los índices.
La consultora Econviews advirtió que el aumento de los incumplimientos lleva a las entidades a endurecer las condiciones de otorgamiento de nuevos créditos, lo que limita la recuperación del financiamiento.
Fuente: LA NACION
Nota redactada con asistencia de inteligencia artificial y editada por nuestra redacción. Cómo usamos IA.
Seguí leyendo sobre #mora bancaria
Ver todas →
Más en Economía
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos · 12 sep
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía · 10 sep
- 3
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud · 9 sep
- 4
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos · 3 sep
- 5
El Padrino, la pizzería de Caballito que nació de una librería fundida y resiste desde 1975
Gastronomía · 11 sep



