

Pymes argentinas financian su crecimiento en el mercado de capitales
Cinco casos muestran cómo acceden a tasas más bajas que los bancos mediante pagarés, facturas y obligaciones negociables.
El mercado de capitales pyme crece en forma sostenida en Argentina y se consolida como alternativa al crédito bancario. Según el Mercado Argentino de Valores (MAV), en el primer semestre el volumen operado creció 39,1% respecto a igual período de 2025. El Pagaré Bursátil lideró con un aumento de 38,9%, seguido por el Cheque de Pago Diferido (36,5%), la Factura de Crédito (69,8%) y las Obligaciones Negociables (159,9%).
Desde 2013, unas 100.000 pymes utilizaron estos instrumentos, pero la cantidad de empresas que operan con frecuencia crece más lento que los volúmenes. Especialistas coinciden en que la operatoria se simplificó, aunque falta comunicación. “El volumen crece por el ascensor y la cantidad de empresas por la escalera, pero el mercado no tiene techo. Ampliar la base de empresas es uno de nuestros principales desafíos”, afirmó Carina Egea, CEO de Portfolio SA.
Ramiro Tersse, de First Capital Group, detalló: “El año arrancó con $1.800 millones en enero, tuvo estabilizaciones por estacionalidad en febrero y abril, y cerró junio con un pico de $2.060 millones, el mayor volumen mensual del año”. Entre las razones mencionó la brecha de tasas con los bancos, la simplificación de operatorias y la autorización para que los bancos avalen ON.
Egea destacó que las pymes pueden financiarse hasta 20 millones de UVA (unos US$ 27 millones) con garantías de SGR. “Son los inversores quienes deben evaluar la capacidad de pago de la pyme”, remarcó. Sin embargo, hay dudas sobre el impacto de la reciente habilitación del BCRA para préstamos en dólares y la decepción de que los Fondos de Asistencia Laboral (FAL) no se volcarán a este mercado. “Según la propuesta regulatoria del 13 de agosto, podrán destinarse a ON con calificación AAA, o sea grandes empresas. No hay pymes con esas calificaciones”, explicó.
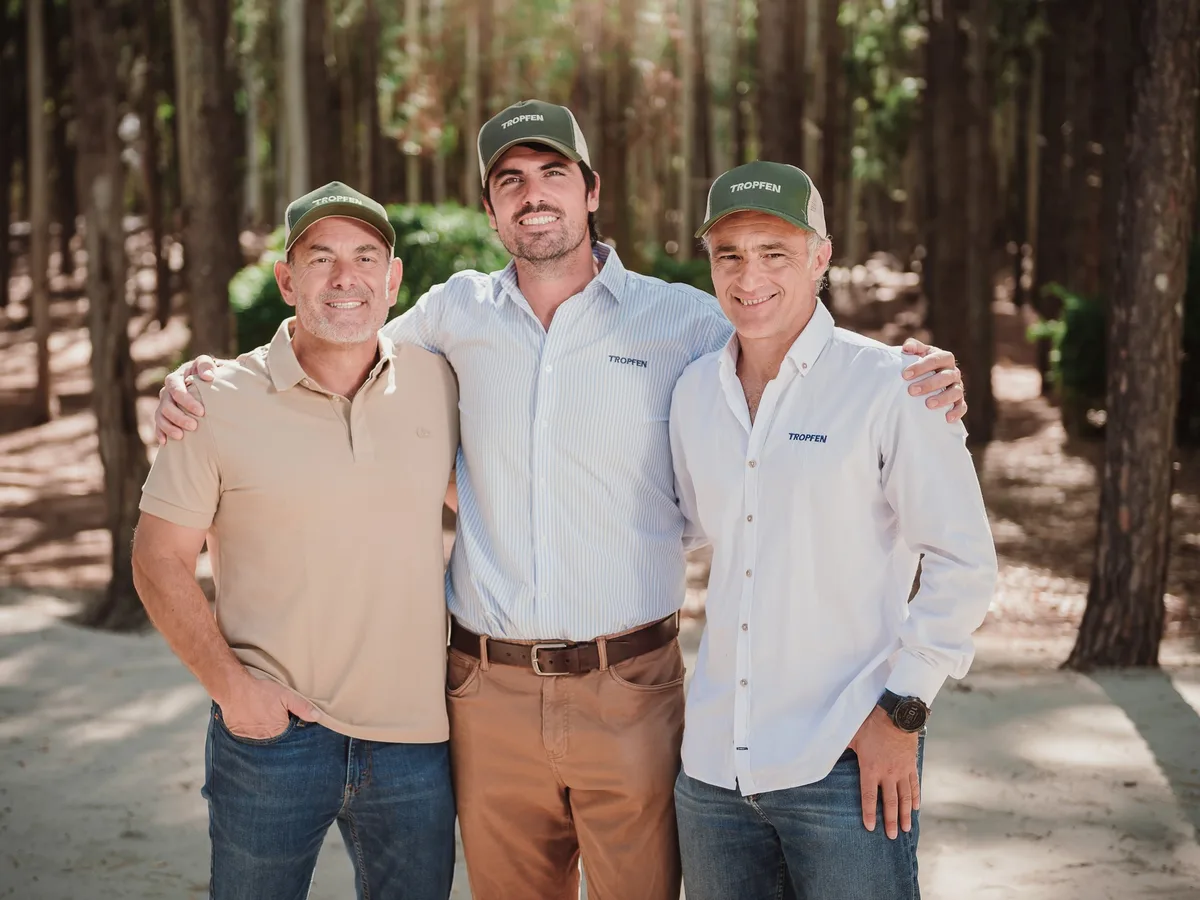
Un caso es Tropfen, firma de insumos agropecuarios que emitió una ON por US$ 2 millones, de los cuales tomó uno para financiar su planta en Pergamino. “Conseguimos 72 inversores que ofrecieron tasas entre 3% y 11%. La tasa de corte fue 6,95% a tres años”, dijo su CFO, Rafael Curia. El repago será en cinco pagos semestrales de unos US$ 200.000 desde abril de 2027.
Conintec, constructora de estaciones de servicio, financia su liquidez con Facturas de Crédito. En julio vendió facturas por $700 millones en menos de un día, a una tasa del 25% y comisión del 1%. “Contamos con la ventaja de vender facturas emitidas a compañías de gran solvencia, lo que facilita su colocación y permite acceder a una tasa más competitiva”, aseguró su CFO, Hernando Quiñones Meza.
Bodega Los Haroldos combina crédito bancario con cheques de pago diferido. En 2023 colocó una ON por US$ 4 millones y otra ON Verde por $325 millones para eficiencia energética. “Hace unos meses adquirimos una nueva línea de fraccionamiento con un leasing del banco Supervielle”, dijo Italo Caraccio, jefe de Finanzas.
Fuente: Clarín
Nota redactada con asistencia de inteligencia artificial y editada por nuestra redacción. Cómo usamos IA.
Seguí leyendo sobre #pymes
Ver todas →
Oficinas pospandemia: el 96% de las pymes de América mantendrá o ampliará sus espacios
Ayer 22:06
Bullrich pidió que la baja de impuestos "llegue a todos" y marcó su preocupación por la velocidad de la recuperación
12 sep
Industriales argentinos compararon a Italia con la Argentina: 4 millones de empresas contra 600.000
8 sep
Más en Finanzas
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos · 12 sep
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía · 10 sep
- 3
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud · 9 sep
- 4
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos · 3 sep
- 5
El Padrino, la pizzería de Caballito que nació de una librería fundida y resiste desde 1975
Gastronomía · 11 sep



