Refaccionar una cocina en Argentina ya cuesta casi $10 millones y ampliarla dispara el presupuesto
Según Reporte Inmobiliario, poner a nuevo una cocina estándar de 5,6 m² cuesta $9.869.701 en octubre de 2026, con una suba interanual de 17,3% en pesos.
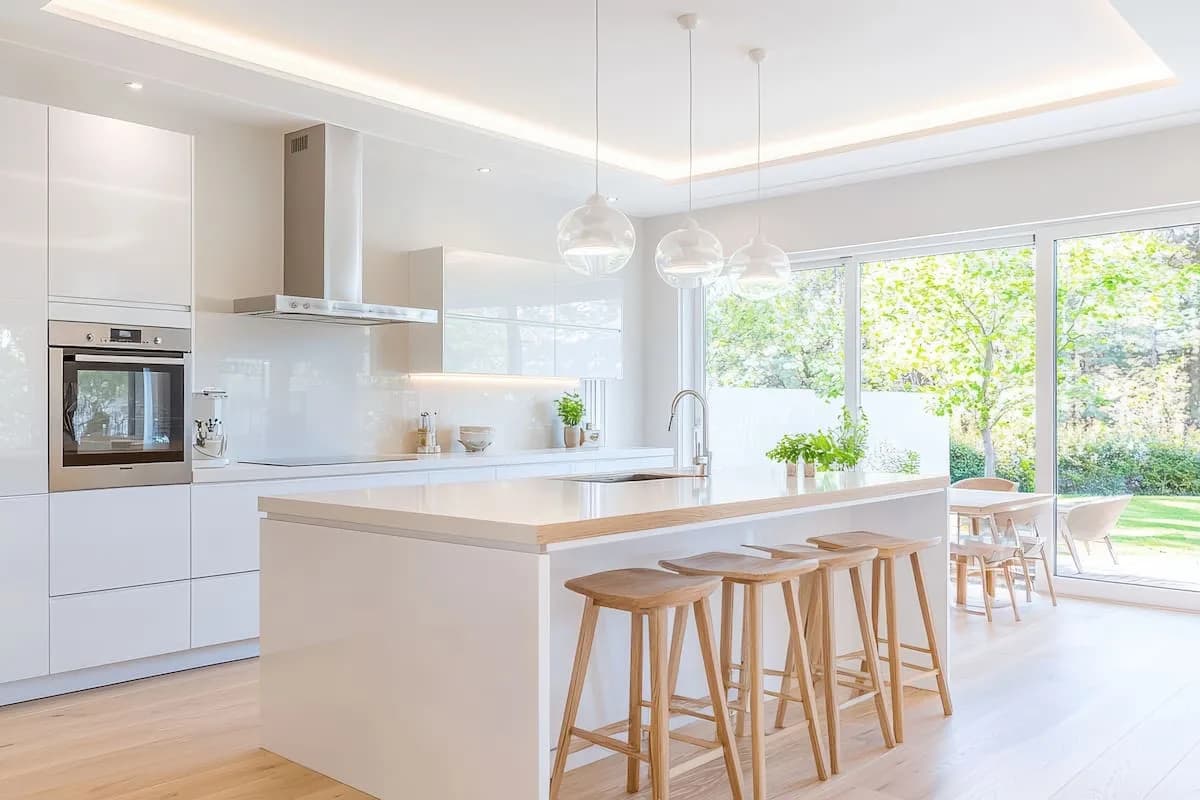
En un mercado inmobiliario que recuperó movimiento pero donde encarar una obra todavía exige un presupuesto importante, refaccionar una cocina en Argentina puede demandar casi $10 millones. Si a la obra se suma también el baño, la cuenta se acerca a los $19 millones.
Según el último relevamiento de Reporte Inmobiliario, refaccionar de manera integral una cocina estándar de 5,6 m² cuesta $9.869.701. El valor representa una suba de aproximadamente 2,3% frente a la medición trimestral anterior y de 17,3% en comparación con julio de 2025.
Medido en dólares, al tipo de cambio utilizado en el relevamiento, de $1565, la remodelación equivale a unos US$6307, cerca de 6,5% menos que tres meses antes. Es decir que, aunque el presupuesto continuó aumentando en pesos, el salto del dólar redujo el costo medido en moneda estadounidense.
El presupuesto contempla una renovación integral: demolición de las terminaciones existentes, recambio completo de cañerías de agua y gas, una nueva mesada de granito, muebles bajo mesada y alacenas, grifería monocomando, instalación eléctrica, revestimientos cerámicos, luminarias y pintura general.
La cocina, además, sigue siendo uno de los ambientes más caros de una propiedad para poner a nuevo. Si a la obra se suma también la remodelación de un baño estándar, el presupuesto total asciende a $18.835.756, contra los $18.453.374 que demandaba en la medición anterior.
En dólares, renovar ambos ambientes representa alrededor de US$12.036. El dato resulta incluso inferior al de un año atrás: en julio de 2025 se necesitaban unos US$13.080 para realizar la misma obra. En pesos, en cambio, el costo conjunto avanzó aproximadamente 18,5% interanual.
Qué pasa si, además de refaccionar, se amplía
Una cosa es poner a nuevo una cocina existente y otra distinta es ganar metros cuadrados, tirar paredes, integrar ambientes o avanzar sobre un patio o una galería. En esos casos, el presupuesto deja de depender solamente de muebles, griferías y terminaciones y pasa a estar mucho más atado al costo general de construir.
Allí los números también siguen avanzando. El Índice del Costo de la Construcción (ICC) en el Gran Buenos Aires aumentó 2,5% en agosto, último dato disponible del Indec. El incremento estuvo explicado por una suba de 1,7% en materiales, 3,2% en mano de obra y 2,2% en gastos generales.
El dato muestra además que la mano de obra volvió a crecer por encima de los materiales, una variable relevante para las remodelaciones, donde muchas veces el peso de los trabajos de albañilería, plomería, electricidad y colocación es mayor que en una obra nueva.
Por eso, ampliar una cocina puede llevar el presupuesto varios escalones por encima de una simple refacción. No existe un porcentaje único que pueda aplicarse a todos los casos: dependerá de si hay que modificar estructuras, mover instalaciones de gas o agua, rehacer pisos, abrir vanos o construir nuevos metros cubiertos.
Frente a este escenario, el crédito volvió a posicionarse como una herramienta clave para enfrentar una remodelación. De los bancos que hoy ofrecen préstamos UVA, algunos cuentan con líneas específicas para refacción. El esquema es similar: plazos largos, tasas más competitivas que un préstamo personal y cuotas que no pueden superar, en general, el 25% del ingreso familiar.
Los bancos que tienen créditos para refacción
Banco Ciudad financia con un crédito personal hasta el 100% del presupuesto de obra, que no puede superar el 50% del valor de tasación del inmueble. El plazo máximo es de 10 años, con una tasa del 10,5% + UVA. La cuota no puede superar el 20% de los ingresos del solicitante y el monto máximo es de $185.000.000.
Banco Nación presta el 75% del presupuesto de obra y el plazo puede ser de 5, 10 o 15 años, con un plazo de obra de hasta 12 meses. El monto máximo es de 157.500 UVAs con una tasa del 6,7% o de 210.000 UVAs con una tasa del 12%.
Banco ICBC ofrece la línea de remodelación financiando hasta el 50% de la tasación de la propiedad y con un tope de $200 millones, con presentación previa de presupuesto de obra, planos y firma de arquitectos. El plazo máximo es de 20 años, con una tasa del 6,9% para clientes con cuenta sueldo y del 9,9% para el resto.
Banco Supervielle ofrece préstamos para refacción y mejora con un plazo de hasta 10 años y una tasa del 15%. El ingreso mínimo del solicitante debe ser de $5 millones y no tiene tope máximo a prestar, financiando hasta el 50% de la tasación del inmueble.
Banco Patagonia financia hasta el 25% del valor de la propiedad, con las mismas características que el crédito para adquisición: una tasa del 9,25% exclusiva para clientes con cuenta sueldo en la entidad. Se puede devolver hasta en 30 años y otorgan hasta $140 millones.
Banco Comafi financia hasta el 50% del valor de la vivienda permanente, con un tope de $350 millones y plazos de 5 o 10 años. La entidad exige demostrar los planos de obra, presupuesto y cronograma suscripto por un profesional. La tasa es de 9,5% y 11% para quienes no cobren el sueldo en la entidad, con un ingreso mínimo neto de $5.000.000.
Banco Provincia financia la construcción, ampliación, terminación y refacción de viviendas. Tiene un monto máximo de 250.000 UVA, que equivale a aproximadamente $524 millones, un plazo de hasta 240 meses (20 años) y una tasa anual del 9%. Para quienes perciban sus haberes a través de Banco Provincia, el crédito financia hasta el 80% del valor de tasación o del presupuesto de obra; para el resto de los clientes, el porcentaje máximo es del 70%.
Las medidas ideales para renovar una cocina
Especialistas en interiorismo y arquitectura coinciden en que una cocina bien resuelta no se improvisa: se proyecta en función del uso real y de quienes la habitan.
Antes de definir materiales o colores, es necesario analizar la superficie total disponible y la altura real del techo. A partir de esos datos se diseña el espacio teniendo en cuenta las instalaciones, desde las tomas eléctricas, gas, desagües y la ventilación.
Las medidas estándar siguen siendo una referencia clave. El bajo mesada suele ubicarse a 90 centímetros de altura y 60 centímetros de profundidad, proporciones que permiten trabajar con comodidad. En cuanto al zócalo, se recomienda que lleve entre 10 y 15 centímetros, mientras que las alacenas tradicionales se resuelven entre 70 y 90 centímetros de ancho y 30 centímetros de profundidad para dejar libre el espacio de mesada.
Por qué importa
La cocina es uno de los ambientes más caros de poner a nuevo y su refacción creció 17,3% en un año, muy por encima de la inflación general. Con la mano de obra subiendo más que los materiales, el crédito UVA para refacción se volvió una alternativa central para quienes encaran una obra.
Qué sigue
Habrá que seguir el próximo relevamiento trimestral de Reporte Inmobiliario y el dato del ICC de septiembre para ver si la mano de obra sigue traccionando el costo. También si los bancos amplían o ajustan sus líneas de crédito para refacción.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #refaccionar cocina precio →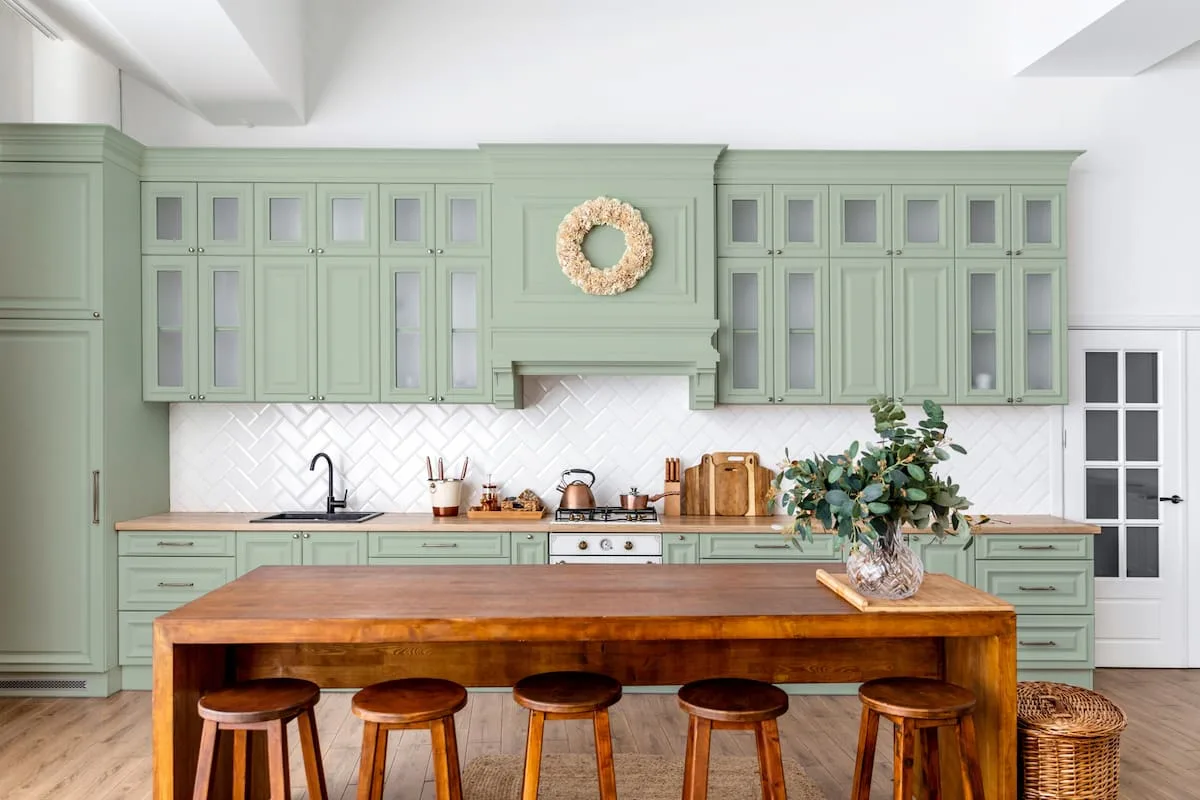
Ampliar una cocina en septiembre de 2026: cuánto cuesta y qué bancos financian la obra
Cómo es la casa de Luis Tosar y Luisa Mayol en Valdelagua, el barrio exclusivo de Madrid
Mike Tyson compró una mansión en Connecticut por US$3 millones y ahora se vende a casi US$10 millones
Comprar o alquilar en 2026: la cuenta que define cada situación con el crédito UVA
Créditos hipotecarios: segunda licitación del FGS por $200.000 millones y más gente podrá acceder
La mansión de Robin Williams en San Francisco se vendió por US$18,1 millones
Más en Propiedades
Más leídas
7 días- 1
Detuvieron por error a una pareja de la Policía Federal acusada de un robo en Tres de Febrero
Policiales
- 2
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
Economía
- 3
Detrás de las velas para el papa León XIV: una fábrica de Lomas del Mirador que trabaja desde 1960
Religión
- 4
Quién es Emiliano Tarragona, el escort que denunció a Maxi Ghione y habló en LAM
Policiales
- 5
Ella Beatty, hija de Warren Beatty y Annette Bening, brilla como asesina en Monster
Espectáculos