

Ampliar una cocina en septiembre de 2026: cuánto cuesta y qué bancos financian la obra
Una refacción estándar de 5,6 m² arranca en $9.650.287, mientras que sumar metros puede escalar entre 20% y 40% ese presupuesto.
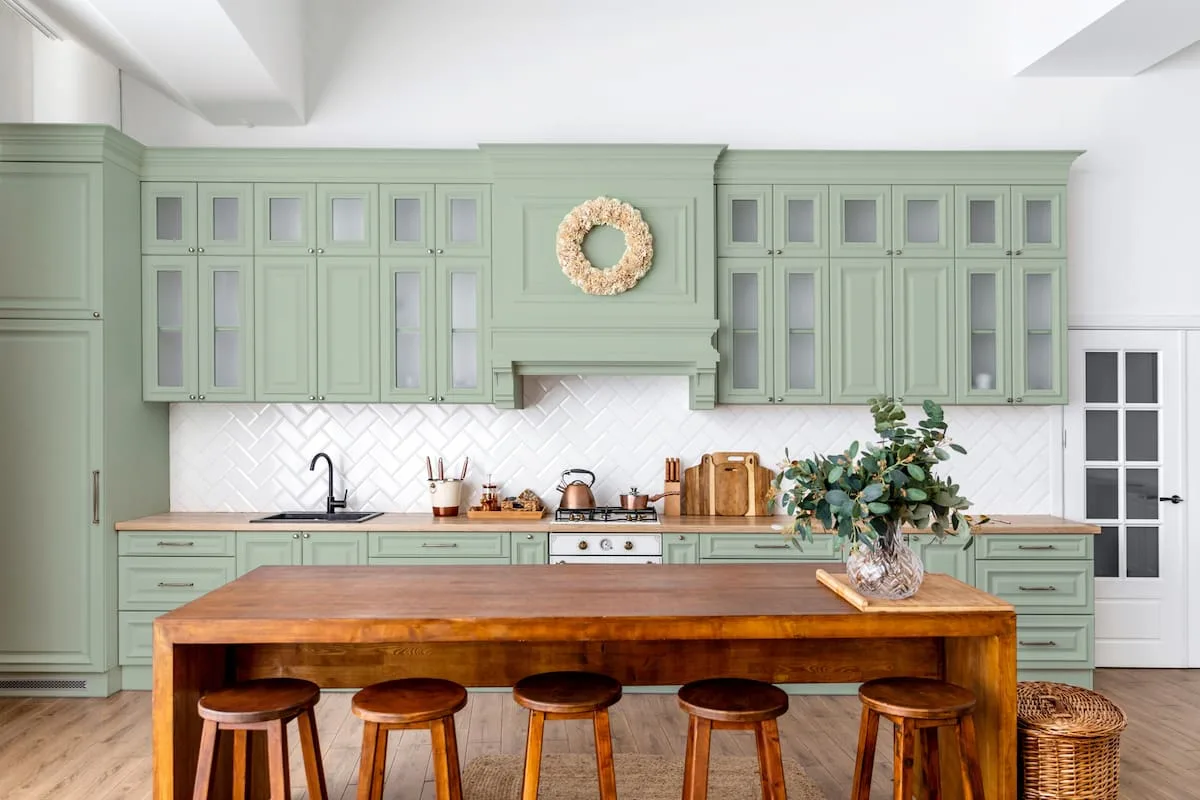
Ampliar o refaccionar una cocina en septiembre de 2026 sigue exigiendo números altos, aunque con una diferencia respecto de años anteriores: los valores en dólares dejaron de escalar al mismo ritmo. En pesos, en cambio, el desembolso continúa siendo elevado y obliga a planificar cada partida de la obra.
Según el último relevamiento de Reporte Inmobiliario, refaccionar una cocina estándar de 5,6 m² demanda hoy una inversión de $9.650.287, a valores de mayo de 2026. La suba en pesos alcanzó el 16,55% en ese lapso, mientras que en dólares no registró modificaciones.
El presupuesto incluye demolición, recambio completo de cañerías de agua y gas, nueva mesada de granito, muebles bajo mesada y alacenas, grifería monocomando, instalación eléctrica, revestimientos cerámicos, luminarias y pintura general. Si la reforma suma también el baño, el desembolso por ambos espacios asciende a $18.453.373, unos US$12.904 según la cotización del dólar blue vendedor de inicios de mayo, prácticamente la misma cantidad que hace un año.
Cuando se habla de ampliar, es decir de ganar metros, integrar ambientes o avanzar sobre un patio, la variable clave deja de ser solo el equipamiento y pasa a ser el costo de construcción. En julio de 2026, el Índice del Costo de la Construcción (ICC) del Gran Buenos Aires que elabora el Indec aumentó 2,1% mensual y acumula un alza del 19,2% en lo que va del año.
En ese marco, ampliar una cocina implica entrar de lleno en esa estructura de costos. Dependiendo de la complejidad, el presupuesto puede escalar entre 20% y 40% respecto de una refacción estándar.
Frente a este escenario, el crédito volvió a posicionarse como una herramienta clave. Varios bancos ofrecen préstamos UVA con líneas específicas para refacción: plazos largos, tasas más competitivas que un préstamo personal y cuotas que no pueden superar, en general, el 25% del ingreso familiar.
El Banco Ciudad financia hasta el 100% del presupuesto de obra, que no puede superar el 50% del valor de tasación del inmueble. El plazo máximo es de 10 años, con una tasa del 10,5% + UVA, cuota que no puede exceder el 20% de los ingresos y un monto máximo de $185.000.000.
El Banco Nación presta el 75% del presupuesto, con plazos de 5, 10 o 15 años y un plazo de obra de hasta 12 meses. El monto máximo es de 157.500 UVAs con una tasa del 6,7% o de 210.000 UVAs con una tasa del 12%.
El ICBC ofrece la línea de remodelación financiando hasta el 50% de la tasación de la propiedad, con un tope de $200 millones y presentación previa de presupuesto, planos y firma de arquitectos. El plazo máximo es de 20 años, con una tasa del 6,9% para clientes con cuenta sueldo y del 9,9% para el resto.
El Banco Supervielle otorga préstamos para refacción y mejora a un plazo de hasta 10 años y una tasa del 15%. El ingreso mínimo del solicitante debe ser de $5 millones, sin tope máximo a prestar, financiando hasta el 50% de la tasación del inmueble.
El Banco Patagonia financia hasta el 25% del valor de la propiedad, con una tasa del 9,25% exclusiva para clientes con cuenta sueldo. Se puede devolver hasta en 30 años y otorga hasta $140 millones.
El Banco Comafi financia hasta el 50% del valor de la vivienda permanente, con un tope de $350 millones y plazos de 5 o 10 años. Exige planos de obra, presupuesto y cronograma suscripto por un profesional. La tasa es de 9,5% y 11% para quienes no cobren el sueldo en la entidad, con un ingreso mínimo neto de $5.000.000.
El Banco Provincia financia construcción, ampliación, terminación y refacción de viviendas, con un monto máximo de 250.000 UVA, equivalentes a unos $524 millones, un plazo de hasta 240 meses y una tasa anual del 9%. Para quienes perciben haberes en la entidad, cubre hasta el 80% del valor de tasación o del presupuesto de obra; para el resto, el 70%.
En paralelo, los especialistas en interiorismo y arquitectura coinciden en que una cocina bien resuelta se proyecta en función del uso real y de quienes la habitan. Antes de definir materiales o colores, recomiendan analizar la superficie total disponible y la altura real del techo, y a partir de esos datos diseñar el espacio teniendo en cuenta las instalaciones: tomas eléctricas, gas, desagües y ventilación.
Las medidas estándar siguen siendo una referencia. El bajo mesada suele ubicarse a 90 centímetros de altura y 60 centímetros de profundidad, mientras que las alacenas tradicionales se resuelven entre 70 y 90 centímetros de ancho y 30 centímetros de profundidad. El paso mínimo funcional es de 90 centímetros y se recomienda dejar al menos 40 centímetros libres junto a la heladera.
En términos de disposición, la llamada regla del triángulo continúa siendo un principio organizador: vincula almacenamiento, preparación y cocción, con cada lado de al menos 120 centímetros para garantizar recorridos cómodos. La integración con el living comedor, cada vez más habitual, no elimina la necesidad de una estructura funcional clara.
Fuente: LA NACION
Nota redactada con asistencia de inteligencia artificial y editada por nuestra redacción. Cómo usamos IA.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Más en Propiedades


Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos · 12 sep
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía · 10 sep
- 3
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud · 9 sep
- 4
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos · 3 sep
- 5
El Padrino, la pizzería de Caballito que nació de una librería fundida y resiste desde 1975
Gastronomía · 11 sep



