California vota un impuesto del 5% a los millonarios que se mudaron a Florida
La Proposición 40 tomaría como criterio la residencia al 1° de enero de 2026 y alcanzaría a grandes fortunas que se fueron del estado
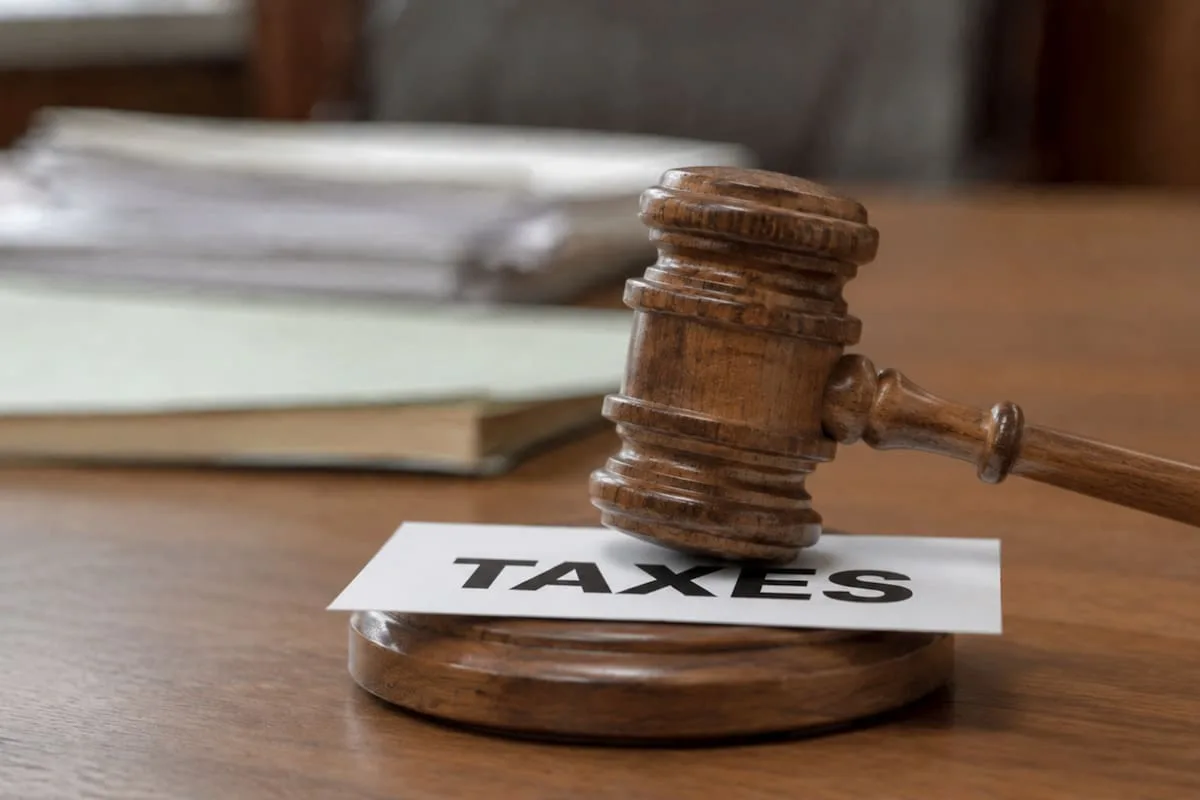
California votará el 3 de noviembre de 2026 un impuesto a los millonarios que podría alcanzar a quienes se mudaron a Florida después del inicio del año. Según la Oficina del Analista Legislativo estatal (LAO, por sus siglas en inglés), la Proposición 40 establecería un gravamen único del 5% sobre grandes patrimonios, con la residencia al 1° de enero como criterio para determinar quiénes estarían obligados. La recaudación financiaría sobre todo servicios de salud y el pago correspondería en 2027.
El mecanismo apunta a un universo acotado de contribuyentes de patrimonio alto que, en los últimos años, trasladaron su domicilio a estados sin impuesto a las ganancias personales. La iniciativa llega después de que California ya votara en noviembre un tributo similar, en un clima de pulseada entre el gobernador Gavin Newsom y los sectores más concentrados de la economía estatal.
Entre los casos que alimentaron el debate aparece Peter Thiel, cofundador de PayPal y Palantir, que anunció su traslado a Miami y señaló el ambiente tributario californiano como motivo. También se documentaron movimientos de Sergey Brin y Larry Page para reducir sus vínculos con California, aunque no está establecido que esos cambios de residencia los hayan liberado de cualquier obligación futura.
La residencia sería uno de los principales puntos de disputa. Obtener otra licencia de conducir, registrar un vehículo o abrir una cuenta bancaria fuera de California puede resultar insuficiente para demostrar que una persona trasladó de verdad su centro de vida. La Franchise Tax Board (FTB) sostiene que un no residente puede deber impuestos por alquileres de propiedades en California o por servicios realizados físicamente allí, y que el alcance depende del tipo de ingreso.
El antecedente cercano es la votación de noviembre, cuando los californianos decidieron sobre un tributo del 5% a los multimillonarios que Newsom rechazaba. En paralelo, el estado avanzó con exenciones sectoriales: el gobernador firmó la ley SB 1151 sobre fórmula infantil, que quitó gravámenes a un insumo básico para las familias.
La discusión también se cruza con el movimiento migratorio interno de contribuyentes de alto patrimonio. Jubilados que dejan California rumbo a Nevada quedan alcanzados por una ley de 1996 que exime la pensión, un esquema que muestra cómo el fisco estatal sigue de cerca los cambios de domicilio.
En Florida, mientras tanto, el gobernador Ron DeSantis cerró su mandato con un pedido explícito a los votantes para aprobar la Enmienda 3, que eleva la exención impositiva a US$250.000. La combinación de ambos frentes explica por qué la mudanza de una gran fortuna dejó de ser una decisión privada y se convirtió en un tema de política fiscal.
Si la Proposición 40 se aprueba, el cobro llegaría recién en 2027 y abriría una etapa de litigios: los contribuyentes que ya fijaron residencia fuera del estado podrían discutir en tribunales si California conserva o no potestad para gravarlos. La LAO estima que el grueso de los fondos se destinaría a salud, con lo cual el resultado electoral define también el financiamiento de servicios en el corto plazo.
Por qué importa
Define si California puede gravar a millonarios que ya fijaron domicilio en Florida, con la residencia como campo de batalla legal. Lo recaudado iría a salud y el pago se exigiría en 2027.
Qué sigue
La votación del 3 de noviembre de 2026 y, si se aprueba, los litigios por residencia fiscal y el cobro previsto para 2027.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #california →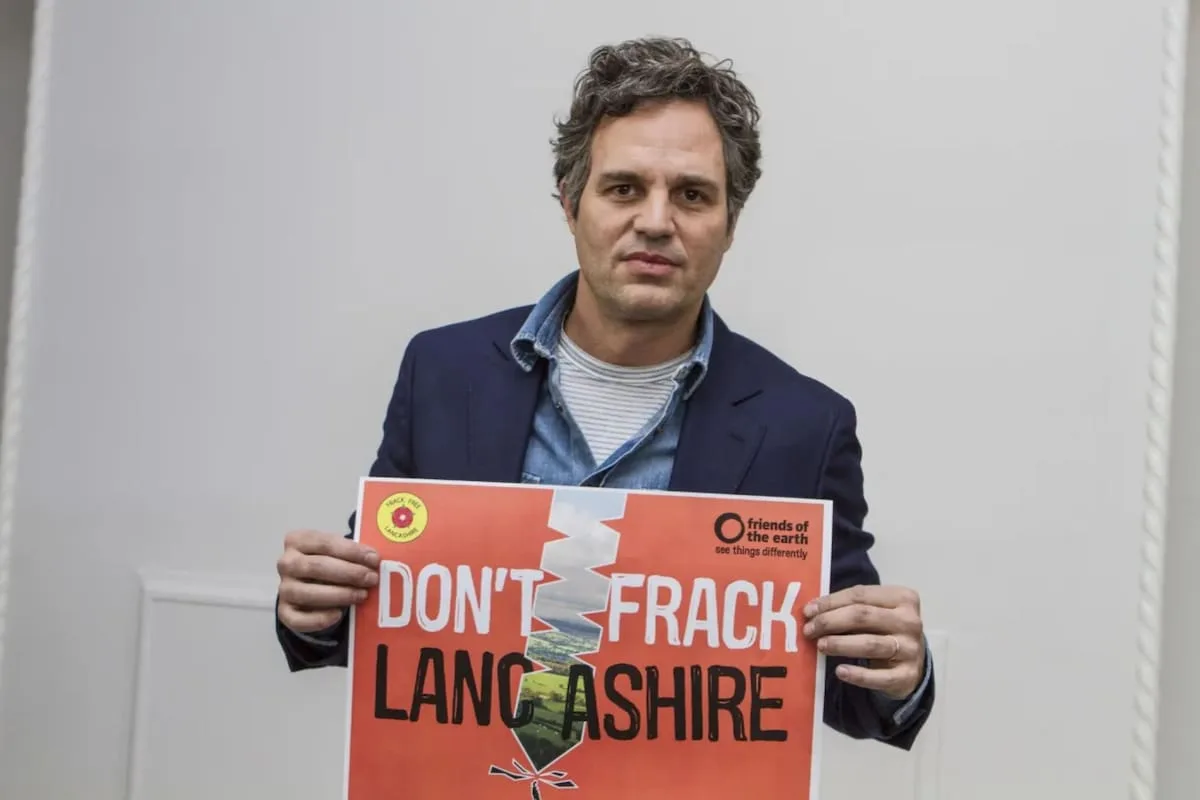
Mark Ruffalo compró más de 20 hectáreas en Nueva York para frenar el fracking y creó un santuario agrícola
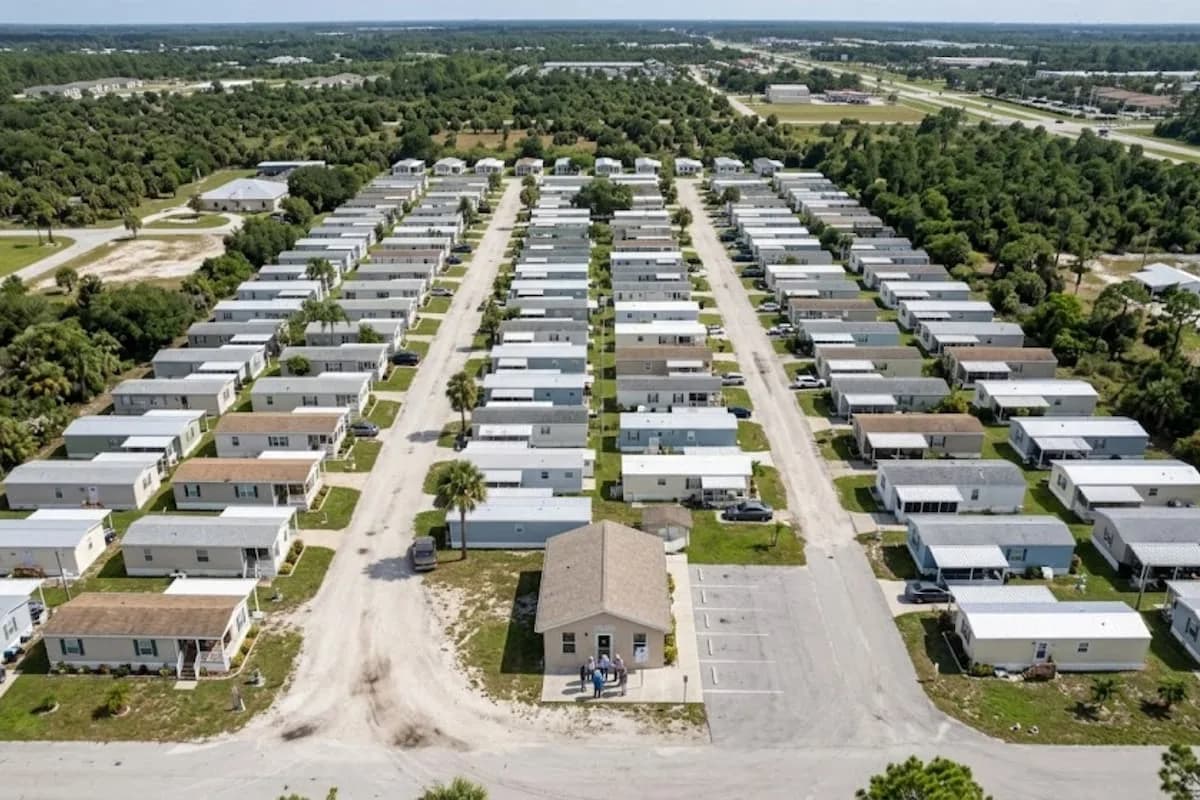
Florida limita al 3% anual el aumento de impuestos en parques de casas móviles desde 2027
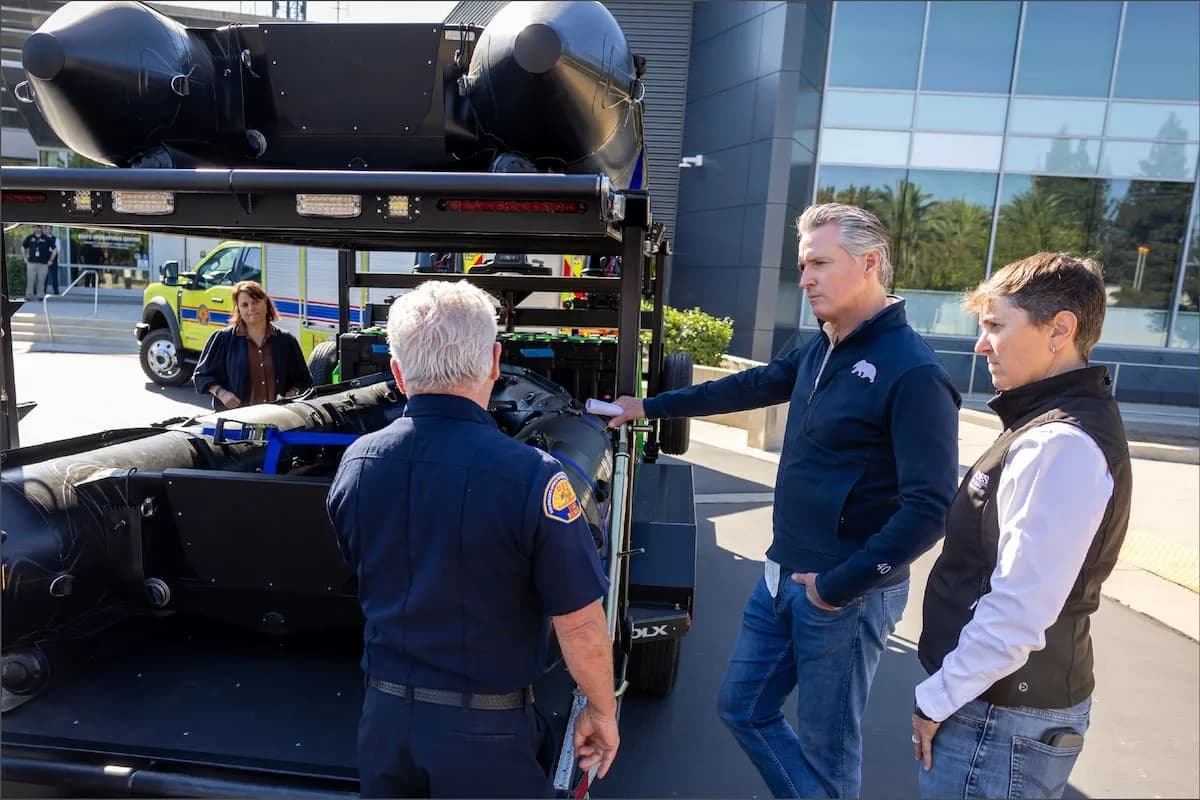
Newsom compra flota de rescate acuático en California ante un El Niño histórico
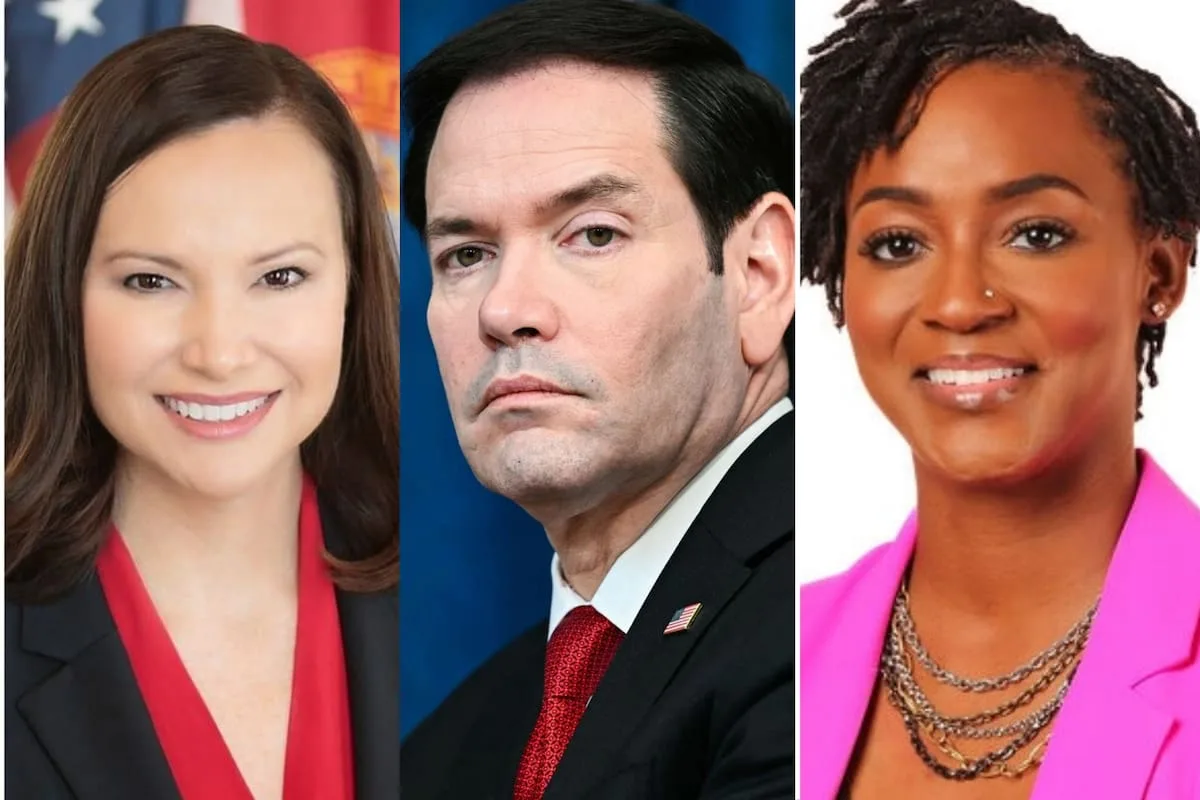
Florida elige al sucesor de Marco Rubio: Ashley Moody lidera con 50% sobre Angie Nixon
Construyó su casa de 232 m2 con tutoriales de YouTube y la vendió por US$290.000
California paga hasta US$10.000 por 450 horas de servicio comunitario
Más en Impuestos
Más leídas
7 días- 1
Gaby Sabatini deslumbró en la Paris Fashion Week con un look de Lacoste
Belleza y Moda
- 2
Quién es Sebastián Favre, el vecino de Nordelta investigado por disparar contra carpinchos
Bienestar Animal
- 3
Luis Ventura confirmó el alta médica de su hijo Antonio tras cinco días internado
Espectáculos
- 4
Triciclo eléctrico chino con aire acondicionado: cuánto costaría si llega a Brasil
Autos
- 5
Andy Carroll reveló quién lo agredió sexualmente: el bailarín Kevin Adams
Sucesos