Créditos hipotecarios: el Gobierno busca reactivar la financiación con fondos del FGS
Tras la desaceleración de 2025, Caputo analiza usar recursos de la Anses para impulsar los préstamos a largo plazo.

El crédito hipotecario vuelve a ser un desafío para la economía argentina. Tras el repunte de 2024, los desembolsos perdieron fuerza y el Gobierno busca nuevas herramientas para reactivar el financiamiento a la vivienda.
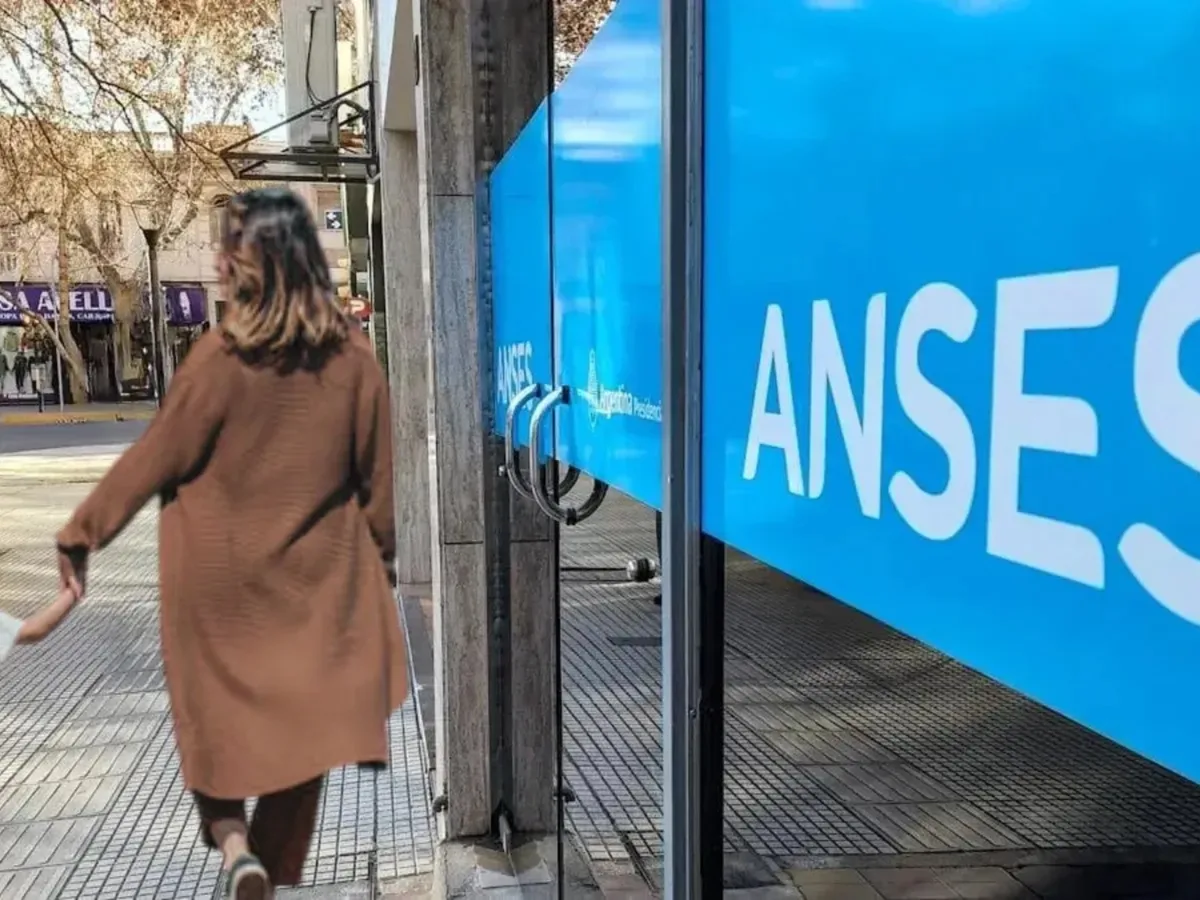
El ministro de Economía, Luis Caputo, anunció que estudia utilizar recursos del Fondo de Garantía de Sustentabilidad (FGS) de la Anses para generar fondeo de largo plazo para los bancos. Además, se habilitarán préstamos en dólares para empresas, con impacto en el sector inmobiliario.
El FGS administra activos por unos US$75.000 millones, mientras que toda la cartera hipotecaria del país ronda los US$11.000 millones, según el economista Federico González Rouco. “Imagínense el impacto que puede tener el FGS en una cartera hipotecaria”, reflexionó.
En 2025 se desembolsaron alrededor de US$3300 millones en créditos hipotecarios, el mejor registro desde 2018, aunque lejos del pico de 2017-2018, cuando superaba los US$5000 millones anuales. Las 43.700 altas de deudores hipotecarios representaron cerca del 0,4% del PBI, tres veces más que entre 2019 y 2023, pero 30% menos que en 2017-2018.
En 2026, el crecimiento se desaceleró. Las operaciones con crédito representan el 11% de las ventas, frente al 20% de hace un año. Entre enero y julio se desembolsaron US$1120 millones, un 37,5% menos que en el mismo período de 2025. En julio, con US$202 millones, se alcanzó el volumen mensual más alto desde diciembre, aunque 28% por debajo del promedio de 2025. Se estima que este año se otorguen unos US$2500 millones.
Sin financiación, el mercado inmobiliario difícilmente gane velocidad. Hoy el atraso de los precios de propiedades usadas se estima en un 27% respecto de otras variables económicas, según Empiria. El año pasado cerró con 69.000 escrituras en la Ciudad de Buenos Aires, pero los precios subieron solo 0,9% en el año y 1,3% interanual, el menor incremento en 28 meses, según Zonaprop.
La brecha entre propiedad usada y a estrenar se amplió al 32%, frente al 28,4% de hace un año. El alza del costo de construcción en dólares, de más del 140% desde octubre de 2023, enfrió al sector y provocó la pérdida de más de 100.000 puestos de trabajo en dos años y medio. Desde la Cámara de Empresas Desarrolladoras (CEDU+AEV) respaldaron los anuncios y pidieron ampliar el financiamiento a viviendas en construcción.
El verdadero cuello de botella es el descalce de plazos: los bancos fondean hipotecas a 20 o 30 años con depósitos a 30 días. “Eso genera un descalce de plazos brutal que limita estructuralmente el crédito hipotecario a largo plazo”, explicó González Rouco. La alternativa que analiza Economía no contempla que el FGS compre hipotecas directamente, sino que busca otras vías para aportar fondeo.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Seguí leyendo sobre #créditos hipotecarios
Ver todas →
Más en Economía
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía
- 3
Fórmula 1 en Madrid: el Rey, Nadal y Beckham, entre las celebridades del GP de España
Deportes
- 4
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud
- 5
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos