El Gobierno enfrenta una semana clave por el dólar antes del pago de un bono por US$ 2.600 millones
El miércoles se define el tipo de cambio para cancelar una Lelink, en medio de presiones del mercado y la promesa de Milei de defender la moneda.

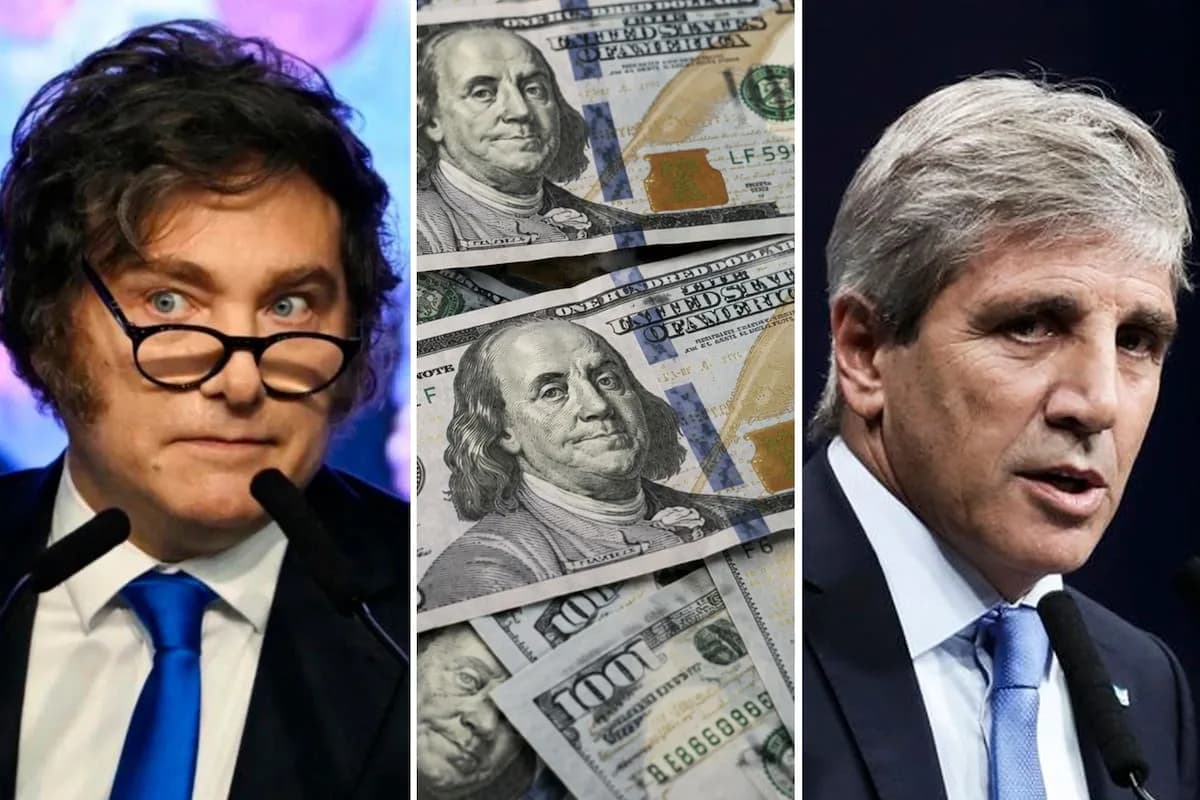
El Gobierno afronta una semana decisiva en su intento por contener el dólar por debajo de los $1.500. El miércoles se realizará el "fixing" para el pago de un bono del Tesoro por US$ 2.600 millones, una operación que fija el tipo de cambio que se usará para cancelar ese vencimiento.
Se trata de una Lelink, un título de deuda atado al dólar oficial que el equipo de Luis Caputo vendió a empresas e inversores como cobertura cambiaria. El vencimiento se convirtió en el más grande del año, luego de que el canje propuesto por el Tesoro solo lograra renovar un 34%.
El riesgo es que el "fixing" sume tensión sobre el tipo de cambio. Si el dólar sube en estos días, el Tesoro deberá pagar más pesos a los tenedores del bono. Por eso, el Gobierno busca evitar un salto esta semana.
"Van a tratar de que el dólar no se les vaya mucho de $1.500. Si los cañones están puestos en la inflación, la mayorista dio 0,8% y para agosto hablan todos de que estará abajo de 2%, dejar que corra el tipo de cambio les juega en contra", dijo una fuente de una mesa de dinero de un banco.
Según la consultora Delphos, los últimos "fixings" trajeron presiones cambiarias. El tipo de cambio subió 3% antes del vencimiento de un Bopreal el 31 de mayo, 3,5% previo al del 30 de junio, y 1,5% antes del de una Lelink el 31 de julio. "La dinámica reciente anticipa presión sobre el dólar a medida que se acerca la fecha de 'fixing'", advirtió la sociedad de bolsa.
En el mercado recuerdan el 31 de julio pasado, cuando el Tesoro tuvo que vender dólares para contener la cotización. "El Tesoro vendió US$ 150 millones para mantener el spot por debajo de $1.500 (primera venta desde octubre)", señaló PPI.
El otro momento clave será el lunes 31, cuando el Tesoro efectivamente pague el vencimiento. Ese día se transferirán pesos a los tenedores por un monto equivalente a los US$ 2.600 millones. Será una inyección grande de pesos de una sola vez, y lo que pase dependerá de si los inversores compran otro bono o se dolarizan.
El contexto es sensible: el Banco Central viene comprando muy poco en agosto (el ritmo más bajo del año), el riesgo país ronda los 500 puntos, las tasas cortas subieron y la baja adhesión al canje reciente sugiere que la demanda de cobertura prefiere dolarizarse.
Desde el mercado observan que la demanda de cobertura crece desde mediados de abril, lo que evidencia la ausencia de demanda genuina de pesos. Además, la composición de la cobertura cambió: pasó de 40% futuros y 60% bonos dólar linked a 20% y 80%, respectivamente.
En ese marco, Javier Milei dijo el sábado que "si vienen a correrlo, tienen con qué enfrentarlos", en referencia a una posición en futuros de hasta US$ 15.000 millones. Mientras tanto, el BCRA habría intervenido la semana pasada para moderar las tasas intradiarias, que llegaron al 28% anual y luego cedieron al 23%.
"La aparente aparición del BCRA para inyectar liquidez cambia el panorama, dando la señal de tasas más bajas y estables. El efecto colateral es mayor presión cambiaria. El spot reacciona quebrando la barrera virtual de $1.500, cotizando a $1.506", advirtió PPI este lunes.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Seguí leyendo sobre #dólar
Ver todas →
El dólar bajo presión: por qué los bancos centrales mueven su oro y qué hacer
La intervención del dólar frenó la inflación pero enfrió la economía, según bancos y consultoras

Caputo descartó un plan platita y ratificó el rumbo económico: “Tendrían que cambiar de presidente”
Más en Economía
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía
- 3
Fórmula 1 en Madrid: el Rey, Nadal y Beckham, entre las celebridades del GP de España
Deportes
- 4
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud
- 5
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos