

Tres bancos ya financian casas modulares: préstamos de hasta $185 millones
Banco Provincia se sumó al Ciudad y al Hipotecario con líneas personales en UVA para comprar viviendas industrializadas.

La compra de viviendas modulares sumó un nuevo canal de financiamiento en Argentina. El Banco Provincia lanzó una línea en UVA destinada a este tipo de construcciones, con préstamos de hasta $100 millones, y se convirtió en la tercera entidad en otorgar dinero para estos proyectos junto al Banco Ciudad y el Banco Hipotecario. La novedad amplía las alternativas para quienes buscan construir sin atravesar una obra tradicional.
La diferencia central respecto de los créditos para comprar una propiedad usada o a estrenar es que no se trata de préstamos hipotecarios, sino de créditos personales. Por eso no exigen constituir una hipoteca sobre el inmueble ni afrontar los gastos de escribanía asociados a esa garantía.
Las casas modulares se construyen en gran parte dentro de una planta industrial y después se transportan al terreno, donde se realiza la instalación definitiva. Ese sistema permite acortar los tiempos de obra y conocer con mayor precisión el costo final. Su uso ya no se limita a la vivienda permanente: también abarca casas de fin de semana, emprendimientos turísticos y desarrollos inmobiliarios.
“En la provincia de Buenos Aires, la demanda se concentra especialmente en localidades costeras, zonas serranas, municipios del interior y áreas suburbanas en expansión, donde muchas familias buscan acceder a una vivienda propia de manera más rápida que mediante los sistemas tradicionales de construcción”, explicaron desde la entidad provincial.
Las condiciones del Banco Provincia
El préstamo del Banco Provincia entrega hasta $100 millones y financia hasta el 100% del valor de la vivienda, IVA incluido. El plazo va de 12 a 96 cuotas, con un máximo de ocho años. El capital se ajusta por UVA y suma una tasa anual del 9% para quienes cobran sus haberes en la entidad y del 15% para el resto de los clientes.
El dinero no se acredita en la cuenta del comprador: se transfiere directamente a alguna de las siete empresas adheridas a la línea, todas integrantes de la Cámara Argentina de Construcción Modular e Industrializada (CACMI).
El precio final depende de la superficie, el diseño, los materiales y el nivel de terminaciones. Los valores publicados por algunos fabricantes permiten dimensionar el costo: un módulo de 30 m² se comercializa por US$31.300, unos $47,3 millones. Una vivienda de dos módulos y 54 m² ronda los US$49.700, cerca de $75 millones. Una alternativa de mayor categoría, en dos plantas y con 60 m², alcanza los US$66.300, equivalentes a unos $100 millones.
Qué ofrece el Banco Ciudad
La entidad porteña mantiene activa su línea en UVA por hasta $185 millones, con un plazo máximo de 10 años. Para una vivienda modular que genere eficiencia energética la tasa es de 10,50%, mientras que para una modular convencional asciende a 11,50%.
Estos préstamos usan el sistema de amortización alemán, con capital constante en cada cuota e intereses decrecientes. La entidad financia hasta el 75% del presupuesto o de la factura proforma de la empresa, IVA incluido, y permite sumar un garante. La relación cuota-ingreso puede llegar al 20%.
Según datos del banco, para un préstamo de $10 millones a 10 años la cuota inicial ronda los $180.000 y se requieren ingresos por aproximadamente $900.000.
La línea del Hipotecario
El Banco Hipotecario también ofrece un préstamo personal en UVA para comprar o construir viviendas industrializadas mediante empresas con convenio. Está disponible para quienes acreditan sus haberes en el banco y financia hasta el 100% del valor, con una tasa de 15% y un plazo máximo de 72 meses. El monto tope es de 50.000 UVA y la relación cuota-ingreso puede alcanzar el 25%.
El desembolso se realiza en dos etapas: aprobado el crédito, el banco transfiere a la empresa proveedora un anticipo del 40%. El 60% restante se gira cuando la firma confirma la fecha de entrega de la vivienda. El comprador tiene hasta 180 días para pedir ese segundo desembolso. Se exige un ingreso mínimo equivalente a 2,2 salarios mínimos, vitales y móviles netos, y pueden sumarse los ingresos del cónyuge o conviviente.
Fuente: LA NACION
Nota redactada con asistencia de inteligencia artificial y editada por nuestra redacción. Cómo usamos IA.
Seguí leyendo sobre #casas modulares
Ver todas →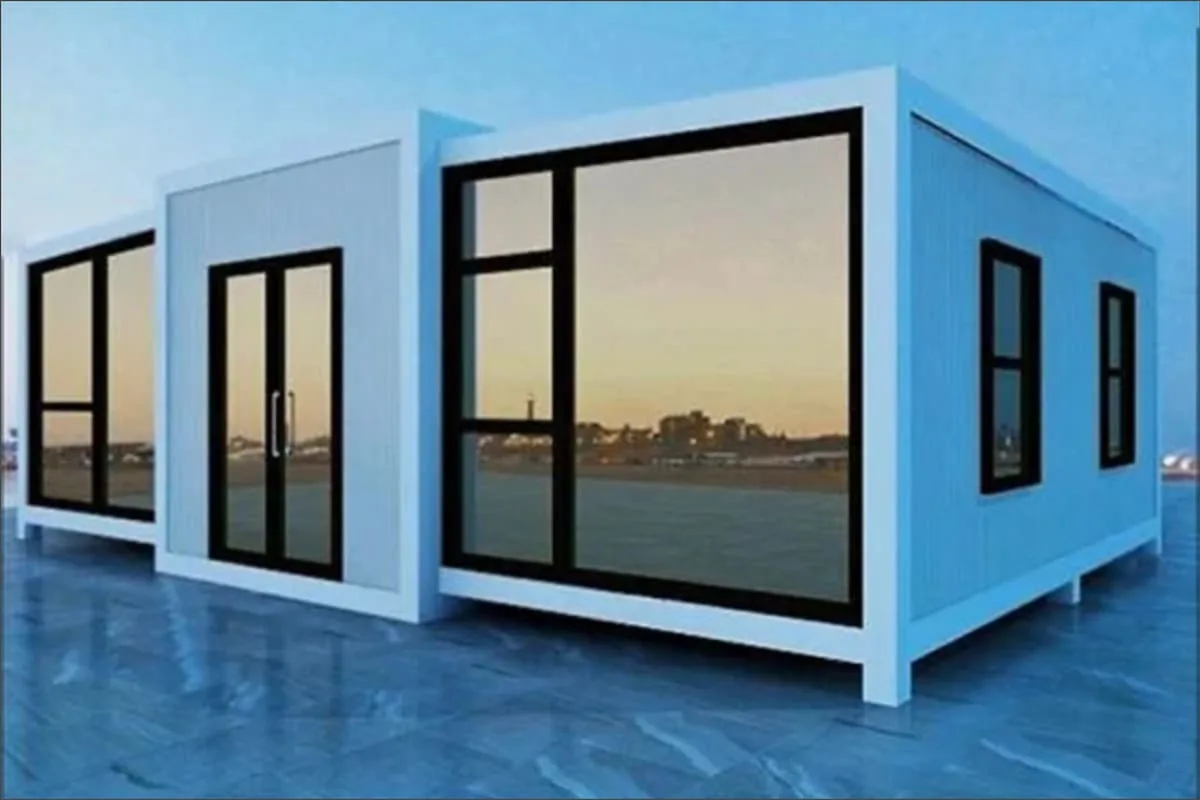
Más en Propiedades


Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos · 12 sep
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía · 10 sep
- 3
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud · 9 sep
- 4
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos · 3 sep
- 5
El Padrino, la pizzería de Caballito que nació de una librería fundida y resiste desde 1975
Gastronomía · 11 sep



