Crédito hipotecario 2026: cuánto anticipo e ingresos hacen falta para comprar
Con tasas desde el 7,5% y financiación de hasta el 80%, el obstáculo real no es la cuota sino reunir el anticipo en dólares
La vuelta del crédito hipotecario UVA encendió otra vez la expectativa de dejar el alquiler y comprar una vivienda. Pero después de dos años del regreso de los préstamos indexados, las condiciones cambiaron varias veces: hubo líneas con tasas cercanas al 4%, otras que superaron el 10% y, en los últimos meses, el 7,5% se consolidó como nueva referencia del sector.
El programa lanzado con recursos del Fondo de Garantía de Sustentabilidad (FGS) fijó las reglas para las entidades que usen esos fondos: no podrán cobrar una tasa superior al 7,5%, deberán ofrecer un plazo mínimo de 15 años y tendrán un tope de 150.000 UVA por préstamo. El objetivo oficial es canalizar hasta $2 billones hacia créditos para compra, construcción, ampliación o refacción de primera vivienda.
Sin embargo, mirar la tasa no alcanza. Antes de calcular si el sueldo permite pagar la cuota, hay que resolver otras dos instancias: reunir el anticipo que el banco no financia y afrontar los gastos propios de la operación. La pregunta, entonces, ya no es solo cuánto hay que ganar, sino cuánto dinero necesita hoy una familia para comprar con un hipotecario UVA.
Los bancos cubren entre el 70% y el 80% del valor de la vivienda elegida, de modo que el comprador debe aportar el saldo restante. Para una propiedad de US$100.000, eso implica llegar con al menos US$25.000 en efectivo antes de sentarse a firmar la escritura. A esa suma hay que agregarle honorarios de escribanía, impuestos, sellados y costos registrales, según cada operación.
El segundo filtro es la relación cuota-ingreso. En prácticamente todos los bancos, la cuota inicial no puede superar el 25% de los ingresos demostrables del o de los solicitantes. Una cuota de $800.000 exige ingresos por al menos $3,2 millones mensuales; una de $1.000.000 eleva ese piso a $4.000.000. Varias entidades permiten sumar los ingresos de cónyuges o codeudores, con lo cual el ingreso familiar se vuelve decisivo.
El propio Gobierno usó un ejemplo al presentar el programa del FGS. Tomó una propiedad de US$106.667 con un crédito equivalente al 75% de su valor: el comprador debería aportar de su bolsillo cerca de US$26.667. Para un plazo de 25 años y una tasa del 7%, la cuota inicial estimada sería de $865.098 mensuales. Para que esa cuota represente como máximo el 25% de los ingresos, el grupo familiar tendría que demostrar unos $3,46 millones netos por mes, siempre sin contar los gastos de la compraventa.
Hay un detalle que cambia toda la planificación: los hipotecarios UVA no funcionan como un préstamo tradicional a tasa fija en pesos. Tanto el capital adeudado como las cuotas están expresados en UVA, que se actualiza según el Coeficiente de Estabilización de Referencia (CER), vinculado a la inflación. La cuota en pesos, por lo tanto, aumenta todos los meses.
La baja de tasas mejora el acceso porque reduce la primera cuota o permite aspirar a un monto mayor con el mismo ingreso. Pero también dejó expuesta otra dificultad del mercado argentino: el descalce entre los salarios en pesos y los precios de las viviendas, que siguen expresándose en dólares. Una familia puede tener capacidad mensual para pagar el préstamo y, aun así, estar muy lejos de reunir el capital para solicitarlo.
El crédito volvió a cerrar una parte de la brecha entre alquilar y ser propietario. En 2026, para comprar una vivienda hacen falta las tres cosas al mismo tiempo: ahorros en dólares para el anticipo, ingresos formales suficientes para calificar y capacidad para sostener una cuota indexada durante los próximos 15, 20 o 25 años.
Por qué importa
El crédito hipotecario volvió a ser una alternativa real frente al alquiler, pero el anticipo en dólares se convirtió en el filtro que deja afuera a muchas familias con capacidad de pago mensual. La brecha entre salarios en pesos y precios en dólares define quién puede comprar y quién no.
Qué sigue
Habrá que seguir la evolución de la tasa del 7,5% y la letra chica de cada banco, sobre todo los plazos y los topes de financiación. También resta ver si aparecen nuevas líneas que cubran un porcentaje mayor del valor de la propiedad para reducir el anticipo.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #crédito hipotecario 2026 →
Crédito hipotecario para comprar en pozo: cómo funciona la nueva línea que financia hasta el 80% a 20 años

Créditos hipotecarios UVA: cuánto hay que ganar para comprar un departamento en 2026
Día del Notariado: el rol de los escribanos para prevenir conflictos y proteger derechos
Vendieron una mansión de Belgrano R a US$12 millones y el nuevo dueño la convertirá en una sola casa
Daniel Osvaldo puso en venta su chalet de Lomas de Zamora a 500.000 dólares
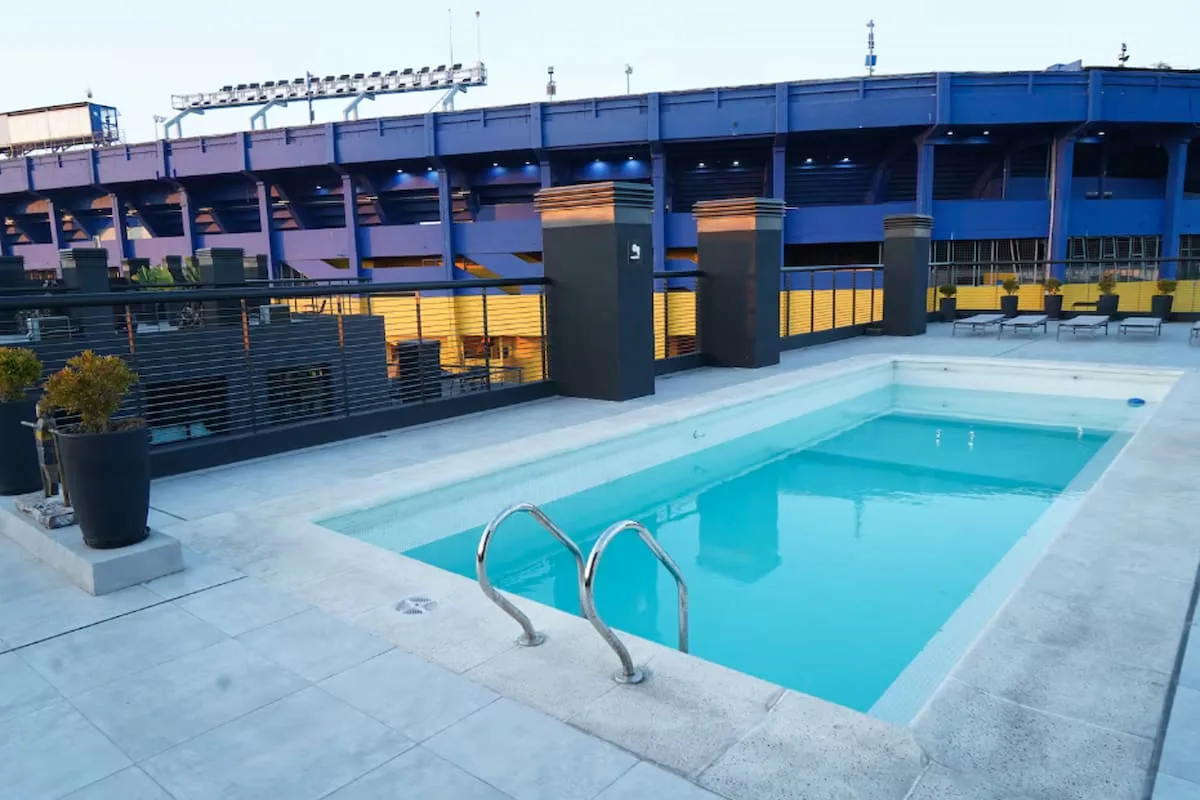
Alquiler temporario en el sur de CABA: La Boca y San Telmo ya casi empatan con Palermo
Más en Propiedades
La instalación eléctrica de tu casa también envejece: las señales de peligro que no hay que ignorar
Daniel Osvaldo puso en venta su casa de Lomas de Zamora mientras sigue internado en terapia intensiva
Jane Fonda vendió su rancho en Nuevo México y hoy 902 hectáreas quedaron protegidas
Más leídas
7 días- 1
Ella Beatty, hija de Warren Beatty y Annette Bening, brilla como asesina en Monster
Espectáculos
- 2
Detrás de las velas para el papa León XIV: una fábrica de Lomas del Mirador que trabaja desde 1960
Religión
- 3
Quién es Emiliano Tarragona, el escort que denunció a Maxi Ghione y habló en LAM
Policiales
- 4
Irán rechazó el Starlink que Israel le ofreció en plena Asamblea de la ONU
Internacionales
- 5
Monster: las diferencias entre la serie de Lizzie Borden y el caso real de 1892
Espectáculos