La Corte dejó firme un fallo que limita las retenciones fijadas por el Ejecutivo
El máximo tribunal rechazó un recurso de la Aduana en el caso de Louis Dreyfus y quedó confirmada la devolución de derechos de exportación cobrados sin respaldo del Congreso.
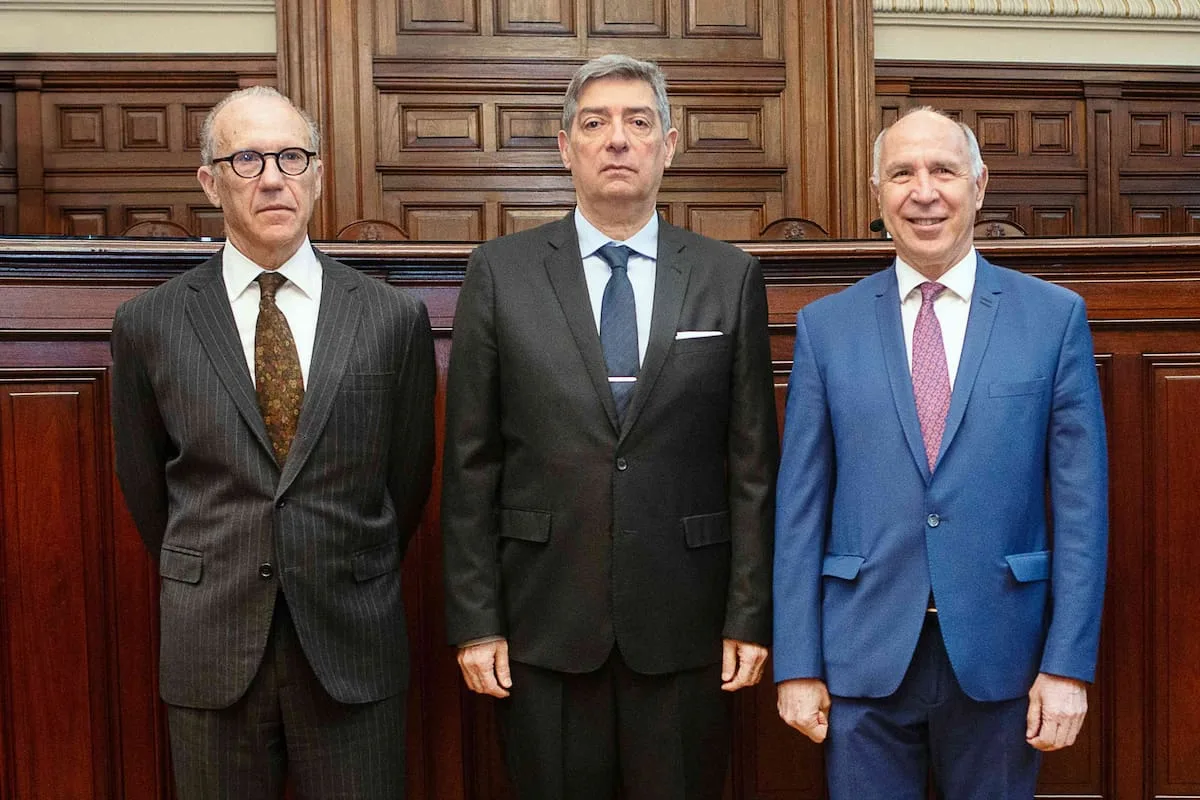
La Corte Suprema de Justicia rechazó el recurso de la Aduana en el conflicto con Louis Dreyfus Company (LDC) y dejó firme un fallo de Cámara que ordenó devolver derechos de exportación cobrados sin respaldo legislativo. La decisión, del 5 de noviembre de 2026, reabre el debate sobre quién puede fijar las retenciones en la Argentina y con qué límites constitucionales.
El tribunal no emitió una nueva doctrina sobre el tema: se limitó a una resolución procesal que confirmó la sentencia de la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal, dictada en mayo de 2025. Esa instancia había dado la razón a la exportadora y dispuesto la devolución de las diferencias reclamadas, con intereses.
El caso se remonta a 2007 y 2008, cuando el Poder Ejecutivo modificó los derechos de exportación mediante resoluciones. Entre ellas aparece la recordada resolución 125, que instauró un esquema de retenciones móviles y desató uno de los mayores conflictos entre el campo y el Gobierno. Casi dos décadas después, aquella discusión volvió por la vía judicial.
El argumento central de la empresa fue que los incrementos no contaban con el respaldo legislativo necesario. La Cámara lo aceptó: los derechos de exportación son impuestos y, como tales, deben respetar el principio constitucional según el cual es el Congreso quien establece los tributos. El Ejecutivo puede ejercer facultades delegadas por ley, pero no sustituir sin límites la decisión legislativa.
La consecuencia práctica excede a la empresa. Las retenciones inciden en el precio que recibe el productor por sus granos: aunque el exportador es quien ingresa formalmente el derecho, su costo se incorpora a la formación del precio de compra y repercute en toda la cadena. El efecto económico llega al campo mucho antes de que exista una discusión judicial.
Una campaña agrícola se planifica con meses de anticipación. Se compran semillas y fertilizantes, se contratan labores y se financian insumos asumiendo riesgos climáticos y comerciales. Cuando las condiciones tributarias cambian de manera inesperada, también cambia el resultado esperado de esas decisiones. En ganadería y agroindustria, con proyectos que demandan varios años, la necesidad de estabilidad es todavía mayor.
El fallo, sin embargo, no habilita conclusiones apresuradas. No declara inconstitucionales todas las retenciones ni abre una devolución automática para cualquier productor. Se refiere a normas, operaciones y períodos determinados, dentro de un expediente promovido por una empresa exportadora. Además, quien soporta económicamente el tributo no tiene necesariamente la misma posición jurídica que quien lo ingresó ante la Aduana.
Esa diferencia es clave. La repercusión del impuesto sobre el precio de los granos explica su impacto sectorial, pero no convierte por sí sola a cada productor en titular de un crédito exigible al Estado. Cualquier reclamo eventual requiere estudiar pagos, legitimación, plazos y antecedentes específicos.
La discusión de fondo tampoco consiste en negar al Estado la posibilidad de aplicar derechos de exportación. Se trata de exigir que su creación y modificación respondan a reglas constitucionales claras. Las urgencias fiscales pueden explicar una decisión política, pero no reemplazan los procedimientos necesarios para darle validez.
La historia de las retenciones muestra un problema recurrente: instrumentos presentados como respuestas a circunstancias extraordinarias terminan integrándose de manera estable a la recaudación. Esa permanencia contrasta con la volatilidad de las reglas que los regulan y dificulta la planificación empresaria.
La Argentina necesita aumentar su producción y sus exportaciones. Para eso hacen falta tecnología, infraestructura, financiamiento y mercados, pero también un marco tributario que permita proyectar resultados. Una planta de procesamiento, una inversión en riego o una ampliación ganadera no se deciden mirando únicamente la próxima cosecha.
El episodio deja dos enseñanzas. La jurídica: quedó firme una sentencia que puso límites a determinados incrementos de derechos de exportación. La económica: la previsibilidad fiscal es un insumo de la competitividad agroindustrial. Sería un error presentar el desenlace como el fin de las retenciones, y también reducirlo a una controversia antigua entre una exportadora y la Aduana.
El campo puede adaptarse a muchas condiciones adversas. Lo que resulta más difícil es invertir cuando las reglas pueden cambiar sin previsibilidad. El debate de fondo no es solamente cuánto aporta la agroindustria al Estado, sino cómo se decide ese aporte.
Por qué importa
Aunque el fallo se limita a un expediente, instala un precedente sobre los límites del Ejecutivo para fijar retenciones. Para el campo, la clave es la previsibilidad: saber quién puede modificar la alícuota y bajo qué reglas.
Qué sigue
Queda por ver si el criterio de la Cámara se replica en otros reclamos de exportadores y si el Congreso avanza en una ley que ordene la potestad tributaria sobre los derechos de exportación.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #corte suprema →
Corte Suprema y TPS venezolano: vence el dictamen y Uscis espera la decisión
Caso AMIA: Rafecas procesó a ocho prófugos y avanza el primer juicio en ausencia
La democracia no es un menú que se elige por partes
Plan demócrata para reformar la Corte Suprema de EE.UU. y el rol de las midterm
Cristina Kirchner: a 17 meses de la condena, el Estado no recuperó nada del decomiso
Quinta de Pilar: diez meses de causa paralizada y la Corte Suprema debe definir quién investiga
Más en Impuestos

Más leídas
7 días- 1
Máxima Zorreguieta bailó y cantó en el Palacio Noordeinde de La Haya
Realeza
- 2
Papa León XIV en Argentina: los momentos más buscados de la visita histórica
Religión
- 3
Osozaki, el concepto japonés que celebra a las flores que llegan tarde
Jardinería
- 4
Un hombre embistió un edificio del Gobierno chino con una excavadora y quedó detenido
Internacionales
- 5
Cómo es el papamóvil de León XIV: base de Toyota Hilux y adaptación hecha en Córdoba
Autos