Crédito hipotecario en octubre 2026: cuánto hay que ganar para comprar un departamento
Los ingresos mínimos que exigen los bancos van de $850.000 a $5.000.000 por mes, y la primera cuota no puede superar el 25% del sueldo.
Para acceder a un crédito hipotecario en Argentina en octubre de 2026 hay que cumplir un requisito central: la primera cuota no puede superar el 25% de los ingresos netos del solicitante o del grupo familiar. Los bancos que además fijan un ingreso mínimo como condición de entrada establecen pisos que van desde alrededor de $850.000 hasta $5.000.000 mensuales, según el relevamiento de la consultora Empiria sobre las líneas vigentes.
La posibilidad de sacar un crédito hipotecario volvió a instalarse en la conversación de las familias argentinas que buscan la casa propia, pero el acceso está lejos de ser masivo: hay que cumplir una serie de condiciones que dejan afuera a una parte importante de los solicitantes.
No todas las entidades fijan un ingreso mínimo. Entre las que sí lo hacen, superar ese umbral tampoco garantiza obtener el monto buscado. La regla del 25% funciona como filtro real: si la cuota inicial supera esa proporción de los ingresos netos, el préstamo no avanza, más allá de que el banco tenga o no un piso declarado.
Con esos números sobre la mesa, el sueño de la vivienda propia se vuelve un desafío mayor. El contexto cambiario y financiero presiona en dos direcciones: los bancos elevan requisitos y tasas, y las familias deben demostrar ingresos muy por encima del promedio salarial argentino. La paradoja es clara: los créditos volvieron, pero están lejos de ser accesibles para la mayoría.
El monto de la cuota inicial cambia según la tasa que aplique cada entidad financiera. El relevamiento de Empiria calcula el valor estimado a pagar en un plazo de 20 años por cada US$10.000 prestados, lo que permite comparar banco por banco y ver cómo la tasa redefine el esfuerzo mensual.
Para dimensionar el peso del requisito, conviene mirar las alternativas vigentes: los créditos UVA en octubre 2026 muestran diferencias de tasas y de sueldos exigidos entre bancos, un factor que incide directo en la cuota inicial y en el ingreso necesario para calificar.
El ingreso mínimo, entonces, no es un número único: depende del banco, del plazo y del monto solicitado. La combinación de esos tres factores define si una familia puede o no sentarse a firmar. Y en la mayoría de los casos, el límite del 25% termina pesando más que cualquier piso declarado.
Por qué importa
El requisito del 25% deja afuera a gran parte de los asalariados argentinos, incluso a quienes superan el piso de ingreso que pide cada banco. El acceso a la vivienda propia sigue dependiendo de sueldos muy por encima del promedio.
Qué sigue
Habrá que seguir la evolución de las tasas y de los pisos de ingreso que fija cada entidad, porque de eso depende que más familias puedan calificar en los próximos meses.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #créditos hipotecarios →
El FMI recortó fuerte la previsión de crecimiento de Argentina: 2,1% para este año
Reforma tributaria en Argentina: los impuestos más fáciles de cobrar y el desafío de reemplazarlos
Plazo fijo: cuánto paga cada banco este jueves 8 de octubre
Remodelar un baño en octubre de 2026 cuesta casi $9 millones, según cada presupuesto
Créditos UVA en octubre 2026: qué bancos ofrecen las mejores tasas y cuánto hay que ganar
El mercado dice que la economía argentina entró en recesión y solo crecería 1,2% este año
Más en Propiedades
Bruce Willis vendió su mansión de Beverly Hills y 22 años después se revendió a US$41,25 millones
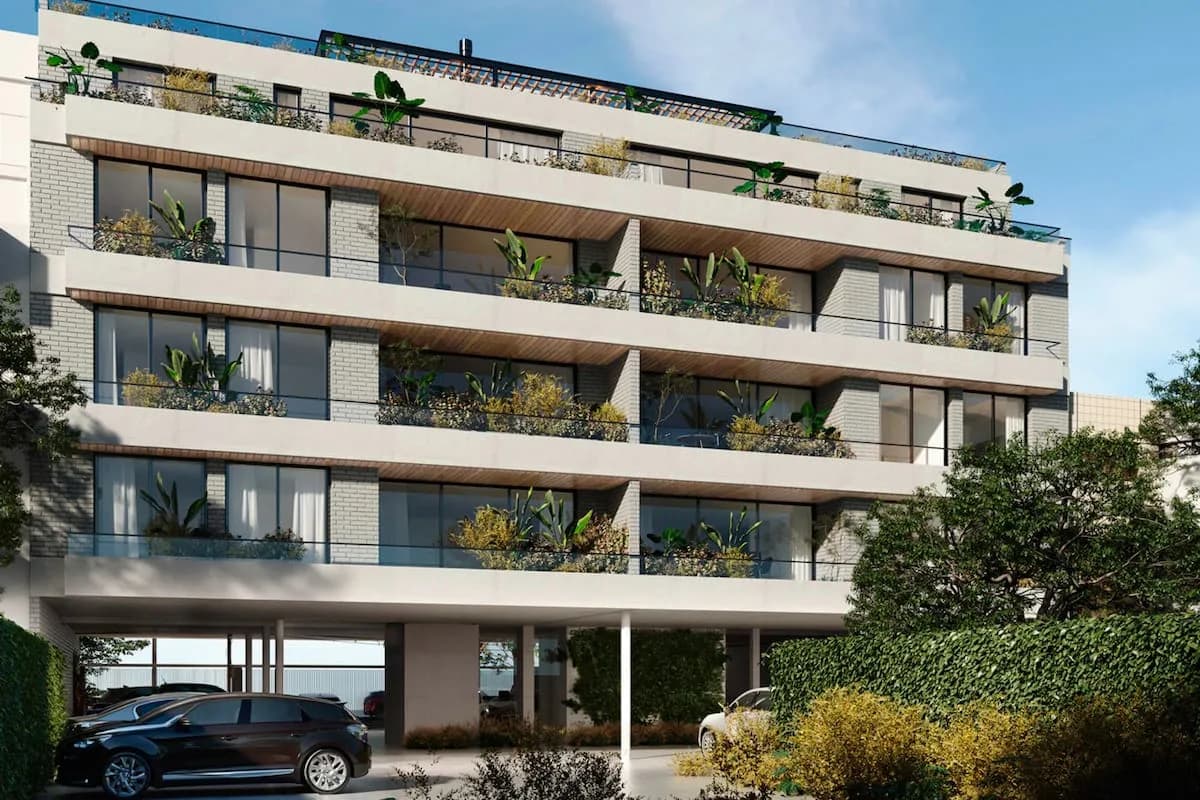
La avenida Santa Fe de zona norte atrae desarrollos premium con valores 20% más bajos que Libertador
Costa Esmeralda: el mercado de lotes se derrumba y crecen las oportunidades en casas
Más leídas
7 días- 1
Triciclo eléctrico chino con aire acondicionado: cuánto costaría si llega a Brasil
Autos
- 2
Tiene 106 años, sobrevivió a la Segunda Guerra Mundial y reveló su secreto: "Me gusta vivir"
Estilo de Vida
- 3
CTID+i anuncia dos jornadas de defensa en octubre: Malvinas y drones
Defensa
- 4
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos
- 5
El Teatro Odeón renace en el microcentro: reabriría en enero con casi 1000 butacas
Espectáculos