Créditos hipotecarios: reclaman que el FGS financie también vivienda nueva
Carlos Spina, vicepresidente de CEDU-AEV, pide que el ahorro de largo plazo se oriente a la construcción y no solo a la compraventa de casas usadas.
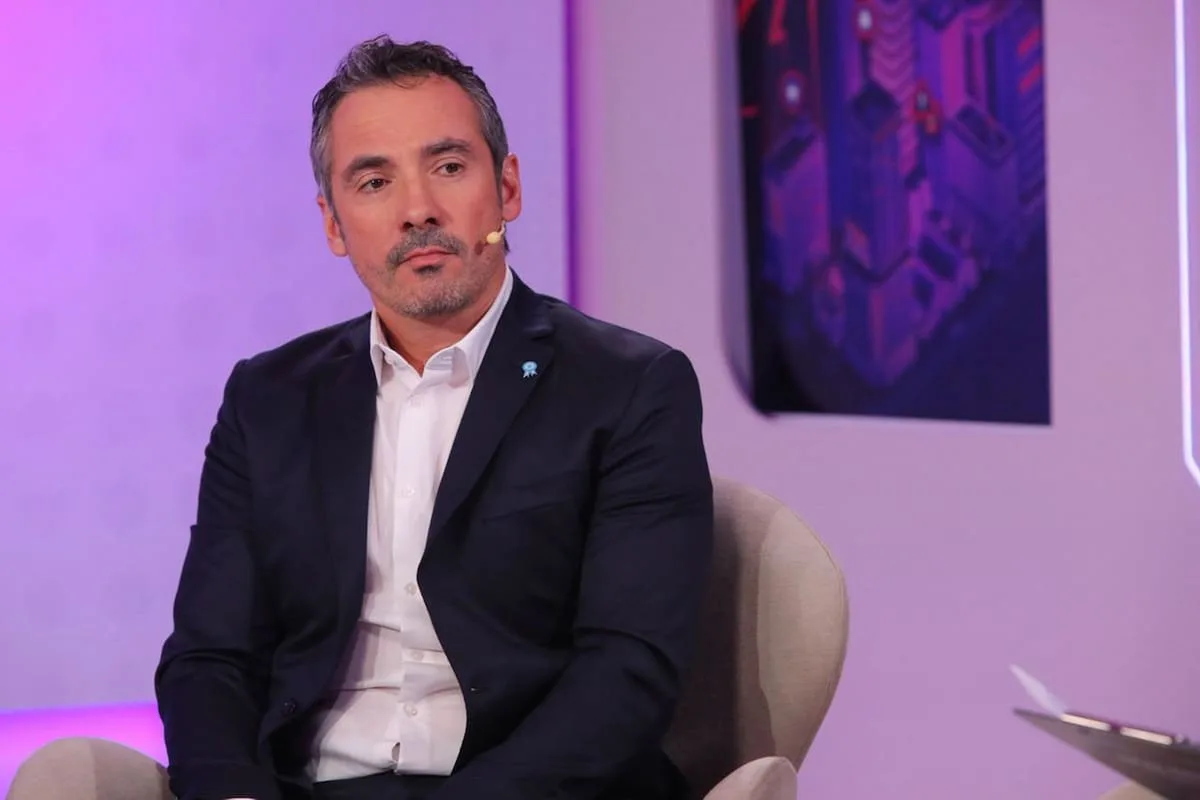
La vuelta del crédito hipotecario de largo plazo en Argentina es una buena noticia para el sector, pero para Carlos Spina, vicepresidente de CEDU-AEV, el paso siguiente es que ese financiamiento llegue también a la vivienda nueva y en construcción. El dirigente planteó que el Fondo de Garantía de Sustentabilidad (FGS) empiece a aportar fondeo para que los bancos amplíen su oferta y que una parte creciente de esos recursos se destine a proyectos que todavía deben levantarse.
Spina sostuvo que el FGS dejó de ser una caja que absorbía fondos de mediano y largo plazo y que ahora puede cumplir un rol clave para resolver uno de los problemas centrales de los bancos: conseguir fondeo a plazos compatibles con créditos de 20 o 30 años.
“Cuando financiamos una vivienda nueva, además de permitir el acceso a la propiedad, generamos una vivienda que antes no existía”, afirmó el vicepresidente de la asociación empresaria. Según explicó, ese dinero se transforma en tierra, proyecto, obra, materiales, transporte, proveedores, profesionales, impuestos y empleo formal registrado.
El dirigente marcó una diferencia entre financiar la compraventa de una casa existente y financiar una vivienda por construir. En el primer caso, dijo, se facilita una transferencia de patrimonio; en el segundo, se agrega una unidad nueva al stock y se activa la economía real. “El efecto se multiplica: el ahorro se transforma en crédito; el crédito, en inversión; la inversión, en nuevas viviendas; y esas viviendas, en actividad y empleo”, remarcó.
Spina recordó que ya planteó esta discusión en junio de 2025 y que la reiteró en BATEV y en la Expo Real Estate. “Recuperar el crédito hipotecario es indispensable, pero si queremos aprovechar todo su potencial económico tenemos que lograr que llegue también a la vivienda nueva y a la vivienda en construcción”, insistió.
El directivo aclaró que el FGS no es una simple caja de recursos disponibles. Señaló que se trata de un patrimonio con una finalidad específica y que sus inversiones deben respetar criterios de seguridad, rentabilidad y sustentabilidad, además de preservar el valor de los recursos y garantizar la sustentabilidad del sistema previsional.
Por eso, planteó que el debate no debería limitarse a si el FGS puede financiar hipotecas, sino a cómo lograr que, dentro de esos criterios, una parte de ese financiamiento tenga el mayor impacto posible sobre la economía real.
En ese marco, mencionó las hipotecas divisibles para proyectos inmobiliarios, una herramienta que permite construir el puente entre el crédito hipotecario y la vivienda en desarrollo. Advirtió que en Argentina muchas herramientas financieras tardaron años en alcanzar escala: los fideicomisos, 10 años; los fondos comunes de inversión cerrados, 20. “No deberíamos permitir que ocurra nuevamente”, apuntó.
Spina aclaró que no propone reemplazar el crédito para vivienda usada. “Todo lo contrario: espero que crezca, que bajen las tasas, que aumenten los plazos y que cada vez más argentinos puedan acceder a él. Lo que propongo es completar el círculo”, sostuvo.
El vicepresidente de CEDU-AEV coincidió con la idea de avanzar hacia una sociedad de propietarios, pero agregó una condición: “Una sociedad de propietarios no solo necesita crédito y estabilidad. También necesita más empleo y producir las viviendas que esos futuros propietarios van a comprar”.
Por qué importa
El destino del fondeo del FGS define si el crédito hipotecario solo mueve patrimonio existente o si además genera nueva construcción, actividad y empleo registrado en un mercado que recién despega.
Qué sigue
Resta definir cómo se instrumentará el uso del FGS para hipotecas y si las hipotecas divisibles logran escalar rápido hacia el financiamiento de vivienda nueva.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #créditos hipotecarios →
Tres bancos más bajan tasas hipotecarias y uno las reduce a la mitad
Alta sensibilidad: el rasgo que afecta a una de cada cinco personas y casi nadie detecta
Benín, rival de Argentina: la historia de las Amazonas de Dahomey y la Puerta sin Retorno
Burkina Faso y una noche increíble: viaje exprés, goleada 0-7 y sueño cumplido
La población mundial llegará a su pico en 2056 y después empezará a caer
Ken Paxton abre la puerta a permisos laborales para inmigrantes en Texas
Más en Propiedades
Más leídas
7 días- 1
Luis Ventura confirmó el alta médica de su hijo Antonio tras cinco días internado
Espectáculos
- 2
Detuvieron por error a una pareja de la Policía Federal acusada de un robo en Tres de Febrero
Policiales
- 3
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
Economía
- 4
Andy Carroll reveló quién lo agredió sexualmente: el bailarín Kevin Adams
Sucesos
- 5
Gaby Sabatini deslumbró en la Paris Fashion Week con un look de Lacoste
Belleza y Moda