IRS: cambian los requisitos del crédito de hasta US$2500 por estudiante universitario
La propuesta REG-119882-25 modifica las condiciones para acceder a la porción reembolsable del Crédito Tributario de la Oportunidad Americana y está abierta a comentarios hasta el 5 de octubre
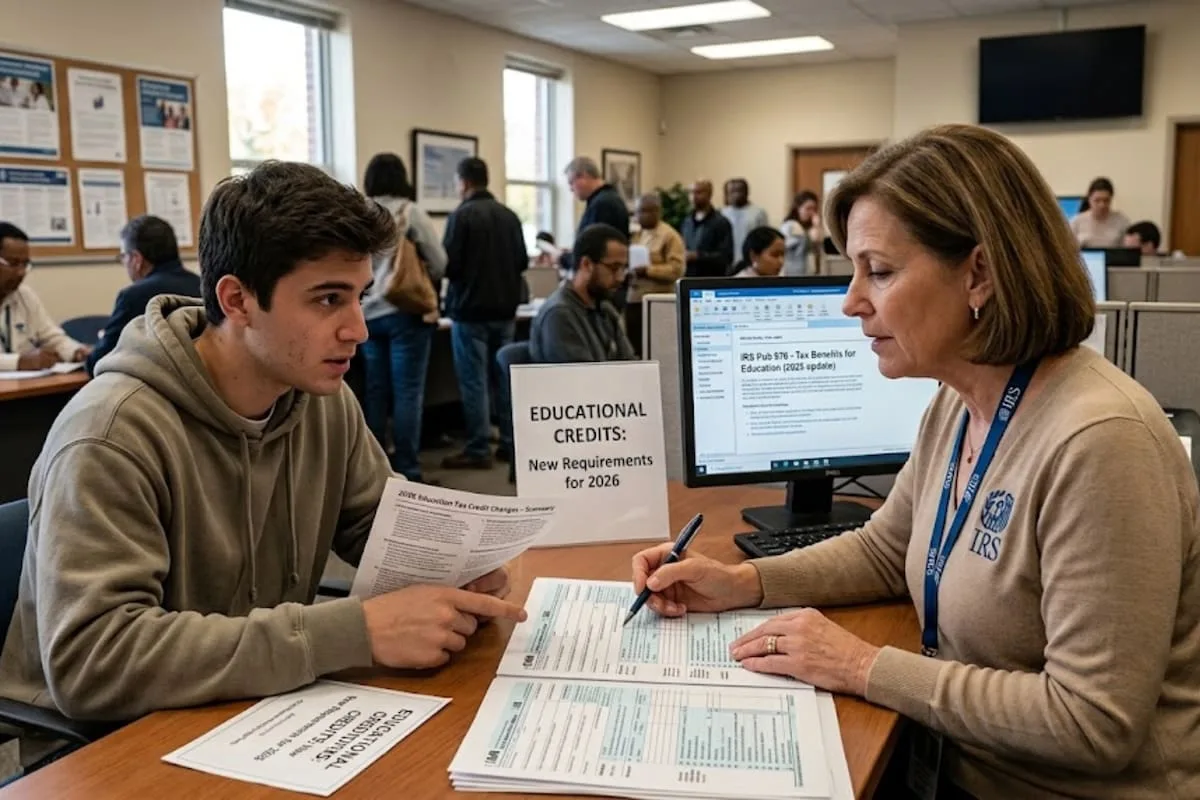
El Servicio de Impuestos Internos de Estados Unidos (IRS) publicó la propuesta de reglamentación REG-119882-25 en el Boletín de Ingresos Internos 2026-38, con la que busca modificar las condiciones para que los estudiantes accedan a la porción reembolsable del Crédito Tributario de la Oportunidad Americana (AOTC). La norma está en período de comentarios públicos hasta el 5 de octubre de 2026, por lo que el texto final todavía puede recibir cambios.
El beneficio otorga un crédito fiscal máximo de US$2500 anuales por cada estudiante elegible y cubre gastos educativos calificados abonados durante los primeros cuatro años de educación universitaria. De ese monto, el 40% es reembolsable, con un tope de US$1000 que las familias pueden recibir incluso si no tienen impuestos a pagar.
El crédito disminuye de forma gradual para los contribuyentes con un ingreso bruto ajustado modificado superior a los US$80.000 en declaraciones individuales o US$160.000 en conjuntas. Se elimina al alcanzar los US$90.000 individuales o los US$180.000 en parejas. Los contribuyentes pueden solicitarlo mediante el Formulario 8863.
La propuesta aplica las restricciones de la Ley de Responsabilidad Personal y Oportunidad de Trabajo a la porción reembolsada del crédito. En concreto, quien reclama el beneficio debe ser ciudadano estadounidense, nacional estadounidense o extranjero calificado bajo la ley federal. Este requisito se evalúa sobre la persona que presenta la declaración, no sobre el estudiante beneficiario.
Por separado, desde 2026 el AOTC exige que el contribuyente y, cuando corresponda, el estudiante cuenten con un Número de Seguro Social válido para trabajar. Ese requisito no surge de la propuesta REG-119882-25, sino de cambios previos en la legislación tributaria. Quienes incumplan las condiciones de estatus mantendrán la opción de usar la parte no reembolsable para reducir sus impuestos.
El beneficio abarca a los estudiantes matriculados en instituciones de educación superior elegibles que cursen sus primeros cuatro años de educación postsecundaria. Deben cursar al menos la mitad de la carga académica completa durante un período lectivo del año fiscal y contar con un Número de Seguro Social autorizado para el empleo. La ley excluye a los alumnos con condenas por delitos graves relacionados con la posesión o distribución de drogas.
La reglamentación propuesta busca regular la asignación de los beneficios públicos federales dentro del sistema tributario. El organismo fiscal adaptará los formularios para procesar la declaración jurada de los solicitantes una vez que la norma quede firme.
Por qué importa
Miles de familias que declaran gastos universitarios en Estados Unidos podrían ver restringido el acceso al tramo reembolsable del crédito, que devuelve hasta US$1000 aunque no haya impuestos a pagar. El cambio apunta a limitar beneficios públicos federales según el estatus migratorio del contribuyente.
Qué sigue
El período de comentarios públicos cierra el 5 de octubre de 2026. Después, el IRS evaluará las observaciones y publicará la norma final, que podría incluir modificaciones y ajustes en los formularios de declaración.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #irs →
El IRS publicó el borrador del formulario 1040-SR 2026 para adultos mayores: advierten que no se puede usar todavía
El IRS propone limitar cuatro créditos reembolsables según el estatus migratorio
El IRS confirmó la deducción de hasta US$40.400 que se puede reclamar en 2026
El IRS propone limitar créditos fiscales reembolsables según el estatus migratorio

Impuestos en EE.UU.: qué migrantes podrían perder hasta US$6800 por familia
El Tesoro de EE.UU. multará con hasta 16.536 dólares por no presentar el Formulario 114
Más en Impuestos
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 2
Irán rechazó el Starlink que Israel le ofreció en plena Asamblea de la ONU
Internacionales
- 3
Malvinas: dos jueces envían exhortos a Gran Bretaña e Israel por la explotación petrolera
Justicia
- 4
Más de 350 personalidades de la cultura respaldan a Ariana Harwicz tras su exclusión en Granada
Cultura
- 5
Green card: los riesgos de salir de EE.UU. y volver como residente permanente
Inmigración