La Corte Suprema pone límites a las tasas municipales en tres fallos clave
El máximo tribunal ratificó que no se puede cobrar una tasa sin una prestación efectiva del servicio y cargó la prueba sobre los municipios.
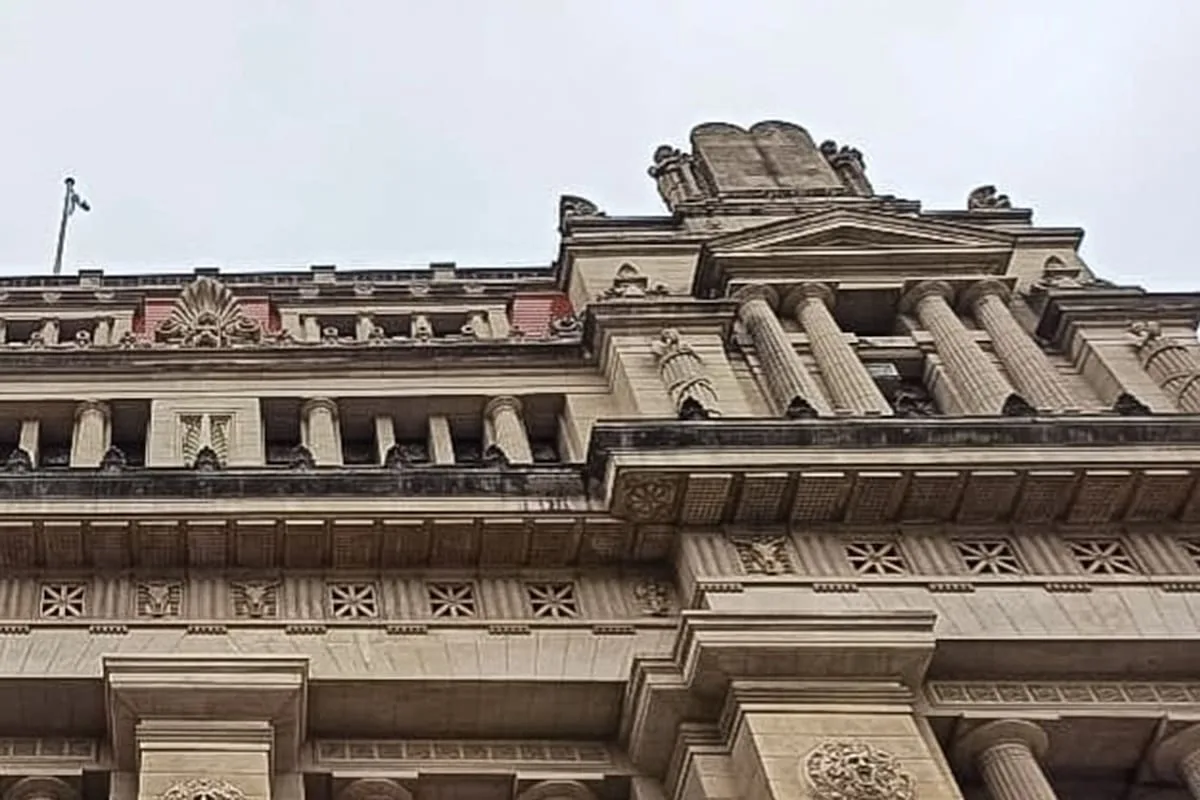
La Corte Suprema de Justicia de la Nación emitió una serie de pronunciamientos que ponen un freno a los municipios que cobran tasas sin brindar una contraprestación concreta. Los fallos ratifican que una tasa solo es válida cuando existe una prestación efectiva, individualizada y cuantificada de manera razonable.
El caso más relevante enfrentó al Banco Galicia con la Municipalidad de Córdoba por la contribución sobre la actividad comercial, industrial y de servicios. El municipio pretendía cobrar una tasa por servicios amplios e indeterminados, una formulación que el tribunal consideró incompatible con la naturaleza jurídica de una tasa.
La Corte reiteró su doctrina sobre la carga de la prueba: es el municipio, y no el contribuyente, quien debe demostrar que prestó el servicio. El criterio responde a que el Estado local está en mejores condiciones técnicas y operativas para acreditar la inspección o la prestación efectiva.
Para que una tasa sea válida, el fallo exige cuatro elementos: la definición clara del hecho imponible, la individualización del servicio, su organización y puesta a disposición, y una adecuada cuantificación del gravamen.
En un segundo caso, iniciado por la Mutual de Ayuda para Ferroviarios contra la Municipalidad de Pergamino, el máximo tribunal declaró la improcedencia de la tasa de inspección de seguridad e higiene ante la ausencia de un servicio efectivo y el monto excesivo del tributo. La Corte sostuvo que no se le puede exigir al contribuyente probar un hecho negativo de demostración casi imposible.
El tribunal también fijó un límite entre el costo real del servicio y la capacidad contributiva del contribuyente. Lo recaudado debe guardar una vinculación razonable con el costo global del servicio, y la capacidad económica solo puede usarse para repartir ese costo de manera equitativa. La tasa no puede convertirse en un impuesto enmascarado ni en una herramienta de financiamiento general.
En ese punto, la Corte desestimó la posición de la Corte bonaerense, que exigía demostrar la confiscatoriedad para declarar la ilegitimidad de la tasa, y la reemplazó por un control de proporcionalidad basado en dos topes: el límite global de recaudación y la capacidad contributiva.
Un tercer antecedente surge de un dictamen de la Procuración General en la causa “L’Oreal Argentina”, vinculada a la tasa por derechos de inspección, registro y servicio de contralor de la Municipalidad de Posadas. La empresa no tiene local ni presencia física en esa ciudad, pero la autoridad fiscal pretendía retenerle el tributo por el destino final de la mercadería.
La Procuración concluyó que la asignación de ingresos en el convenio multilateral según el destino final no acredita el hecho imponible. Se requiere, otra vez, una prestación concreta, efectiva e individualizada del servicio.
Los tres antecedentes consolidan una jurisprudencia que obligará a los municipios a revisar sus criterios, sobre todo en la prestación efectiva de los servicios, la cuantificación de las tasas y la carga de la prueba.
Por qué importa
Los fallos afectan a comercios y empresas que pagan tasas municipales sin recibir contraprestación. Los municipios deberán justificar sus cobros o resignar ingresos, en un contexto de presión fiscal sobre el sector privado.
Qué sigue
Resta ver cómo aplican los municipios estos criterios en sus próximas liquidaciones y si los contribuyentes usan los fallos para impugnar tasas ya abonadas. La Corte podría recibir nuevas causas con planteos similares.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Seguí leyendo sobre #corte suprema
Ver todas →

Más en Justicia
Mariel Suárez, la jueza del escándalo del beso, amplía el recreo de presos en Chubut
Elecciones en el Consejo de la Magistratura: anticipan cambios en el poder del organismo que designa jueces
Auditoría detecta desfasaje de $158.000 millones en la ex Andis por deuda no registrada
Relacionadas
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 2
Gary Oldman y el rol que casi lo aleja del cine: llega la sexta temporada de Slow Horses
Espectáculos
- 3
Fórmula 1 en Madrid: el Rey, Nadal y Beckham, entre las celebridades del GP de España
Deportes
- 4
Mette-Marit de Noruega llega al trono con un pasado polémico, un hijo preso y una salud frágil
Realeza
- 5
Ministro español cuestionó a la líder de AfD por sus contradicciones
Internacionales