La Corte Suprema pone límites a las tasas municipales y obliga a los intendentes a recalcular
El fallo por la causa de la Mutual Fraternidad FC Mitre contra Pergamino establece que el importe de una tasa debe equivaler al costo del servicio prestado.
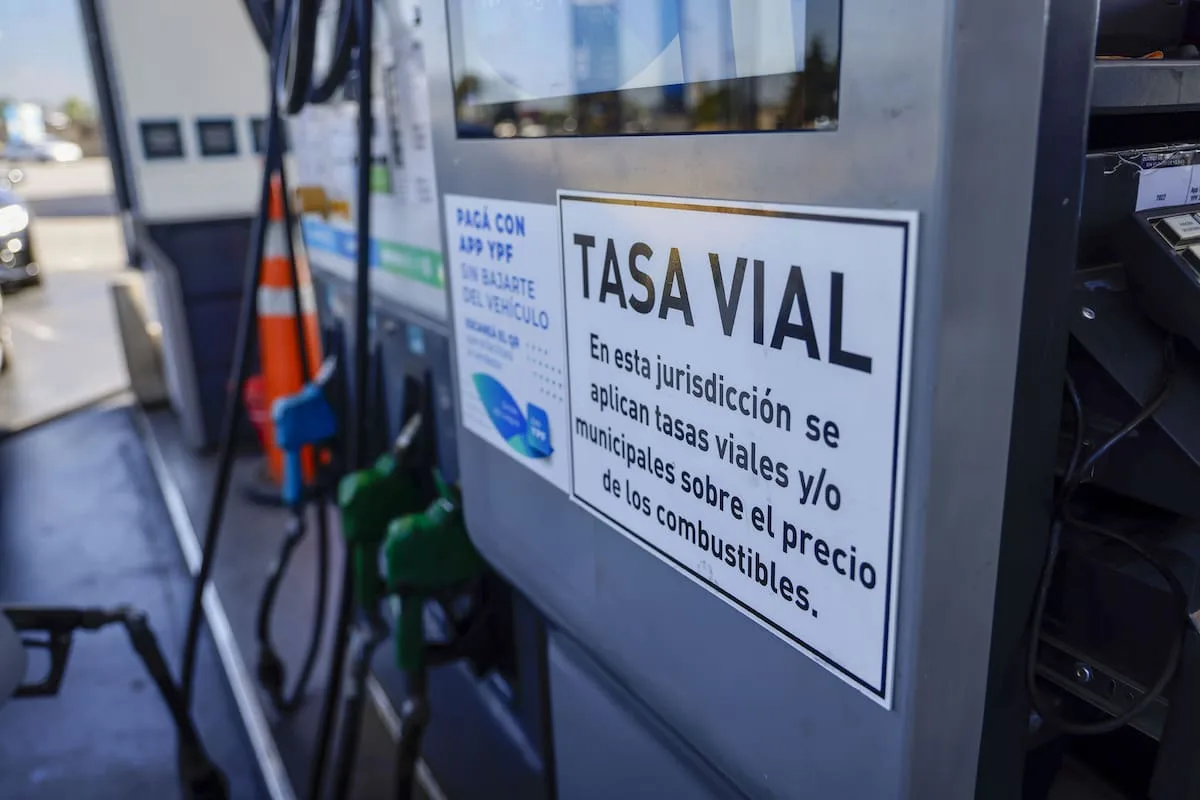
La Corte Suprema de Justicia de la Nación emitió un fallo sobre el cálculo de las tasas municipales en la causa promovida por la Mutual Fraternidad FC Mitre contra la Municipalidad de Pergamino. Según la nueva sentencia, el importe de una tasa debe ser “aproximadamente equivalente al costo del servicio prestado”, con lo que rechaza los ingresos totales que los municipios venían usando como base inicial del cálculo.
La decisión reinterpreta un confuso fallo de 2021, derivado de la causa “Esso c/Municipalidad de Quilmes”, que habilitaba calcular la base imponible de una tasa municipal en función de los ingresos brutos del contribuyente como indicador de capacidad contributiva, “siempre que no derive en resultados irrazonables, desproporcionados y disociados de las prestaciones directas e indirectas” del servicio.
Aquel fallo había incentivado a los intendentes a tomar los ingresos totales como base inicial de cálculo y, después, a ir aumentando las alícuotas. Se llegó así a tasas exorbitantes sobre intereses de préstamos bancarios, de hasta 7,5% en La Plata o La Matanza; sobre ventas de supermercados, de hasta 6,5% por dos tasas en Pilar y 6,36% en Lanús; y sobre venta de combustibles, de hasta 4,5% en Cipolletti o Neuquén, entre otras. Esas tasas terminaron siendo soportadas por los consumidores dentro de los precios finales durante los últimos cinco años.
Con el nuevo fallo, la Corte advierte tres cuestiones en las tasas: concepto, cálculo y prueba. En cuanto al concepto, la jurisprudencia del tribunal venía siendo consistente desde hace años y pone límites a los abusos fiscales. La tasa siempre debe corresponder a una “concreta, efectiva e individualizada prestación de un servicio”. Si no hay servicio, no hay tasa. Esto fue confirmado en “Fraternidad FC Mitre” y también en el fallo “Banco de Galicia”, donde se agregó que las municipalidades carecen de facultades constitucionales para crear impuestos.
Respecto del cálculo, la novedad es que solo pueden calcularse sobre la base del “costo de las prestaciones directas e indirectas que el Estado [municipal] debe afrontar para organizar y poner a disposición el servicio concreto que retribuye la tasa”. El “costo global que insume la prestación del servicio” es “el tope aproximado de la recaudación” de la tasa. Ese tope es un tanto relajado, porque la Corte tolera que la recaudación supere ese costo “hasta el doble”. Pero frente a una situación en la que la base de ingresos totales podía ser diez o cien veces la del costo del servicio recibido, ese límite antes no existía.
En el reciente fallo “Cornejo” sobre tasa vial, el juez de Trenque Lauquen no permitió ni un peso más que lo necesario para mantener los caminos. Ante un país que tiene los impuestos más altos del mundo, se necesita esa implacabilidad en toda la Justicia y en tiempo oportuno.
Los ingresos totales como indicador de capacidad contributiva tienen, según el nuevo fallo, una “aplicación restringida”: los municipios pueden utilizarlos “exclusivamente para establecer cargas diferenciales… a fin de distribuir el costo total del servicio público entre todos ellos”. Es decir, a los contribuyentes con más capacidad se les puede cobrar un porcentaje mayor y a los otros, uno menor. Pero sin que ese adicional implique “una carga fiscal que no guarda relación con el costo de prestarle el servicio” a ese contribuyente. El fallo establece así un doble tope, global y particular: el punto de partida y, a la vez, el límite es el costo de los servicios recibidos.
En cuanto a la prueba de la prestación y los costos del servicio, se confirma que le compete a la municipalidad porque está en mejor condición de probarlo.
Quedan tres cuestiones abiertas. Una es qué va a suceder con las tasas inconstitucionales que cobraron los municipios antes y, muchos más, después de “Esso”: ¿se devolverán o se seguirán repitiendo? La segunda es cómo los municipios van a adecuar sus recursos y gastos futuros a este límite. La tercera es cuál será la reacción y cómo se organizará la sociedad civil para lograr que estos nuevos fallos se hagan realidad en el corto plazo, para que no suceda lo de otros casos, como el ajuste por inflación impositivo, que luego del fallo de la Corte “Candy”, favorable a los contribuyentes, se litigó y sigue litigando después de 17 años.
En conclusión, ya no van más las tasas calculadas sobre intereses de préstamos bancarios, ni sobre ventas de supermercados, ni sobre litros de combustibles. Una tasa, en su forma de calcularla, volvió a ser una tasa. Es deber de los municipios aplicar los nuevos fallos y responsabilidad de la sociedad civil exigirlo y hacerlo realidad en el corto plazo.
Por qué importa
El fallo afecta a todos los contribuyentes que pagan tasas municipales en el país: pone un límite concreto a los aumentos que durante años se calcularon sobre los ingresos y no sobre el costo real del servicio.
Qué sigue
Queda por ver si los municipios devolverán lo cobrado de más y cómo adecuarán sus recursos a este límite. La sociedad civil deberá exigir que los fallos se apliquen en el corto plazo.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #tasas municipales →
La Corte Suprema pone límites a las tasas municipales en tres fallos clave

La Corte Suprema falló a favor del Banco Galicia y limitó el cobro de tasas municipales
Tierras a extranjeros: la Corte aclaró que su fallo fue procesal y no sobre el fondo
Corte Suprema sin mujeres: casi cinco años de un tribunal solo de hombres
Cuántos impuestos paga un argentino por año: hasta 43 tributos ocultos en cada compra
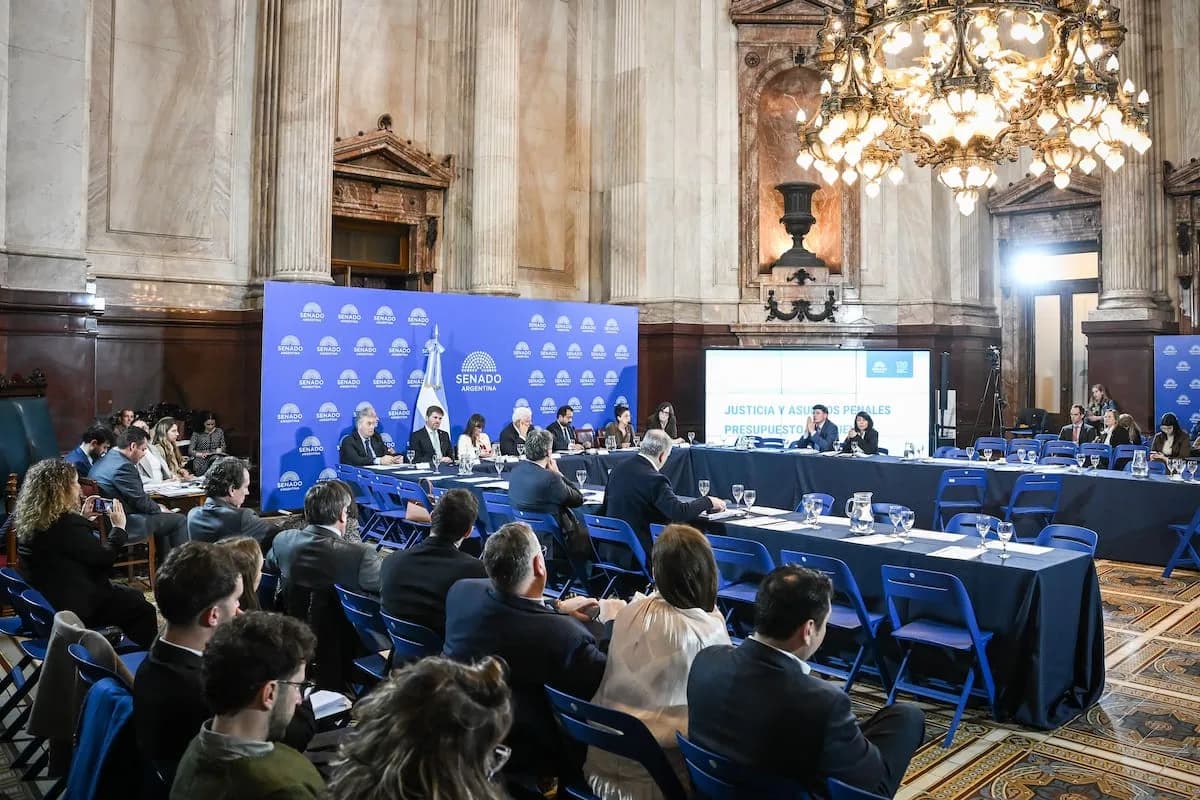
El Senado aprobó la transferencia de la justicia penal juvenil a la Ciudad de Buenos Aires
Más en Impuestos
El IRS confirmó en Texas un crédito por adopción de hasta US$35.340 para familias migrantes
Maraña impositiva: un argentino puede pagar hasta 43 impuestos distintos en un año
El IRS confirma un crédito de hasta 25% por licencia familiar pagada e incluye a empleados de medio tiempo
Más leídas
7 días- 1
Detuvieron por error a una pareja de la Policía Federal acusada de un robo en Tres de Febrero
Policiales
- 2
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
Economía
- 3
Quién es Emiliano Tarragona, el escort que denunció a Maxi Ghione y habló en LAM
Policiales
- 4
Detrás de las velas para el papa León XIV: una fábrica de Lomas del Mirador que trabaja desde 1960
Religión
- 5
Ella Beatty, hija de Warren Beatty y Annette Bening, brilla como asesina en Monster
Espectáculos