Las automotrices chinas buscan fábricas fuera de China y la Argentina queda en la mira
La caída de las ventas internas y el auge exportador empujan a las marcas chinas a producir en Europa; Brasil ya concentra inversiones y el mercado argentino aparece en los planes
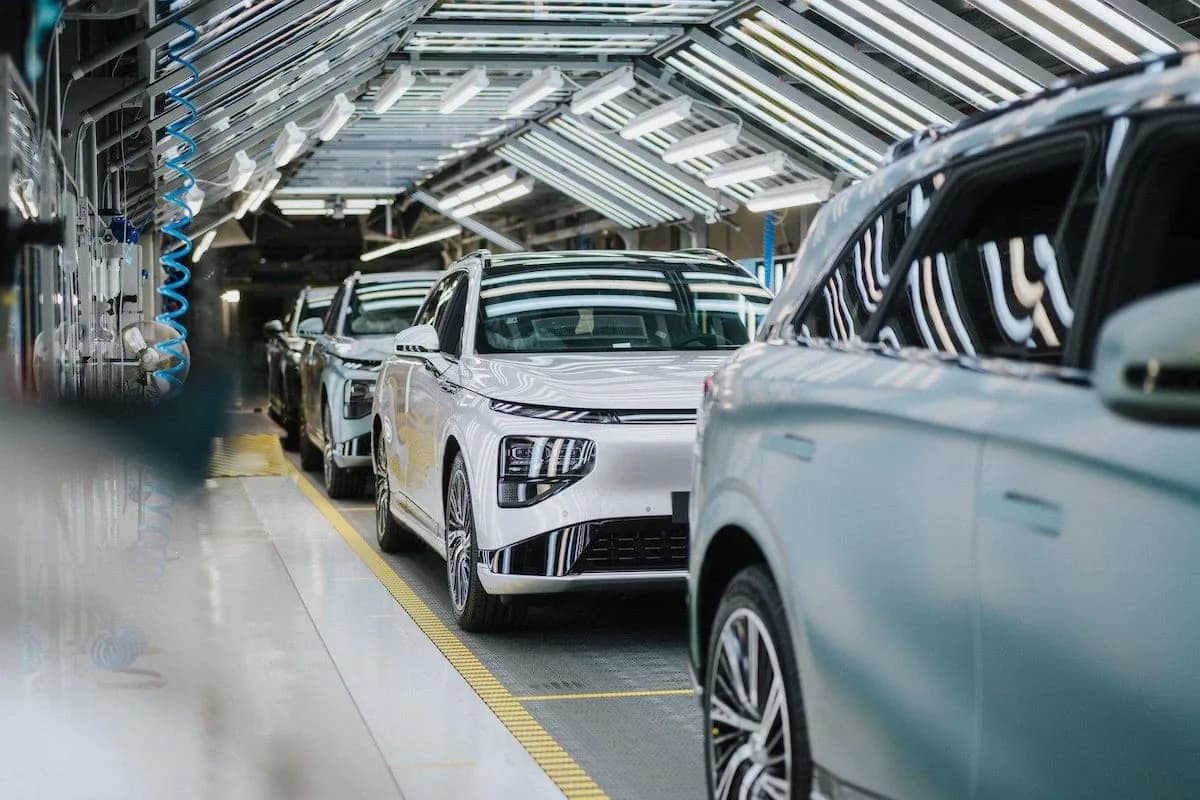
Las automotrices chinas avanzan con un plan para instalar fábricas fuera de su país. La caída de las ventas en el mercado interno y el fuerte salto de las exportaciones las empujan a producir en otros continentes, donde buscan plantas disponibles y socios locales. Brasil ya concentra varias inversiones y en la Argentina existen planes en evaluación.
Los ejecutivos de distintas marcas recorren Europa en busca de instalaciones ociosas. La idea es aprovechar capacidad disponible y ahorrar costos y tiempo frente a la alternativa de construir desde cero. El asesor de BYD en Europa, Alfredo Altavilla, explicó que la compañía necesitará tres plantas de ensamblaje y una fábrica de baterías en el Viejo Continente para sostener su crecimiento y cumplir con la normativa de la Unión Europea.
El gigante chino proyecta comenzar a producir a fines de este año en Szeged, Hungría, después de algunas demoras. España y Francia aparecen entre las principales alternativas para una segunda planta. El movimiento excede a una sola empresa: Chery se asoció con Ebro para usar la antigua fábrica de Nissan en Barcelona, mientras que XPeng y GAC producen vehículos mediante Magna en Austria.
Leapmotor anunció que prepara producción en instalaciones de Stellantis en España y Geely acordó avanzar con Ford en Valencia. Detrás de esa expansión hay una combinación de factores que empieza a miles de kilómetros de Europa, dentro del propio mercado chino.
Entre enero y agosto se vendieron 11,7 millones de autos de pasajeros al consumidor chino, una caída del 20,8% frente al mismo período del año anterior, según la Asociación China de Distribuidores de Automóviles. En agosto, el retroceso interanual fue del 23,6%. La baja ocurre en un mercado que conserva una enorme escala y donde los vehículos electrificados ya representan una porción mayoritaria de las ventas.
La competencia entre fabricantes se volvió especialmente agresiva. Los descuentos, la cantidad de marcas y la presión sobre los márgenes llevaron al Ministerio de Industria chino a pedir a las automotrices que abandonen lo que definió como una competencia “irracional”. Las exportaciones, en cambio, dan aire al sector: sólo en agosto salieron de China 888.000 vehículos de pasajeros, un 77,8% más que un año antes. Esos envíos representaron el 38% de las ventas mayoristas de los fabricantes durante el mes, cuando un año atrás explicaban el 20%.
Desde octubre de 2024 la Unión Europea aplica derechos compensatorios adicionales a los autos eléctricos a batería fabricados en China. Las tasas vigentes van del 7,8% al 35,3%, según la empresa, y se suman al arancel general del 10% que ya pagan los autos importados desde fuera del bloque. Producir en Europa reduce la dependencia de importar vehículos terminados, pero no elimina los aranceles: el origen depende del proceso industrial y del nivel de transformación realizado dentro del bloque.
A esa presión comercial se suma el Industrial Accelerator Act, una propuesta de la Comisión Europea que introduce requisitos de “Made in EU” y contenido europeo para vehículos eléctricos en compras públicas. Las inversiones deberán generar empleo, transferencia tecnológica y valor dentro de Europa. La norma todavía debe ser aprobada por el Parlamento Europeo y el Consejo, que buscan un acuerdo hacia finales de este año.
Las inversiones llegan a una Europa que conserva una extensa infraestructura automotriz y con múltiples plantas trabajando por debajo de su capacidad. La propuesta favorece a los dos lados: para un fabricante chino, usar una instalación existente permite empezar a producir mucho antes que construir desde cero; para las automotrices europeas, compartirla puede aportar volumen y reducir costos.
Ford y Geely representan uno de los ejemplos más claros. Ambas compañías acordaron crear una sociedad para utilizar la planta de Valencia, que en 2025 trabajó muy por debajo de su capacidad máxima. Si recibe las autorizaciones previstas, la empresa conjunta comenzará a operar en 2027 y desde 2028 fabricará allí dos SUV eléctricos de Geely, además de los modelos del óvalo.
Stellantis, a través de su joint venture Leapmotor, prepara la producción del B10 en Zaragoza y la alianza contempla usar también la planta de Villaverde, en Madrid, para futuros modelos. Cerca de Zaragoza abrió además una instalación para ensamblar módulos de baterías. Por su parte, XPeng y GAC recurrieron a Magna, uno de los mayores fabricantes por contrato del mundo, para producir en Graz, Austria.
Chery también aprovechó infraestructura existente. Su acuerdo con Ebro recuperó la antigua fábrica de Nissan en Barcelona. Allí ya se producen vehículos Ebro y este año comenzó a funcionar una línea que permite realizar una mayor parte del proceso industrial en España. La producción en serie de modelos directamente pertenecientes a las marcas de Chery todavía no comenzó y está prevista para comienzos de 2027.
Por qué importa
El desembarco de las automotrices chinas en el exterior redefine el mapa global del sector y abre una oportunidad para la Argentina, que busca atraer inversiones y sumarse a la cadena de producción regional.
Qué sigue
Habrá que seguir la definición del Industrial Accelerator Act en la Unión Europea, prevista para finales de este año, y el avance de los planes de las marcas chinas en Brasil, que pueden marcar el ritmo de una eventual llegada al mercado argentino.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #automotrices chinas →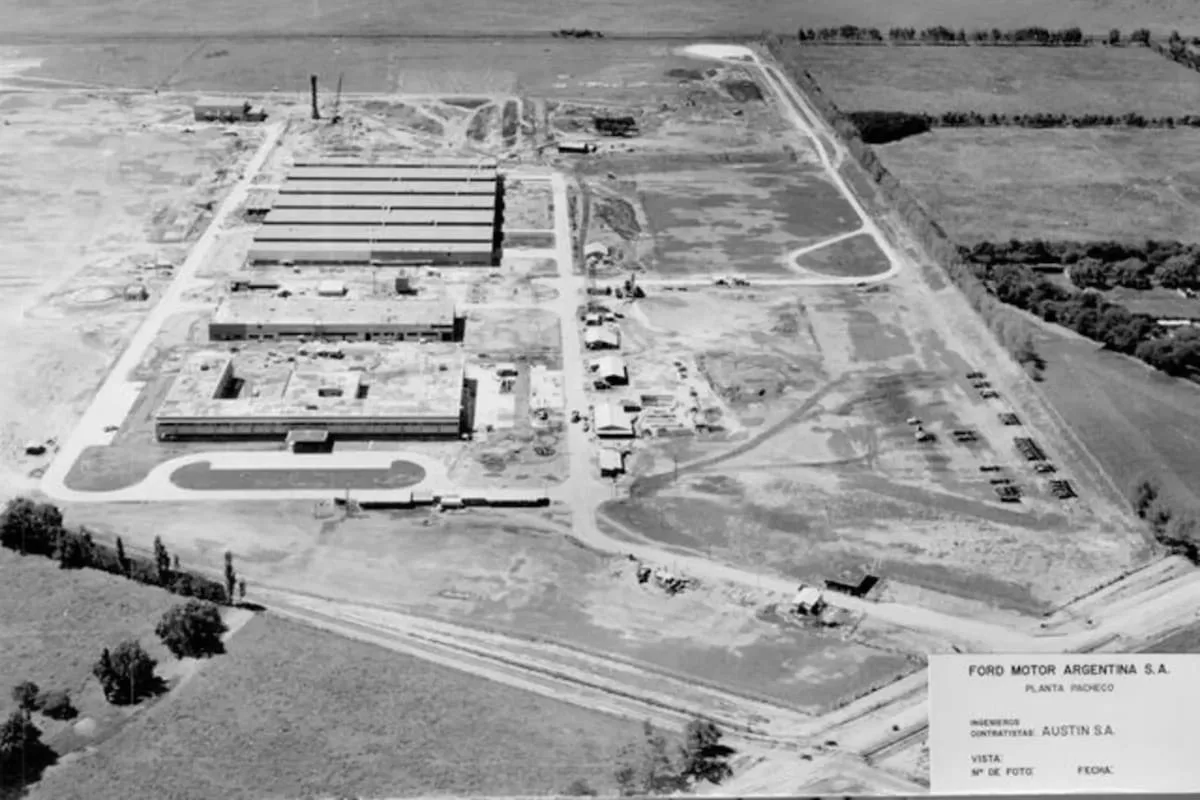
Ford Pacheco cumple 65 años: 3,5 millones de vehículos y una inversión de US$870 millones
Argentina lleva su GNL a Bruselas para cubrir el gas que Europa ya no recibe de Rusia
Trump flexibiliza las normas de consumo de combustible y promete autos más baratos en EE.UU.
Macron y Carney se reunieron en San Pedro y Miquelón y reafirmaron la soberanía frente a Trump
Trump reaviva el debate por la reunificación de Irlanda y tensa al Reino Unido

Estudio revela que exceder la velocidad casi no ahorra tiempo y gasta más combustible
Más en Autos
Más leídas
7 días- 1
Irán rechazó el Starlink que Israel le ofreció en plena Asamblea de la ONU
Internacionales
- 2
Ella Beatty, hija de Warren Beatty y Annette Bening, brilla como asesina en Monster
Espectáculos
- 3
Malvinas: dos jueces envían exhortos a Gran Bretaña e Israel por la explotación petrolera
Justicia
- 4
Más de 350 personalidades de la cultura respaldan a Ariana Harwicz tras su exclusión en Granada
Cultura
- 5
Green card: los riesgos de salir de EE.UU. y volver como residente permanente
Inmigración