

Morosidad en Argentina: los jóvenes lideran el incumplimiento y las fintech concentran el mayor riesgo
Un análisis de los microdatos del BCRA revela que el 40,8% de los deudores de 18 a 25 años está en mora, mientras que los bancos acumulan el 65% del monto impago.
La morosidad en Argentina tiene caras distintas según la edad, el tipo de entidad y el monto adeudado. Un relevamiento de los microdatos del Banco Central (BCRA) correspondientes a junio muestra que los jóvenes de 18 a 25 años son los que más incumplen: su tasa de mora alcanza el 40,8%, muy por encima del promedio general. En el otro extremo, los bancos tradicionales concentran el mayor volumen de dinero impago, mientras que las entidades no bancarias, como las fintech de crédito rápido, presentan los niveles de riesgo más altos.
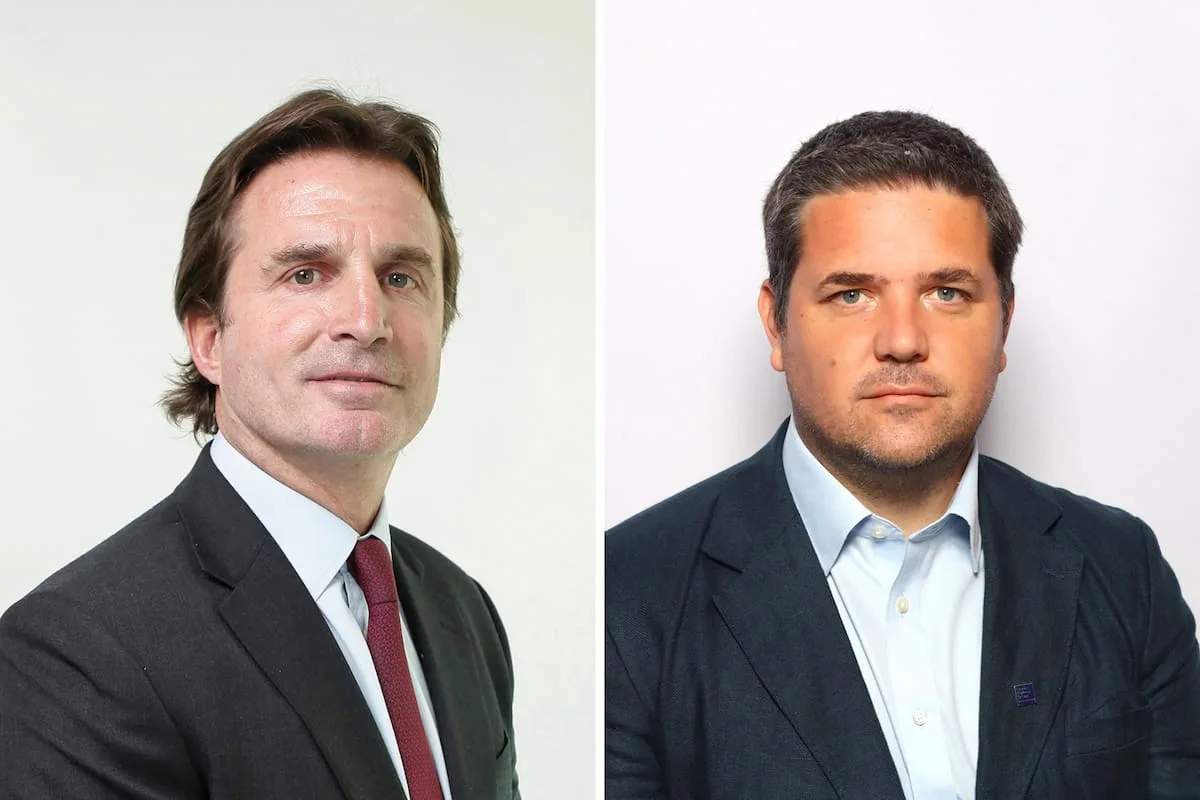
El estudio fue elaborado por Matías Fernández, exfuncionario del gobierno de Mauricio Macri y socio de la consultora Pública. Se basó en la Central de Deudores del BCRA y en el padrón de ARCA, e incluyó a todas las personas físicas con obligaciones superiores a $25.000. Fernández clasificó como morosos a quienes estaban en situación 3, 4 o 5, es decir, con atrasos de más de 90 días.
Una de las conclusiones centrales es que la mora está fuertemente concentrada. El 17% de los morosos debía menos de $100.000 y casi el 40%, menos de un salario mínimo, que hoy es de $376.600. En el otro extremo, el 14,5% de los deudores con mayores obligaciones concentraba el 73% del total del dinero impago.
La distribución cambia según se mida la cantidad de personas o el volumen adeudado. Los bancos tradicionales, públicos y privados, concentraban alrededor del 65% del monto impago. Solo los privados reunían el 45% y registraban 1,59 millones de morosos, con una deuda mediana de $1,46 millones. El Nación y el Provincia explicaban conjuntamente el 15% del dinero en mora del país.
Fuera de los bancos se encontraba una parte significativa de los incumplidores, aunque con deudas más pequeñas. Las tarjetas no bancarias, las casas de electrodomésticos y las tarjetas de supermercados sumaban el 35% de las personas morosas y el 14% del monto total.
El segmento más delicado era el de las empresas de crédito rápido, que muchas veces otorgan préstamos solo con el DNI. Fernández agrupó allí a 68 compañías, como Crédito Argentino, Credil, Credicuotas, Moni Online, Waynicoin y Mins. En conjunto, reunían al 22% de los morosos y el 7,7% del dinero impago, con una deuda mediana cercana a $500.000. Su tasa promedio de mora alcanzaba el 52%, con extremos del 65% y el 86% en algunas entidades.
“Claramente, esas instituciones están haciendo un manejo del crédito poco congruente con los riesgos que conlleva operar en un programa de desinflación y tasas volátiles”, sostuvo Fernández. A su entender, el BCRA debería reforzar la supervisión sobre los prestamistas no bancarios y establecer alertas cuando sus niveles de incumplimiento superen determinados umbrales.
El relevamiento dedicó un capítulo particular a Mercado Pago. La plataforma tenía más de 6,5 millones de personas con algún financiamiento y concentraba el 19% de los morosos del sistema, pero solo el 2,9% del monto total impago. La mediana de sus deudas en mora era de $116.000, frente a $260.000 en Naranja X, cerca de $500.000 en el segmento de crédito rápido y más de $1,4 millones en los bancos.
“Mercado Pago es el mejor alumno, no el peor”, afirmó Fernández. Según su interpretación, la compañía incorporó al crédito a personas sin antecedentes financieros y limitó el riesgo mediante préstamos iniciales de montos bajos. “Está haciendo un ejercicio ambicioso de inclusión financiera, pero con un excesivo cuidado sobre el riesgo que asumen ellos y la persona que toma el crédito”, agregó.
La mayor señal de alarma apareció entre los jóvenes. En dos años, la proporción de personas de 18 a 25 años con deudas registradas pasó del 16,8% al 23,3%: fueron 338.624 nuevos deudores, un aumento del 38%. Pero, entre quienes accedieron al financiamiento, la tasa de mora saltó del 24,7% al 40,8%, el nivel más alto de todas las franjas etarias. La deuda mediana impaga era de $282.000.
Para Fernández, el fenómeno exige estudiar el papel de la educación financiera, el empleo, las apuestas en línea y las diferencias provinciales. “Es hora de mirar con más seriedad este problema”, planteó.
El trabajo no encontró una relación lineal entre la mora, la pobreza y el desempleo. Los aglomerados con mayor incumplimiento no eran necesariamente los de mayor desocupación, mientras que en las zonas más pobres el acceso al crédito formal era menor. La asociación más clara apareció con el tipo de prestamista: cuanto mayor era el peso de las entidades no bancarias entre los deudores de una ciudad, mayor tendía a ser la mora.
“No se puede decir con estos datos que el desempleo esté empujando la mora ni que tenga que ver con la pobreza”, advirtió Fernández. Su hipótesis es que la caída del poder adquisitivo puede resultar más explicativa, aunque el relevamiento no permite demostrar una relación causal.
El autor también aclaró que su trabajo no constituye una estadística oficial ni una investigación académica y que, por la extensión y complejidad de las bases utilizadas, puede contener errores. “La idea no es que tomen este documento como una verdad revelada”, señaló.
Fuente: LA NACION
Nota redactada con asistencia de inteligencia artificial y editada por nuestra redacción. Cómo usamos IA.
Seguí leyendo sobre #mora
Ver todas →
Más en Finanzas
Más leídas
7 días- 1
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos · 12 sep
- 2
Molinos compra una planta en Tucumán y desembarca en el negocio de las galletitas
Economía · 10 sep
- 3
Gabriela Gruszko: del mundo corporativo al arte tras una intoxicación química
Salud · 9 sep
- 4
Luciana Aymar y Fernando González: una década de amor y dos hijos en común
Espectáculos · 3 sep
- 5
El Padrino, la pizzería de Caballito que nació de una librería fundida y resiste desde 1975
Gastronomía · 11 sep



