Inocencia Fiscal II: qué cambia para comprar una propiedad con dólares del colchón
El Senado sancionó la ley que elimina el reclamo retroactivo de Bienes Personales y fija un plazo de 15 días para que la UIF adecúe su normativa.
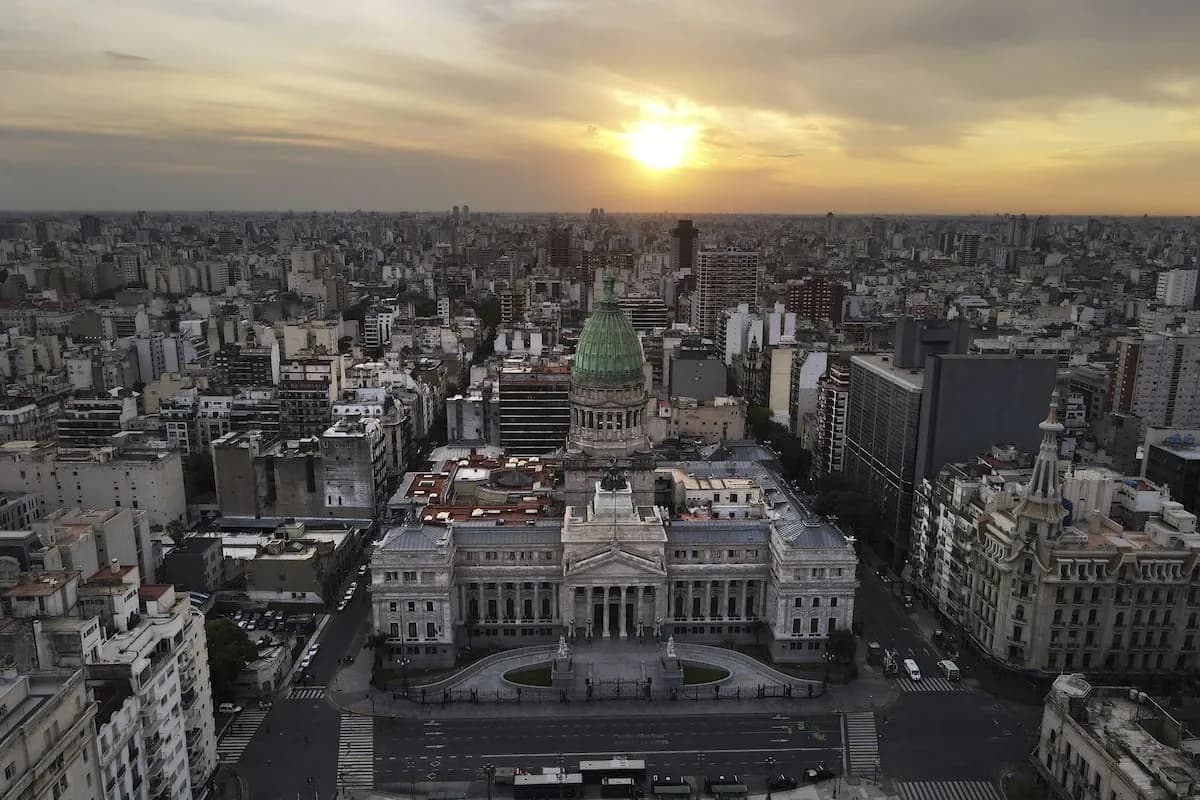
El Senado sancionó la ley de Inocencia Fiscal II, una iniciativa que corrige algunas de las limitaciones del régimen original y busca incentivar el uso de los denominados "dólares del colchón". El texto fue aprobado por 44 votos a favor y 23 en contra. Ahora resta su promulgación, la publicación en el Boletín Oficial y la reglamentación para que empiece a funcionar.
El cambio central para el mercado inmobiliario es el fin al reclamo retroactivo del Impuesto sobre los Bienes Personales cuando se compra un inmueble con fondos no declarados. También hay un dato clave: algunas de las protecciones que incorpora el nuevo régimen tienen como fecha límite el 31 de diciembre de 2027. Los fondos que no se inviertan hasta ese momento quedarán fuera de los beneficios de la norma.
La ley original "tenía muchas falencias", explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios. Dirigido a personas humanas y sucesiones indivisas, el esquema buscaba simplificar el cumplimiento fiscal. Sin embargo, su implementación dejó puntos sin resolver para quienes querían volcar ahorros no declarados en operaciones de montos elevados, como la compra de una propiedad.
Bajo el régimen vigente, si una persona usa dólares no declarados para comprar un inmueble y cumple con las condiciones, ARCA está limitada a exigir el Impuesto a las Ganancias por el origen de esos fondos. Pero el organismo puede argumentar que esos dólares ya estaban en poder del contribuyente al 31 de diciembre del período fiscal anterior, o de otros períodos, y reclamar el pago retroactivo de Bienes Personales.
Para resolver ese problema, Inocencia Fiscal II introduce una "ficción legal": los fondos utilizados se consideran incorporados al patrimonio del contribuyente el mismo día en que se efectúa la compra. Así, ARCA queda imposibilitada de imputar la tenencia de esos fondos a años anteriores. La modificación otorga mayor seguridad jurídica al comprador y elimina el riesgo de un ajuste fiscal por períodos pasados.
El segundo frente es la relación entre la Unidad de Información Financiera (UIF) y los escribanos. En operaciones inmobiliarias que superan aproximadamente los US$180.000, los escribanos actúan como "sujetos obligados" ante la prevención de lavado de dinero y deben exigir al comprador que acredite el origen de los fondos. Si no hay documentación porque se usaron dólares del colchón, la operación puede ser reportada como sospechosa.
En la primera versión de la ley, el Gobierno intentó por decreto que optar por el régimen simplificado fuera considerado un "antecedente favorable" por los sujetos obligados. Pero la UIF no modificó sus normas y la medida no funcionó en la práctica. Con la nueva ley, ese antecedente favorable se incorpora en el texto y se fija un plazo obligatorio de 15 días hábiles administrativos, desde la publicación en el Boletín Oficial, para que la UIF emita y adecúe su normativa.
Esto no significa que los escribanos dejen de estar obligados a hacer controles ni que desaparezcan las exigencias de prevención de lavado. "El alcance concreto del cambio dependerá de la normativa que dicte la UIF", sostuvo Domínguez. El organismo debe actuar además dentro de los estándares internacionales del Grupo de Acción Financiera Internacional (GAFI). Persiste un gris sobre la posibilidad real de comprar una propiedad sin el control de los escribanos.
La norma también redefine la discrepancia significativa, es decir, la inconsistencia que detecta el Fisco entre lo declarado y la información que posee de terceros. Si se configura, se pierde la presunción de exactitud y los beneficios del régimen. Con la nueva ley, para que exista una discrepancia deben darse dos condiciones: que el ajuste causal sea igual o superior al 15% y que supere el 5% del Monto Objetivo de Punibilidad, la cifra mínima del Régimen Penal Tributario para la evasión simple. Hoy ese monto rondaría los $5.000.000, aunque la ley todavía no especifica en qué momento debe medirse.
Otro cambio relevante es la posibilidad de corregir determinadas diferencias detectadas por ARCA sin perder de inmediato los beneficios del régimen, con la opción de rectificar y pagar dentro de un plazo de 15 días.
Por qué importa
Destraba el uso de ahorros no declarados en la compra de inmuebles, uno de los destinos favoritos de los dólares del colchón. A quién afecta: compradores, escribanos y el mercado inmobiliario. Qué está en juego: mayor seguridad jurídica, pero con un gris sobre los controles antilavado.
Qué sigue
Falta la promulgación, la publicación en el Boletín Oficial y la reglamentación. La UIF tiene 15 días hábiles para adecuar su normativa, y los fondos no invertidos antes del 31 de diciembre de 2027 perderán los beneficios.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Seguí leyendo sobre #inocencia fiscal ii
Ver todas →Más en Propiedades
Relacionadas
Más leídas
7 días- 1
Gary Oldman y el rol que casi lo aleja del cine: llega la sexta temporada de Slow Horses
Espectáculos
- 2
Sydney Sweeney cumple 29 años: de la polémica campaña desnuda a sus próximos desafíos en Hollywood
Espectáculos
- 3
A los 93 años, sin gimnasio ni suplementos: los cuatro hábitos que lo mantienen activo
Estilo de Vida
- 4
La jequesa de Qatar visitó por primera vez la Argentina y celebró los 25 años del Malba
Cultura
- 5
Ministro español cuestionó a la líder de AfD por sus contradicciones
Internacionales