Seguro para autos eléctricos en Argentina: qué cubre la batería y qué queda afuera
No hace falta una póliza especial, pero la batería de alta tensión, el cable de carga y el wallbox del hogar exigen revisar la letra chica antes de firmar.
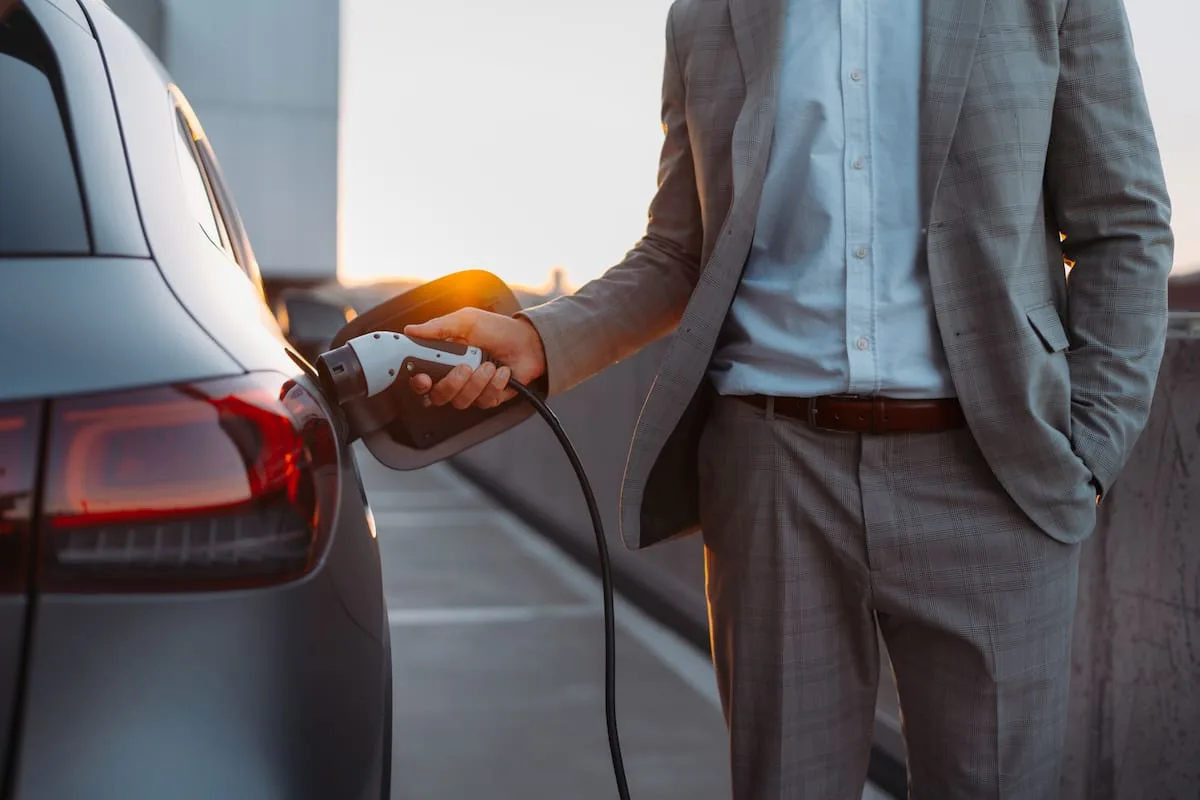
Contratar un seguro para un auto eléctrico en Argentina no exige una póliza especial: alcanza con la cobertura de responsabilidad civil que fija la Ley Nacional de Tránsito 24.449, igual que para cualquier vehículo a combustión. Desde ahí, cada aseguradora ofrece planes contra terceros, robo, incendio o todo riesgo, y el precio final depende del modelo, el valor asegurado y la franquicia elegida.
La particularidad aparece en los componentes. La batería de alta tensión es la pieza más costosa del vehículo y su protección frente a accidentes, incendios o robos depende de que esos hechos estén contemplados en el contrato. El desgaste natural y la pérdida progresiva de autonomía, en cambio, suelen quedar afuera.
Según explicó Federico Polzoni, gerente de Siniestros Motor de La Caja, en una entrevista, una de las razones por las que asegurar un eléctrico puede salir algo más caro que un convencional de valor similar es que todavía no existe suficiente información estadística sobre la siniestralidad de estos vehículos en el mercado argentino. Las aseguradoras calculan sus tarifas con historial de accidentes, robos y costos de reparación, y la presencia reducida de estos modelos en el parque automotor lleva a criterios más conservadores.
Eso no implica que las reparaciones sean más complejas. Polzoni señaló que, sobre una cartera de aproximadamente 5000 vehículos completamente eléctricos asegurados, la compañía no había registrado mayores inconvenientes con los repuestos ni demoras adicionales durante los primeros meses de 2026.
El cable de carga portátil original de fábrica suele estar contemplado dentro de las coberturas de robo parcial, incluso si el hecho ocurre mientras el auto está conectado a una estación de recarga, siempre sujeto a las condiciones del plan. Distinto es el caso del wallbox, el cargador fijo instalado en una vivienda: al ser un equipo independiente del vehículo, no necesariamente entra en el seguro automotor y puede requerir una cobertura adicional dentro de una póliza de hogar.
Antes de firmar conviene confirmar que la asistencia mecánica incluya el traslado con un procedimiento compatible con el modelo, que puede demandar una grúa plataforma, y que la aseguradora cuente con talleres preparados para trabajar con sistemas eléctricos de alta tensión. También vale revisar los montos asegurados y las condiciones de indemnización ante destrucción total, un punto sensible cuando la batería concentra buena parte del valor. Quienes siguen de cerca la evolución de esta tecnología pueden consultar qué pasa con las baterías usadas y el avance de las leyes para acelerar los autos eléctricos en California.
Las fallas de fabricación, en tanto, corresponden al ámbito de la garantía del vehículo según sus condiciones, no a la póliza. La distinción importa porque un desperfecto de funcionamiento no queda cubierto solo por tratarse de un componente protegido ante accidentes.
Por qué importa
Con más eléctricos en las calles, los dueños enfrentan coberturas que no siempre contemplan la batería ni el cargador del hogar. Una póliza mal elegida puede dejar sin protección la pieza más cara del auto.
Qué sigue
Habrá que ver si las aseguradoras amplían sus planes específicos a medida que crezca el parque de eléctricos y se acumulen datos de siniestralidad en el mercado argentino.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #la caja →
Lexus ES llega a la Argentina: nueva generación con versión eléctrica e híbrida
El papa León XIV reapareció tras su operación de pulmón y se mantiene el viaje a la Argentina
Halloween o Noche de Brujas: cómo se escribe y por qué se usa ese nombre en Argentina
Daniela Christiansson se mudó a la Argentina con Maxi López y despidió a Suiza con un posteo
El Senado debate el tratado de patentes que podría sacar a la Argentina del aislamiento
Nissan deja de ser filial en la Argentina y pasa a manos de dos importadores locales
Más en Seguros de Autos


Más leídas
7 días- 1
Palermo: construyen un hotel boutique de US$120 millones con 500 habitaciones
Propiedades
- 2
Debate Lula-Bolsonaro en Brasil: dónde ver el cara a cara del viernes 23 de octubre
Internacionales
- 3
Denunció que un chofer de aplicación la golpeó tras una discusión en pleno viaje
Policiales
- 4
Casa Nekola, la casa que Miguel Ángel Roca diseñó en Córdoba, se vende por US$732.000
Arquitectura
- 5
Triciclo eléctrico chino con aire acondicionado: cuánto costaría si llega a Brasil
Autos