Banco Hipotecario amplía a ocho años el crédito UVA para casas modulares
La entidad estiró el plazo de su línea de 6 a 8 años, lo que reduce la cuota inicial y el ingreso mínimo exigido. Tres bancos ofrecen financiamiento para viviendas industrializadas.
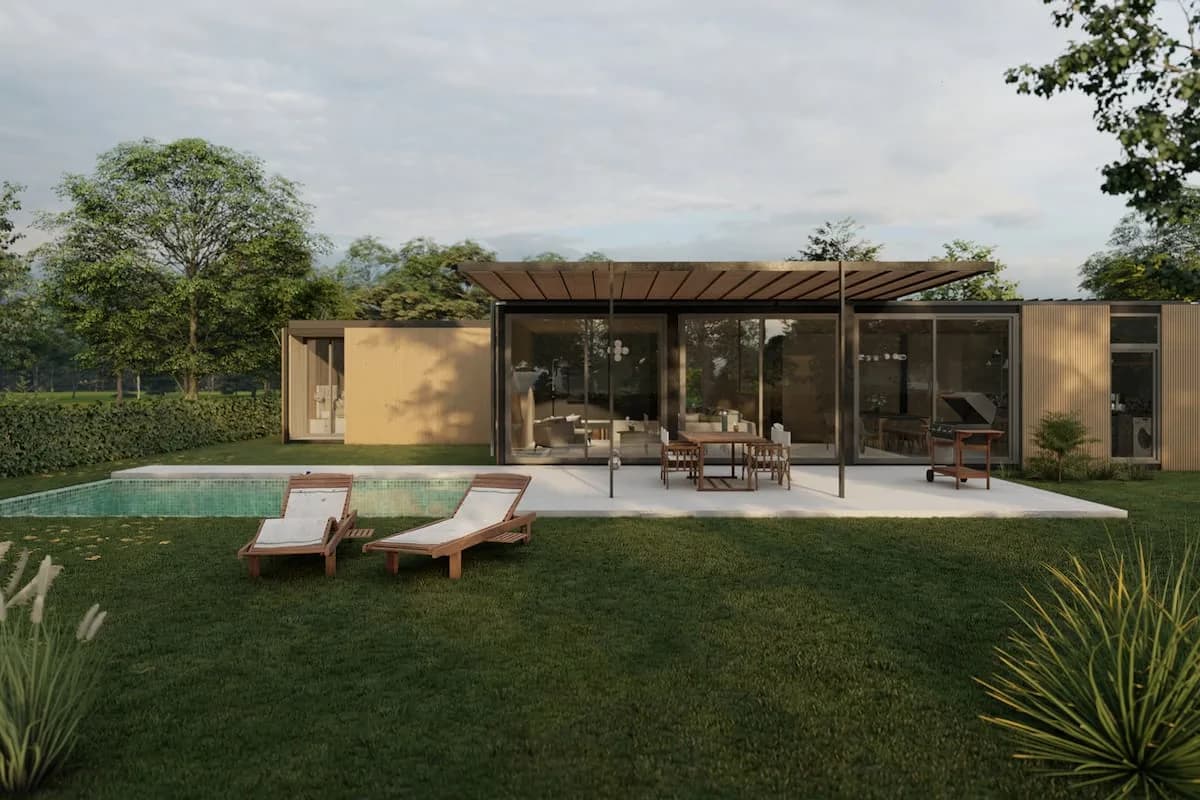
El Banco Hipotecario amplió de seis a ocho años el plazo de su línea de créditos UVA destinada a la compra o construcción de casas modulares, una medida que reduce la cuota inicial y el ingreso mínimo necesario para acceder. La entidad busca así ampliar el acceso a un segmento que crece como alternativa frente a la dificultad de comprar una vivienda tradicional en Argentina.
Con el nuevo plazo, el préstamo se devuelve en un máximo de 72 meses y la cuota inicial baja, al repartirse el capital en más tiempo. El programa del Hipotecario trabaja con una red de más de 145 empresas de viviendas industrializadas distribuidas en todo el país.
“El mercado de viviendas industrializadas y modulares sigue creciendo y queremos acompañar ese desarrollo con soluciones de financiamiento que respondan a las necesidades de las familias. Con esta iniciativa, buscamos ampliar su capacidad de acceso al crédito y ofrecer mejores condiciones para quienes eligen este sistema constructivo”, destacaron desde la entidad.
La línea es un préstamo personal expresado en UVA para financiar la compra o construcción de viviendas industrializadas a través de empresas que tengan convenio con el banco. Está disponible para quienes acreditan sus haberes en la entidad y financia hasta el 100% del valor de la vivienda.
La tasa es del 15%, con un plazo máximo de 72 meses y un monto tope de 50.000 UVA. La relación cuota-ingreso puede llegar al 25%. El desembolso se hace en dos etapas: aprobado el crédito, el banco transfiere a la empresa proveedora un anticipo del 40%, y el 60% restante se gira cuando la firma confirma la fecha de entrega. El comprador tiene hasta 180 días para pedir ese segundo desembolso.
Para acceder se exige un ingreso mínimo equivalente a 2,2 salarios mínimos, vitales y móviles netos, y pueden sumarse los ingresos del cónyuge o conviviente. Si el dinero se destina a una vivienda no permanente, el crédito incorpora IVA sobre los intereses.
El Banco Ciudad mantiene activa su línea en UVA por hasta $185 millones, con un plazo máximo de 10 años. Para una vivienda modular con eficiencia energética la tasa es de 10,50%, mientras que para una convencional asciende a 11,50%. Estos préstamos usan el sistema de amortización alemán, con capital constante y cuotas decrecientes en UVA.
La entidad financia hasta el 75% del presupuesto o de la factura proforma de la empresa, IVA incluido, y permite sumar un garante. La relación cuota-ingreso puede alcanzar el 20%. A modo de ejemplo, para un préstamo de $10 millones a 10 años, la cuota inicial ronda los $180.000 y se requieren ingresos por aproximadamente $900.000. El banco también ofrece préstamos personales para compra de terrenos, construcción y remodelación.
El Banco Provincia, en tanto, entrega hasta $100 millones y financia hasta el 100% del valor de la vivienda, IVA incluido. El plazo va de 12 a 96 cuotas, con capital ajustado por UVA y una tasa anual del 9% para quienes cobran haberes en la entidad y del 15% para el resto. El dinero no se acredita en la cuenta del comprador: se transfiere a alguna de las siete empresas adheridas, integrantes de la Cámara Argentina de Construcción Modular e Industrializada (CACMI).
El precio final depende de la superficie, el diseño, los materiales y el nivel de terminaciones. Los valores publicados por algunos fabricantes permiten dimensionar el costo: un módulo de 30 m² se comercializa por US$31.300, unos $47,3 millones. Una vivienda de dos módulos y 54 m² ronda los US$49.700, cerca de $75 millones, mientras que una alternativa de dos plantas y 60 m² alcanza los US$66.300, equivalentes a unos $100 millones.
El avance del crédito hipotecario y las condiciones para que se sostenga en el tiempo son un tema central para el mercado inmobiliario, en un contexto regional donde la vivienda se volvió eje de conflicto, como muestra la crisis de la vivienda en Europa. En paralelo, otras jurisdicciones ensayan herramientas propias para facilitar el acceso, como California y la compra de la primera casa.
Por qué importa
La medida abarata el acceso a un crédito para un segmento que crece como alternativa a la vivienda tradicional. Con cuotas más bajas, más familias pueden calificar en un mercado donde el ingreso inicial era la barrera principal.
Qué sigue
Habrá que ver si otras entidades replican la extensión de plazos y si la red de empresas proveedoras sigue ampliándose. La evolución de la UVA y de los salarios definirá cuántas familias sostienen la cuota en el tiempo.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #banco hipotecario →
El Banco Hipotecario baja la tasa de sus créditos UVA al 7,5% tras la primera licitación del FGS
Semana Angus de Primavera: la genética que impulsa la carne argentina

Créditos hipotecarios UVA: cuánto hay que ganar para comprar un departamento en 2026
Casas prefabricadas en Argentina: precios de modelos de 2 dormitorios en agosto 2026
Massachusetts vota si permite casas en terrenos de 465 metros cuadrados
Panda Express ayuda a sus 55.000 empleados a comprar su primera vivienda en Estados Unidos
Más en Vivienda
Más leídas
7 días- 1
Palermo: construyen un hotel boutique de US$120 millones con 500 habitaciones
Propiedades
- 2
Francia busca a los "infiltrados" detrás de la violencia en las protestas estudiantiles
Internacionales
- 3
Triciclo eléctrico chino con aire acondicionado: cuánto costaría si llega a Brasil
Autos
- 4
CTID+i anuncia dos jornadas de defensa en octubre: Malvinas y drones
Defensa
- 5
Encuestas midterm 2026 en EE.UU.: los demócratas aventajan a los republicanos en los 10 sondeos recientes
Internacionales