California: por qué los inmigrantes con ahorros no pueden comprar una casa
Las exigencias de documentación y de historial crediticio dejan los ahorros inutilizables y limitan el acceso a una hipoteca en el mercado formal
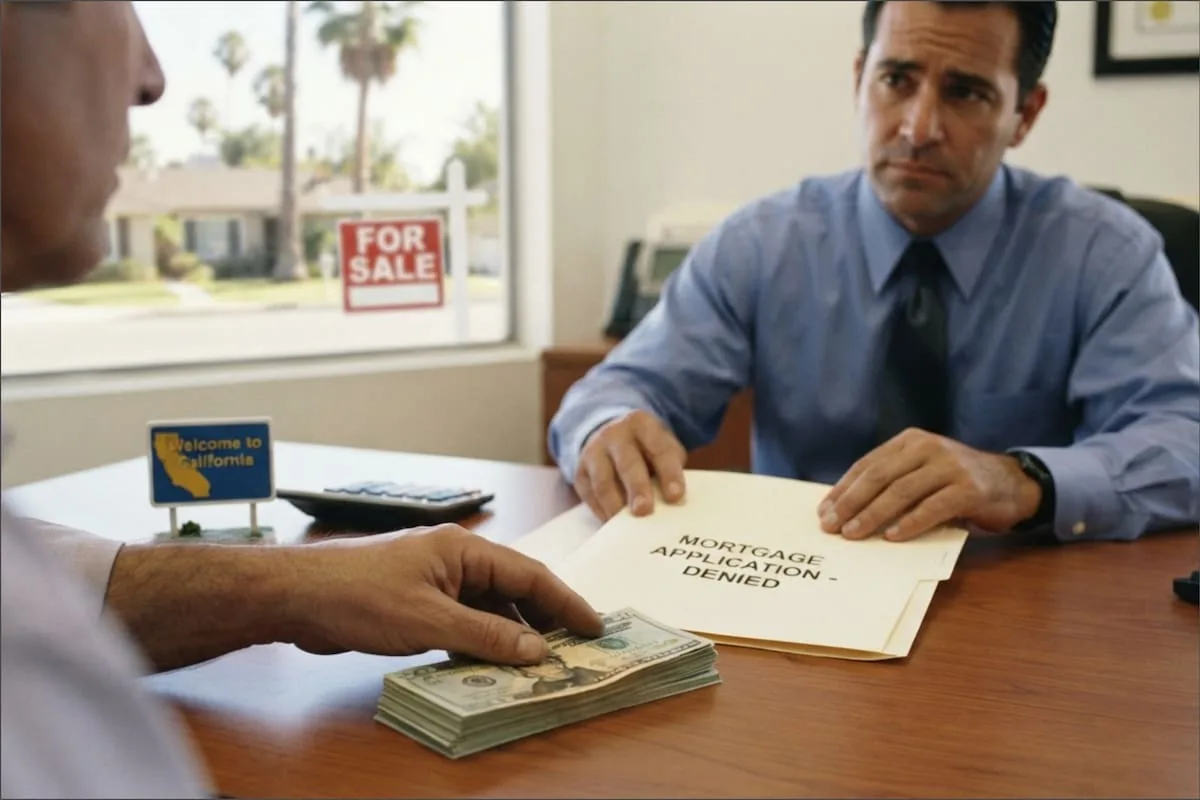
En California, miles de familias inmigrantes con ahorros, ingresos estables e historial de propiedad en sus países de origen quedan excluidas del mercado inmobiliario y no pueden comprar una casa. Aunque tienen capacidad económica para adquirir una vivienda, las exigencias de documentación y de evaluación crediticia tradicionales en Estados Unidos les impiden calificar para un préstamo hipotecario en el mercado formal.
El problema atraviesa todo el territorio estadounidense, pero en California adquiere otra dimensión por la composición de su población: alrededor del 28% de los californianos nació fuera del país. La mayoría está en edad laboral, y aun así menos de uno de cada cinco hogares puede pagar una vivienda de precio medio.
Para las entidades prestamistas, el dinero en efectivo no puede aceptarse sin una cadena documental formal que demuestre su origen. Ese requisito deja los ahorros inutilizables y reduce el nivel de vivienda al que esas familias pueden aspirar, incluso cuando el dinero existe y está disponible.
A esa traba se suma la imposibilidad de transferir el historial de crédito internacional. Un comprador que pagó en término una hipoteca o los servicios públicos durante 15 años en otro país no puede trasladar esos antecedentes a los informes crediticios estadounidenses. Para el sistema de evaluación de riesgos, esas familias arrancan de cero al cruzar la frontera.
En California existen programas de asistencia para la primera casa, pero los límites son estrictos. En San Diego, por ejemplo, la Comisión de Vivienda ofrece préstamos diferidos y subvenciones para cubrir los gastos de cierre.
El problema aparece cuando una familia gana apenas más de lo permitido: queda fuera de la ayuda estatal por superar el límite de ingresos, pero sigue siendo demasiado "nueva" en el sistema crediticio como para acceder al mercado libre. Así queda atrapada en un vacío de protección.
En 2026 hubo cambios en el sistema hipotecario federal que ampliaron las herramientas para evaluar a ciertos prestatarios. En septiembre, la Agencia Federal de Financiamiento de la Vivienda (FHFA, por sus siglas en inglés) extendió el uso de VantageScore 4.0 entre los prestamistas aprobados por Fannie Mae y Freddie Mac. Ese modelo puede incorporar información adicional, como el pago de alquileres y de servicios públicos, siempre que esos antecedentes sean reportados.
Para Anastasiia Chystiukhina, agente inmobiliaria en San Diego, el desafío central no pasa por sumar más subsidios. "No creo que necesitemos otro programa. Necesitamos mejor información, que se proporcione con antelación, antes de que las familias empiecen a buscar vivienda, no después", sostuvo.
El debate sobre el acceso a la vivienda se cruza con otras medidas que afectan a los inmigrantes en el estado, como la ley de Newsom que oculta direcciones de quienes asisten a migrantes. Mientras tanto, el crédito formal sigue midiendo a estas familias con una vara que no reconoce su recorrido previo.
Por qué importa
Afecta a familias con capacidad económica real que quedan atrapadas entre el límite de ingresos de los subsidios y un sistema crediticio que las trata como si recién empezaran. El acceso a la vivienda propia queda fuera de alcance pese al esfuerzo y el ahorro acumulado.
Qué sigue
Resta ver cómo avanza la implementación de VantageScore 4.0 entre los prestamistas aprobados por Fannie Mae y Freddie Mac y si el pago de alquileres y servicios empieza a reportarse de forma masiva. También queda pendiente si California ajusta los límites de ingresos de sus programas de asistencia.
¿Te gustó esta nota?
Recibí lo más importante del día en tu correo. Sin spam, con opción de baja siempre.
Relacionadas
Más de #california →
El DHS compró tres centros de detención migratoria en California por US$950 millones
Newsom firma la SB 1406 y cierra la "laguna legal de Montana" en California
Carmel-by-the-Sea, el pueblo de California que tardó 110 años en poner números en las calles
Green card en EE.UU.: 19 residentes detenidos más de 72 horas en el aeropuerto de San Francisco
DeSantis cierra su mandato y pide votar la Enmienda 3 sobre impuestos en Florida
Paul Newman donó tres hectáreas en Westport y hoy son una reserva natural
Más en Inmigración
Más leídas
7 días- 1
Luis Ventura confirmó el alta médica de su hijo Antonio tras cinco días internado
Espectáculos
- 2
Economistas de FIEL advierten sobre los sesgos del Indec para medir la actividad
Economía
- 3
Andy Carroll reveló quién lo agredió sexualmente: el bailarín Kevin Adams
Sucesos
- 4
Gaby Sabatini deslumbró en la Paris Fashion Week con un look de Lacoste
Belleza y Moda
- 5
Quién es Sebastián Favre, el vecino de Nordelta investigado por disparar contra carpinchos
Bienestar Animal